




 0
 0
Ngành ngân hàng Việt Nam đang bước vào một quỹ đạo cải cách sâu rộng, với điểm nhấn là Thông tư 14/2025 (TT14) – văn bản đặt nền móng cho quá trình tiệm cận Basel III. Những thay đổi này không chỉ mang tính kỹ thuật, mà còn định hình lại cuộc chơi tín dụng trong thập kỷ tới.
Bỏ trần tín dụng: Cuộc chơi phân hóa ngân hàng
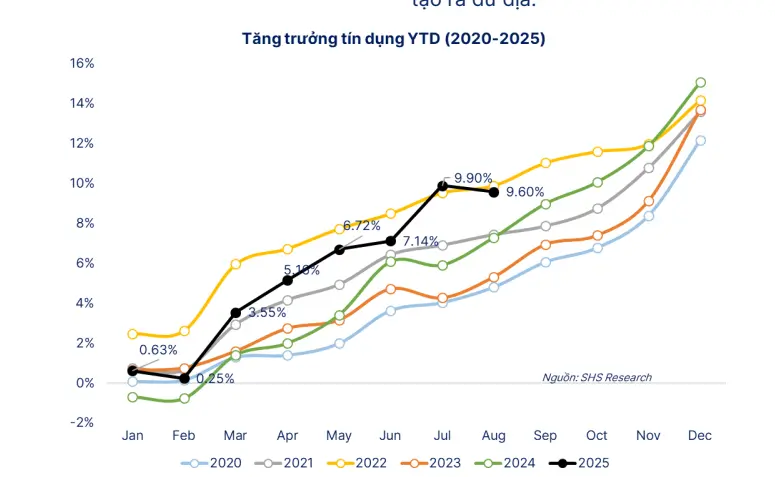
Trong hơn 10 năm, trần tín dụng là công cụ điều hành chủ lực của Ngân hàng Nhà nước (NHNN), giúp kiểm soát lạm phát và ổn định hệ thống. Tuy nhiên, bước sang giai đoạn hậu COVID, khi nền kinh tế đã ổn định vĩ mô, việc duy trì “room tín dụng” cứng trở thành lực cản. TT14 mở đường cho sự thay thế bằng cơ chế dựa trên hệ số an toàn vốn (CAR).
Theo đó, ngân hàng nào vốn mạnh, quản trị rủi ro tốt, sẽ được mở rộng tín dụng nhiều hơn. Ngược lại, tổ chức có CAR thấp buộc phải thắt lưng buộc bụng. Đây là bước chuyển từ “xin – cho” sang kỷ luật thị trường, tạo môi trường cạnh tranh công bằng và lành mạnh.
Sự phân hóa vì thế trở nên rõ nét. Techcombank, VPBank hay MBBank – những ngân hàng đã chủ động nâng vốn, tối ưu bảng cân đối – có nhiều dư địa để bứt phá. Trong khi đó, Big4 (Agribank, BIDV, VietinBank, Vietcombank) lại chịu áp lực lớn do CAR chỉ quanh 8–10%, khó duy trì tăng trưởng tín dụng mạnh nếu không sớm tăng vốn.
TT14 quy định CAR tối thiểu 8% nhưng bổ sung thêm bộ đệm bảo toàn vốn (CCB) và bộ đệm phản chu kỳ (CCyB). Từ 2030, tổng CAR yêu cầu sẽ đạt 10,5%, và có thể lên 13–14% với các ngân hàng quan trọng hệ thống (D-SIB).
Với tổng tài sản hơn 21 triệu tỷ đồng, Big4 sẽ chịu gánh nặng lớn nhất: chỉ 1% tăng thêm CAR đã đòi hỏi hàng chục nghìn tỷ đồng vốn bổ sung. Khả năng giữ lại lợi nhuận, giảm cổ tức hoặc bán vốn cho nhà đầu tư chiến lược là kịch bản khó tránh. Ngược lại, nhóm ngân hàng tư nhân vốn dày lại có cơ hội mở rộng tín dụng, nâng thị phần.
Tái định hình dòng vốn: Bất động sản “bị siết”, SME và NOXH “được nới”
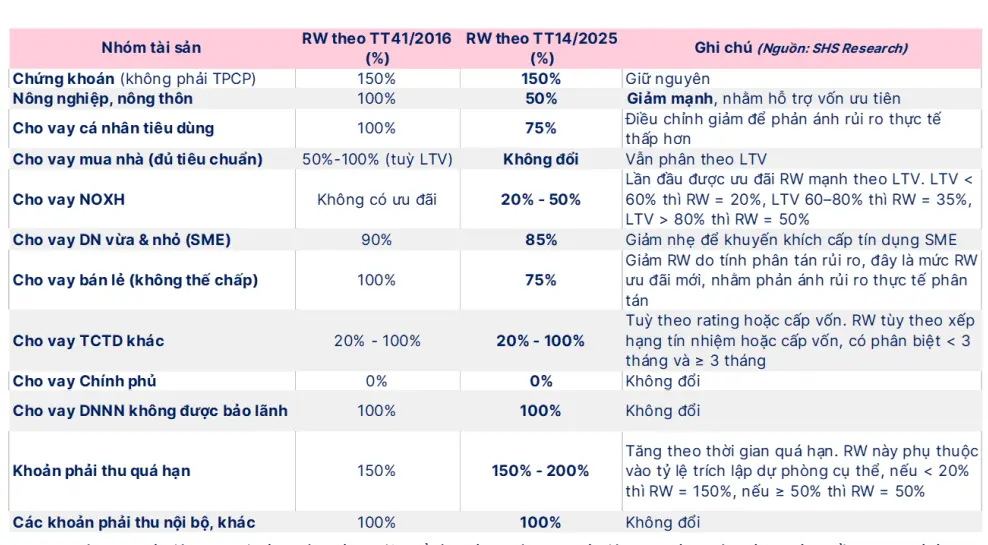
Một điểm đáng chú ý của TT14 là điều chỉnh hệ số rủi ro (HSRR) đối với tín dụng. Bất động sản thương mại giờ đây phải đáp ứng tiêu chuẩn khắt khe hơn; nếu không đạt, HSRR có thể lên tới 150%, khiến chi phí vốn đội cao. Ngược lại, phân khúc nhà ở xã hội (NOXH) được ưu tiên với HSRR chỉ 20–50%, mở cánh cửa lớn cho dòng vốn chảy về phân khúc phục vụ an sinh.
Đặc biệt, tín dụng cho doanh nghiệp nhỏ và vừa (SME) được hạ HSRR từ 90% xuống 85%. Đây là tín hiệu mạnh mẽ khuyến khích ngân hàng mở rộng vốn cho khu vực chiếm 97% tổng số doanh nghiệp, nhưng lâu nay chỉ nhận chưa đầy 20% dư nợ tín dụng. Nếu thực thi hiệu quả, lãi suất cho vay SME có thể giảm, hỗ trợ khu vực vốn là “xương sống” của nền kinh tế.
Chuyển giao ngân hàng yếu kém: Vinh quang và trách nhiệm
Song song cải cách vốn, NHNN thúc đẩy đề án chuyển giao ngân hàng yếu kém. Vietcombank, MBBank, VPBank và HDBank đã lần lượt tiếp nhận các ngân hàng “0 đồng”. Đổi lại, họ được hưởng nhiều ưu đãi như room tín dụng cao hơn, vốn tái cấp rẻ, hay miễn hợp nhất báo cáo tài chính trong giai đoạn tái cấu trúc.
Tuy nhiên, ưu đãi đi cùng trách nhiệm: mọi rủi ro tín dụng phát sinh từ ngân hàng yếu kém đều do ngân hàng nhận chuyển giao gánh vác. Đây là bước đi vừa củng cố hệ thống, vừa thử thách năng lực quản trị của các ngân hàng lớn.


