




 0
 0
Trong bối cảnh Việt Nam đặt mục tiêu tăng trưởng kinh tế trên 10% trong giai đoạn tới, hệ thống ngân hàng, đặc biệt là nhóm ngân hàng thương mại nhà nước, đang được kỳ vọng tiếp tục giữ vai trò trụ cột trong cung ứng vốn cho nền kinh tế.
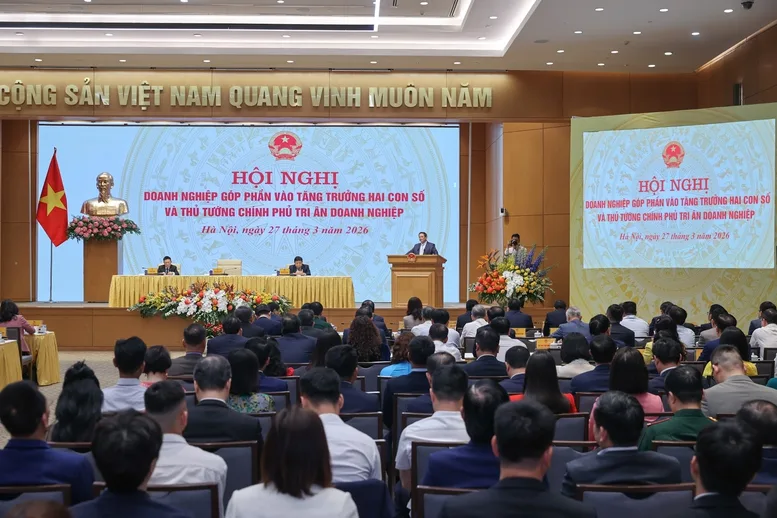
Tại Hội nghị “Doanh nghiệp góp phần vào tăng trưởng hai con số và Thủ tướng Chính phủ tri ân doanh nghiệp” ngày 27/3, nhiều lãnh đạo ngân hàng cho biết sẽ đẩy mạnh giải ngân, đồng hành cùng doanh nghiệp và nền kinh tế hướng tới mục tiêu tăng trưởng cao, bền vững.
Theo ông Lê Ngọc Lâm, Tổng Giám đốc BIDV, ngay từ đầu năm 2026, Chính phủ và Ngân hàng Nhà nước đã ban hành nhiều nghị quyết, chỉ thị và công điện quan trọng nhằm định hướng mục tiêu tăng trưởng trên 10%, đồng thời yêu cầu điều hành chính sách tiền tệ linh hoạt, phối hợp chặt chẽ với chính sách tài khóa, thúc đẩy chuyển đổi số, phát triển thị trường vốn và bảo đảm an toàn hệ thống ngân hàng. Đây được xem là cơ sở quan trọng để các tổ chức tín dụng chủ động triển khai các giải pháp hỗ trợ nền kinh tế trong giai đoạn phát triển mới.
Nhóm ngân hàng thương mại nhà nước tiếp tục khẳng định vai trò dẫn dắt thị trường nhờ lợi thế về quy mô, năng lực tài chính và mạng lưới hoạt động rộng khắp. Đến cuối năm 2025, tổng tài sản của 4 ngân hàng lớn đạt khoảng 11 triệu tỷ đồng, chiếm 46,5% tổng tài sản toàn ngành ngân hàng. Tổng dư nợ tín dụng của nhóm này đạt khoảng 8 triệu tỷ đồng, tương đương 42,3% tổng dư nợ toàn nền kinh tế.
Trong năm 2026, với mức tăng trưởng tín dụng bình quân khoảng 11-12% theo định hướng của Ngân hàng Nhà nước, các ngân hàng thương mại nhà nước dự kiến sẽ tăng thêm khoảng 1 triệu tỷ đồng vốn giải ngân ra nền kinh tế. Nguồn vốn này sẽ được ưu tiên cho các lĩnh vực then chốt như nông nghiệp, xuất khẩu, công nghiệp chế biến chế tạo, năng lượng, hạ tầng và chuyển đổi số. Đây đều là những lĩnh vực được đánh giá có khả năng tạo động lực tăng trưởng mạnh cho nền kinh tế trong giai đoạn tới.
Không chỉ dừng ở vai trò cung ứng vốn, các ngân hàng còn là lực lượng nòng cốt trong thực thi chính sách tiền tệ, điều tiết thanh khoản, ổn định thị trường ngoại hối và góp phần giữ mặt bằng lãi suất hợp lý. Bên cạnh đó, nhiều chương trình tín dụng ưu đãi cũng đang được triển khai để hỗ trợ doanh nghiệp tiếp cận vốn thuận lợi hơn, giảm chi phí tài chính, từ đó kích thích đầu tư và tiêu dùng.
Cùng với hoạt động tín dụng, chuyển đổi số tiếp tục được xem là một trụ cột quan trọng trong chiến lược phát triển của ngành ngân hàng. Các ngân hàng lớn đang tăng cường ứng dụng công nghệ hiện đại trong quản trị điều hành, phát triển dịch vụ số và nâng cao năng lực quản trị rủi ro theo chuẩn quốc tế. Theo đại diện BIDV, đây là nền tảng quan trọng để không chỉ nâng cao chất lượng tăng trưởng mà còn mở rộng khả năng tiếp cận dịch vụ tài chính cho người dân và doanh nghiệp.
Tại hội nghị, các ngân hàng cũng đưa ra nhiều kiến nghị để có thể phát huy vai trò dẫn dắt mạnh mẽ hơn. Trong đó, đáng chú ý là đề xuất nâng cao năng lực tài chính cho các ngân hàng thương mại nhà nước, cho phép giữ lại lợi nhuận để tăng vốn; tháo gỡ vướng mắc trong xử lý nợ xấu; điều hành chính sách tiền tệ linh hoạt hơn; đồng thời phát triển đồng bộ thị trường tài chính, nhất là thị trường vốn và trái phiếu doanh nghiệp, nhằm giảm áp lực cung ứng vốn trung và dài hạn cho hệ thống ngân hàng.
Ở góc độ điều hành lãi suất, ông Lưu Trung Thái, Chủ tịch HĐQT MB, cho rằng để giảm lãi suất cho vay cần kiểm soát tốt ba yếu tố cốt lõi: chi phí quản lý, chi phí vốn đầu vào và chi phí rủi ro nợ xấu. Theo ông, nếu các yếu tố này được tối ưu, mặt bằng lãi suất cho vay sẽ có điều kiện giảm thêm, tạo động lực cho doanh nghiệp mở rộng sản xuất, kinh doanh.
Về dài hạn, lãnh đạo MB nhấn mạnh Việt Nam cần xác định rõ các ngành kinh tế mũi nhọn có lợi thế cạnh tranh, ưu tiên phát triển khoa học công nghệ, đổi mới sáng tạo và công nghệ lõi. Cùng với đó là các cơ chế đặc thù đủ mạnh để khuyến khích doanh nghiệp đầu tư dài hạn, hình thành năng lực cạnh tranh bền vững.


