





 0
 0
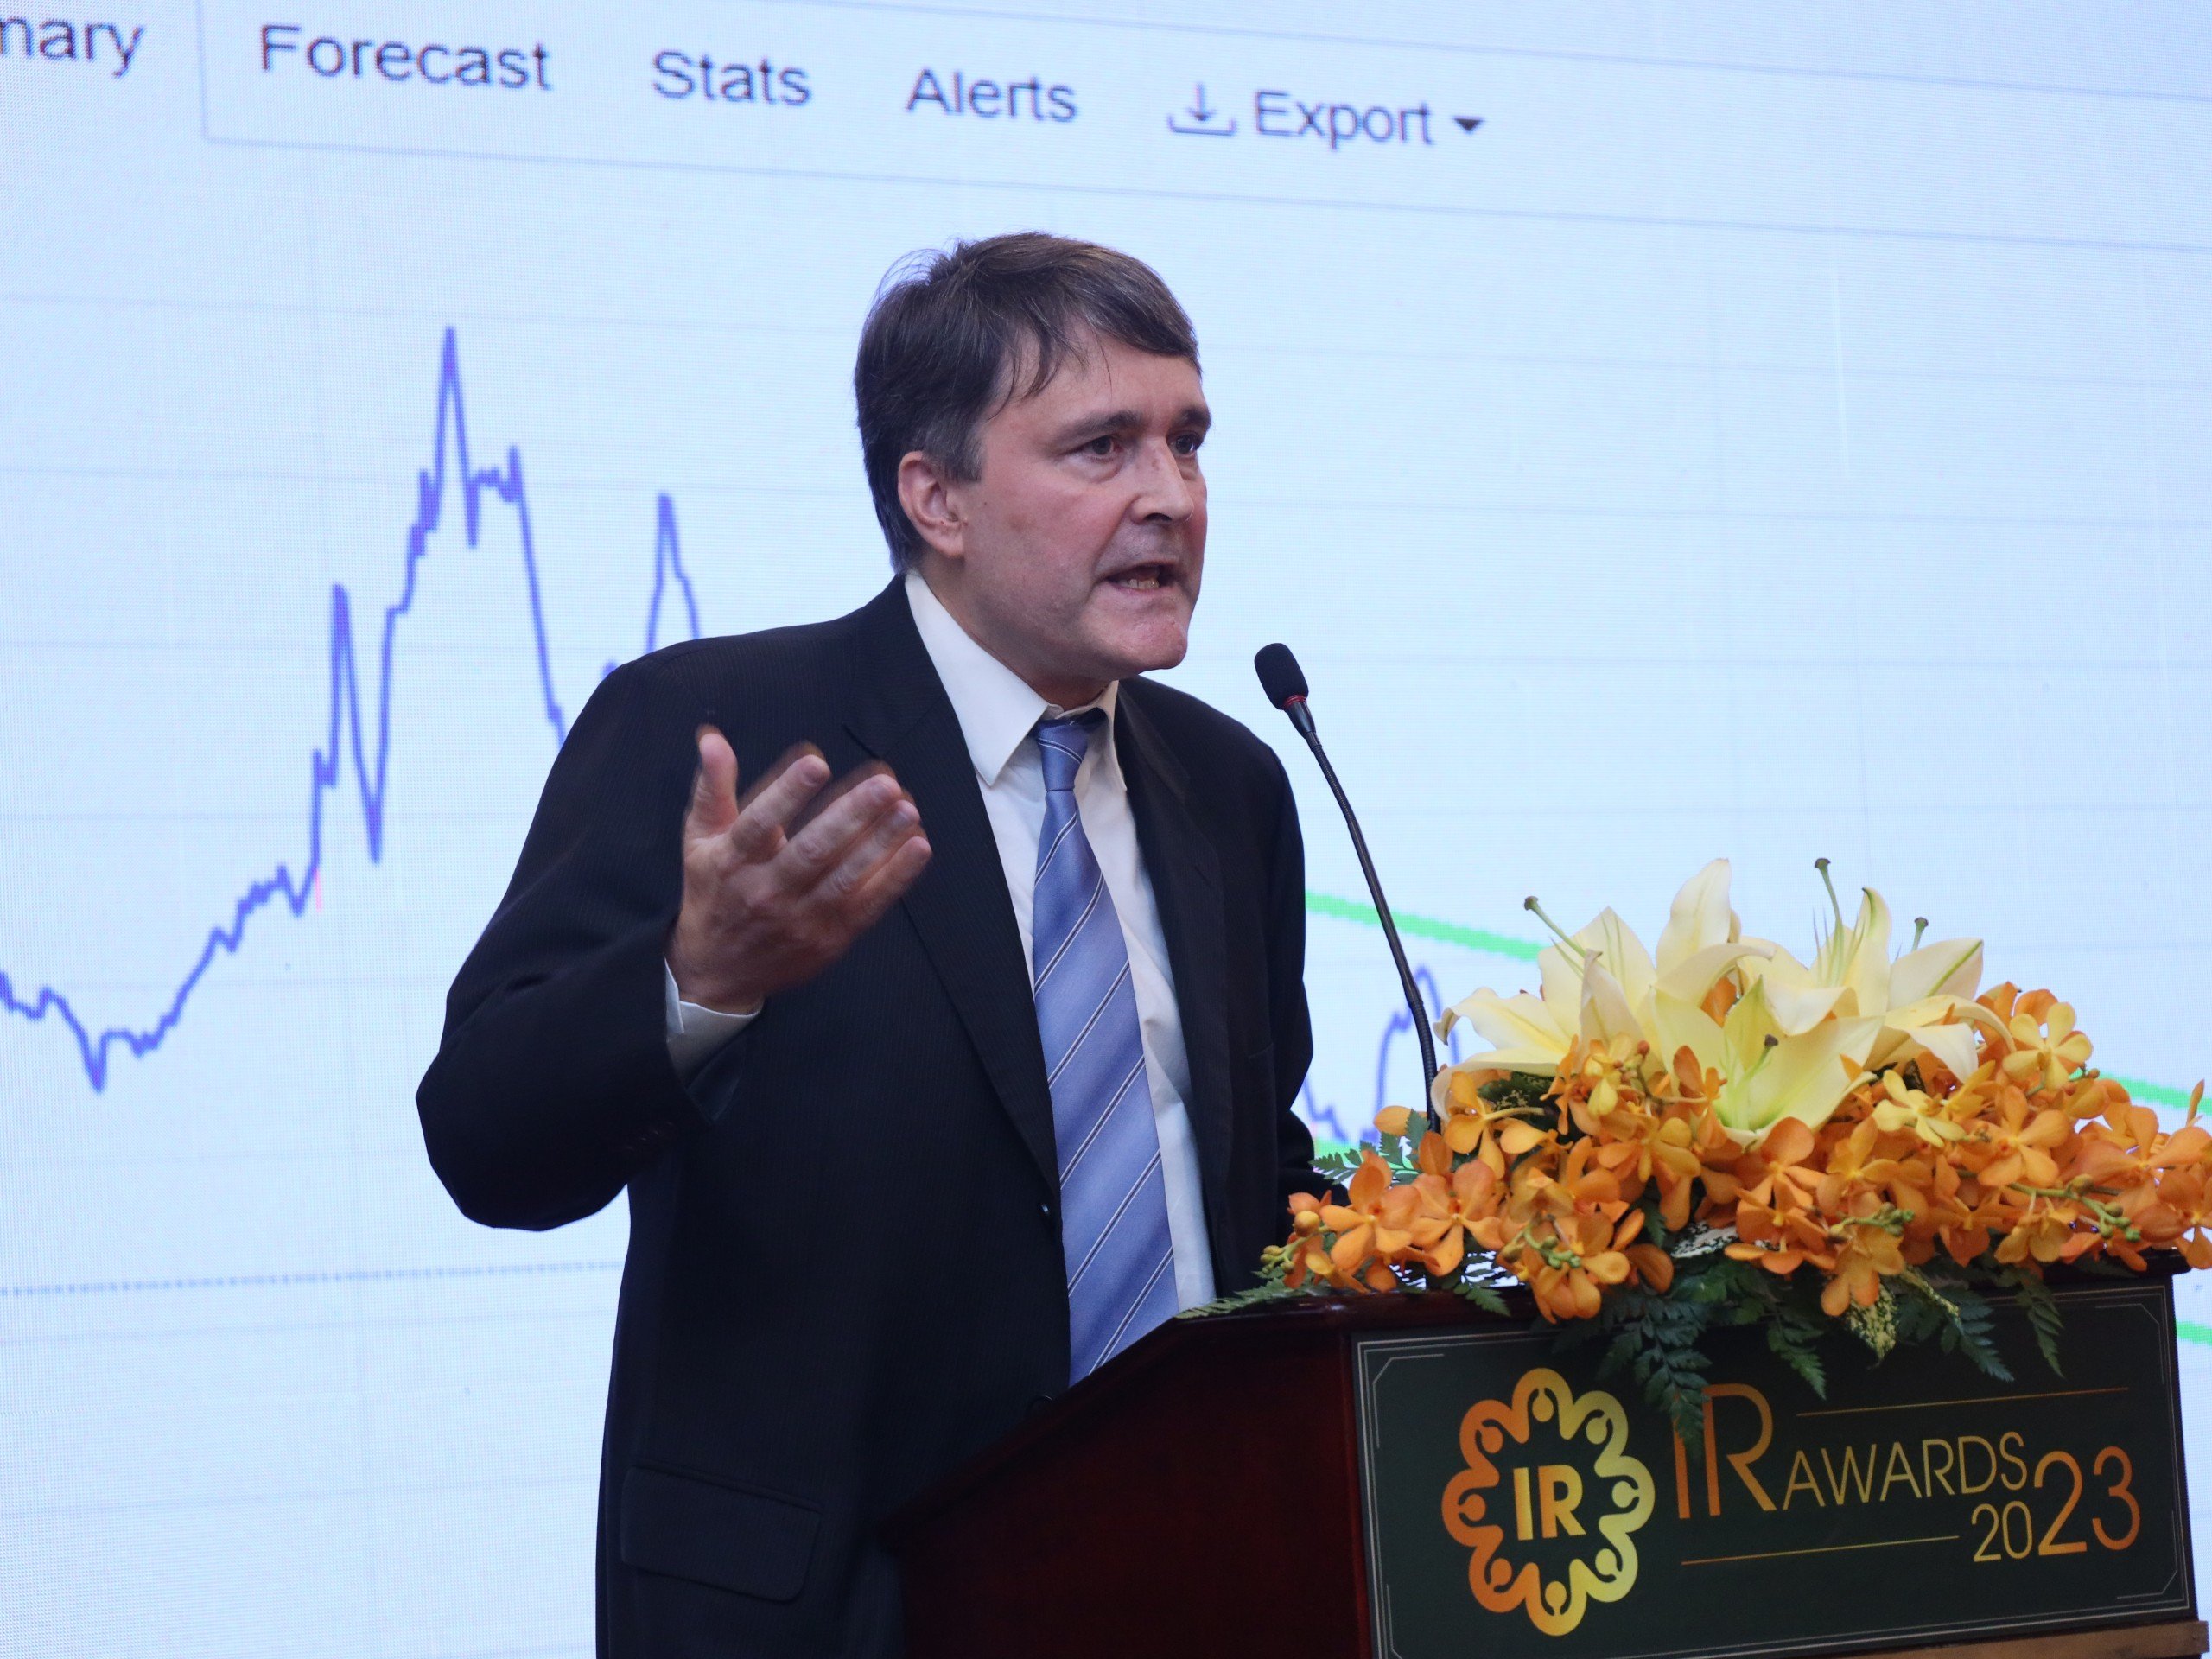
Theo báo cáo gần đây của Yuanta, ông Matthew Smith – Giám đốc nghiên cứu Yuanta, cho rằng con đường nâng hạng thị trường sẽ là chất xúc tác cho tăng trưởng kinh tế Việt Nam.
Tạo dựng nền tảng vững chắc
Theo ông Matthew, tuy có xuất phát điểm thấp, nhưng thị trường chứng khoán Việt Nam lại có nền tảng cơ bản hấp dẫn và triển vọng tươi sáng trong dài hạn, bao gồm:
Lợi ích kinh tế đến từ cơ cấu dân số sẽ còn được phản ánh trong thập kỷ tới.
Sự tăng trưởng nhanh chóng của tầng lớp trung lưu và tốc độ đô thị hóa cao là triển vọng vững chắc cho nhu cầu nội địa.
Bùng nổ vốn FDI – Việt Nam sẽ trở thành trung tâm xuất khẩu sản phẩm sản xuất.
VNIndex đang giao dịch tương ứng với mức P/E 2024E là 12x – Dù không còn là thị trường rẻ nhất châu Á nhưng mức định giá này vẫn khá hấp dẫn.

Lộ trình nâng hạng
Theo ông Matthew, có 3 chính sách nòng cốt mà thị trường chứng khoán Việt Nam cần thay đổi để có thể nâng hạng lên thị trường mới nổi
-
- Ký quỹ trước giao dịch: Mới đây, Bộ Tài chính đã lấy ý kiến sửa đổi quy định về ký quỹ trước giao dịch. Cụ thể, nhà đầu tư tổ chức nước ngoài sẽ không cần phải chuẩn bị đủ 100% tiền trước khi đặt lệnh mua chứng khoán, miễn sao chỉ cần có đủ tiền trước thời điểm thành viên lưu ký xác nhận kết quả giao dịch và nghĩa vụ thanh toán. Đây có thể là một công cụ đòn bẩy cho các nhà đầu tư và góp phần gia tăng thanh khoản cho thị trường.
- Thanh toán trong giao dịch chứng khoán: Trong trường hợp giao dịch thành công, mà các tổ chức đầu tư nước ngoài chưa nộp đủ tiền tương ứng thì các công ty chứng khoán có thể dùng hoạt động tự doanh để hoàn thiện giao dịch. Để đảm bảo nghĩa vụ của các bên, cầu nối quan trọng là 16 ngân hàng thành viên lưu ký tại Việt Nam với vai trò nhận ký gửi, bảo quản, chuyển giao chứng khoán cho các nhà đầu tư nước ngoài. Khi có cơ chế, các tổ chức nước ngoài sẽ được hỗ trợ.
- Thay đổi một số quy định đối với nhà đầu tư nước ngoài:
- Với vấn đề “ đối xử bình đẳng với nhà đầu tư nước ngoài”, các công ty niêm yết (hoặc ít nhất là các công ty có vốn lớn) nên cung cấp bản báo cáo tài chính bằng tiếng Anh cùng lúc với việc công bố bản tiếng Việt là thực sự cần thiết để tạo sự bình đẳng với nhà đầu tư nước ngoài.
- Tỷ lệ sở hữu của các nhà đầu tư nước ngoài (Foreign Ownership Limit – FOL) nên được nới lỏng hoặc một giải pháp thay thế như NVDRs (Non-Voting Depositary Receipt) – chứng chỉ lưu ký không có quyền biểu quyết), nhưng trên thực tế điều này có thể mất một vài năm.
Thị trường tăng trưởng trở lại
Việc thúc đẩy các giải pháp nhằm nâng hạng TTCK có thể là chất xúc tác thúc đẩy TTCK VN tăng trưởng trong nhiều năm.

Trong quý I/2024, Việt Nam ghi nhận mức tăng trưởng vượt trội so với các thị trường khác trong khu vực
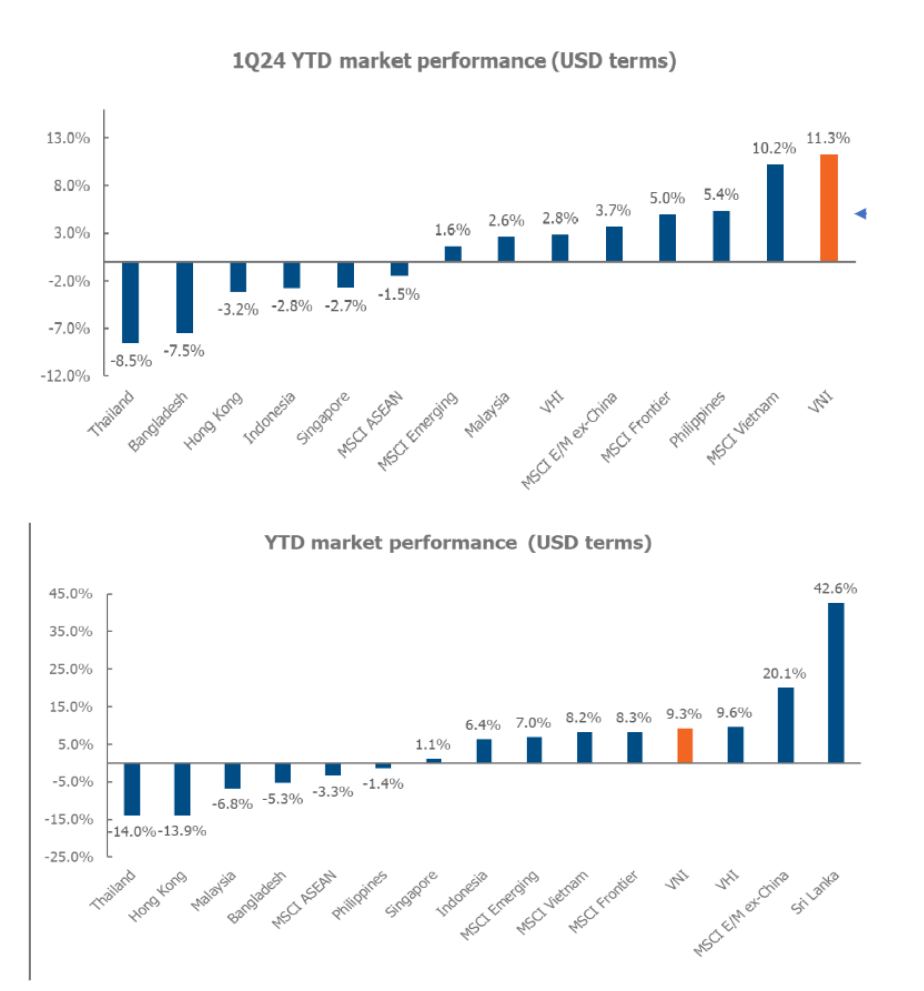
Bên cạnh đó, VNIndex cũng ghi nhận mức tăng trưởng vượt trội so với các thị trường khác trong khu vực (tính theo USD) dù VNĐ bị mất giá (-2,1% Y TD/-5,3% so với cùng kỳ).
Định giá vẫn khá hấp dẫn, nhưng không còn ở mức rẻ như trước.
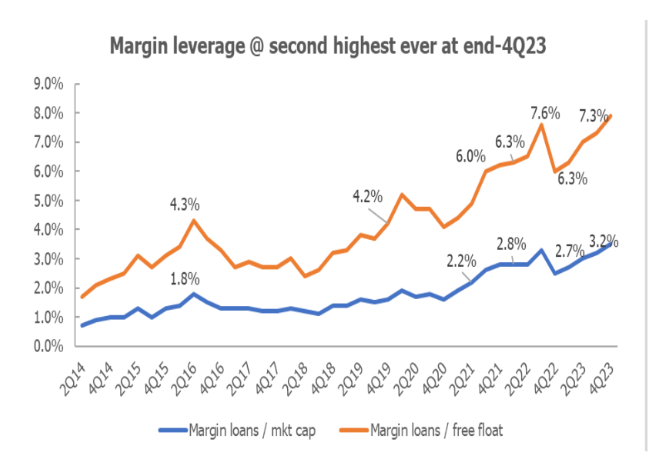
Tỷ lệ đòn bẩy ký quỹ (cho vay ký quỹ/vốn hóa thị trường) đạt mức 7,3% vào cuối năm 2024 – mức cao thứ 2 trong lịch sử. Tuy nhiên tổng giá trị vay ký quỹ chỉ tương đương với tổng GTGD trong 9 ngày của Q4/2023, không quá cao so với các mốc kỷ lục trong quá khứ.


