




 0
 0
Nghị định 68/2026/NĐ-CP chính thức bãi bỏ thuế khoán, chuyển sang phương thức tự kê khai và nâng ngưỡng miễn thuế lên 500 triệu đồng. Quy định mới này đánh dấu bước ngoặt trong lộ trình minh bạch hóa hộ kinh doanh, thúc đẩy chính thức hóa khu vực kinh tế phi chính thức.
Chính phủ vừa ban hành Nghị định số 68/2026/NĐ-CP, quy định chi tiết về chính sách thuế và công tác quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh. Văn bản pháp lý này chính thức thiết lập một khung quản lý mới, thay thế cho các quy định đã tồn tại lâu nay nhằm phù hợp với sự phát triển của nền kinh tế số và mục tiêu minh bạch hóa dòng tài chính trong xã hội.
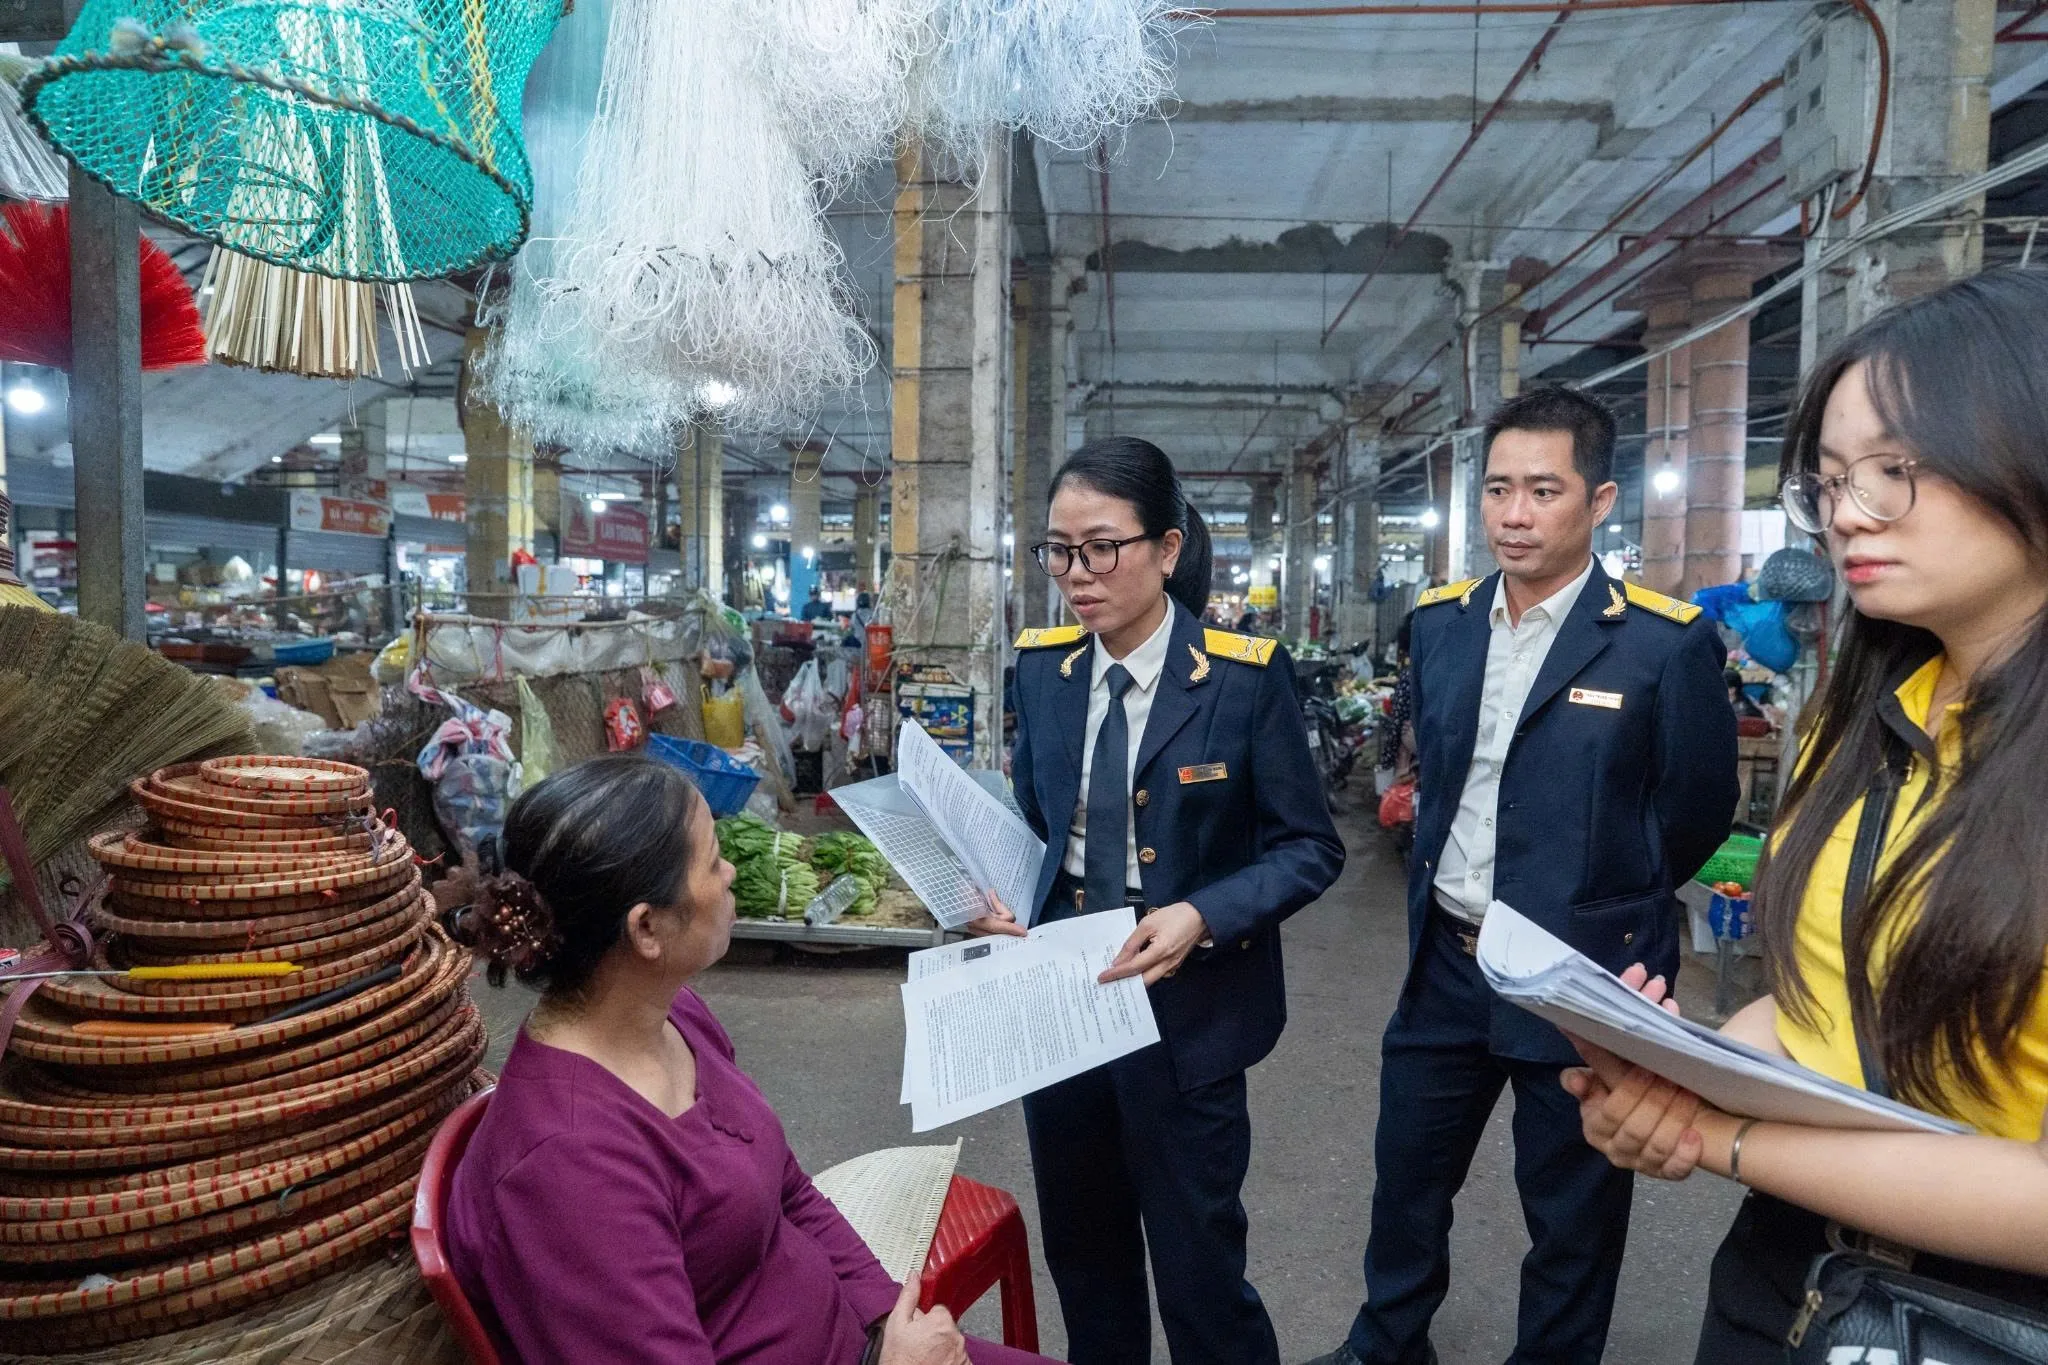
Thay đổi trọng yếu nhất là việc bãi bỏ hoàn toàn hình thức thuế khoán, vốn dựa trên sự thỏa thuận và ấn định giữa cơ quan thuế và người nộp thuế để chuyển sang cơ chế tự kê khai, tự nộp dựa trên hóa đơn, chứng từ thực tế. Đồng thời, ngưỡng doanh thu được miễn thuế giá trị gia tăng và thuế thu nhập cá nhân cũng được điều chỉnh tăng mạnh từ mức cũ lên 500 triệu đồng/năm.
Sự điều chỉnh này phản ánh nỗ lực của cơ quan quản lý trong việc giảm áp lực tuân thủ cho các đơn vị quy mô nhỏ, đồng thời tập trung nguồn lực giám sát vào các đối tượng có doanh thu lớn và hoạt động trên không gian mạng.
Việc chuẩn hóa quy trình quản lý không chỉ dừng lại ở các cơ sở kinh doanh truyền thống mà còn mở rộng trách nhiệm đến các bên liên quan trong hệ sinh thái kinh tế. Nghị định mới quy định cụ thể về việc các sàn thương mại điện tử, ứng dụng công nghệ có trách nhiệm khấu trừ, kê khai và nộp thuế thay cho các cá nhân kinh doanh trên nền tảng của mình.
Quy định này giúp đồng bộ hóa dữ liệu giao dịch, đảm bảo mọi hoạt động kinh sinh lợi đều được ghi nhận đầy đủ vào hệ thống quản lý quốc gia. Đối với các nhà đầu tư và chuyên gia tài chính, việc dòng tiền từ khu vực kinh tế hộ được kiểm soát chặt chẽ sẽ cung cấp những bộ số liệu thực tế hơn về sức mua của thị trường tiêu dùng nội địa, từ đó giúp các dự báo kinh tế vĩ mô đạt độ chính xác cao hơn.
Lộ trình chính thức hóa hộ kinh doanh
Quá trình chuyển đổi từ phương thức thuế khoán sang tự kê khai buộc các hộ kinh doanh phải bắt đầu chú trọng đến việc lưu trữ hóa đơn, chứng từ và thực hiện sổ sách kế toán cơ bản. Đây được xem là bước đệm quan trọng trong lộ trình chính thức hóa khu vực kinh tế phi chính thức lên mô hình doanh nghiệp. Khi dữ liệu tài chính của các hộ này trở nên minh bạch và có hệ thống, khả năng tiếp cận các nguồn vốn tín dụng chính quy từ ngân hàng sẽ trở nên khả quan hơn.
Thay vì phải phụ thuộc vào các nguồn vốn tự có hoặc tín dụng phi chính thức với lãi suất cao, các đơn vị kinh doanh có hồ sơ thuế tốt sẽ đủ điều kiện tham gia các gói vay ưu đãi, tạo đà cho việc mở rộng quy mô sản xuất và nâng cao năng lực cạnh tranh. Sự dịch chuyển này dự báo sẽ tạo ra một phân khúc khách hàng mới cho ngành ngân hàng, góp phần làm lành mạnh hóa cấu trúc tín dụng của nền kinh tế.
Dưới góc độ quản lý vĩ mô, việc minh bạch hóa khu vực này giúp công bằng hóa nghĩa vụ tài chính giữa các thành phần kinh tế. Các doanh nghiệp niêm yết trong lĩnh vực bán lẻ và hàng tiêu dùng sẽ hoạt động trong một môi trường cạnh tranh bình đẳng hơn, khi các đối thủ là cá nhân kinh doanh quy mô lớn không còn khả năng tận dụng kẽ hở của thuế khoán để tối ưu hóa chi phí không lành mạnh.
Ngoài ra, phương pháp tính thuế dựa trên thu nhập thực tế thay vì ấn định theo doanh thu cũng khuyến khích các cá nhân kinh doanh tối ưu hóa quy trình vận hành và chi phí đầu vào. Những chuyển dịch này đồng thời thúc đẩy sự tăng trưởng của các ngành dịch vụ phụ trợ như phần mềm kế toán, tư vấn tài chính và giải pháp logistics, tạo nên một chuỗi giá trị minh bạch và hiệu quả hơn trong dài hạn.
Việc áp dụng các quy định mới từ năm 2026 yêu cầu sự phối hợp chặt chẽ giữa cơ quan thuế, các tổ chức tín dụng và đơn vị cung cấp nền tảng số. Các cá nhân kinh doanh có doanh thu trên 500 triệu đồng sẽ phải lựa chọn phương pháp tính thuế phù hợp với đặc thù ngành nghề của mình, đảm bảo tính tuân thủ pháp luật và tối ưu hóa nghĩa vụ tài chính theo quy định.
Nguồn: Tổng hợp


