




 40
 0
Sự phục hồi ấn tượng của thị trường trong 2 phiên cuối tuần qua đã “cứu nguy” cho nhiều tài khoản chứng khoán vay margin, trong đó có lãnh đạo các doanh nghiệp niêm yết.
Diễn biến margin call bất ngờ
Chỉ 4 phiên sau tuyên bố áp thuế đối ứng 46% với Việt Nam của ông Trump đưa ra, thị trường chứng khoán Việt Nam lao dốc hơn 200 điểm. Mức độ “sát thương” theo chia sẻ của một môi giới trong nghề là cực lớn vì tính bất ngờ. Bất ngờ ở chỗ, nhiều thành viên thị trường chỉ lên kịch bản cho mức thuế đối ứng 10% nên không có sự chuẩn bị. Trước đó, thị trường vẫn có các nhóm cổ phiếu luân chuyển tăng giá nên nhà đầu tư hầu như không phòng bị.
Bởi thế khi cả thị trường phản ứng quyết liệt với quyết định bán tháo, tình trạng trắng bên mua khiến việc bán cổ phiếu giải chấp khó khăn, dẫn đến CTCK bán chéo cổ phiếu trong các tài khoản. Hệ quả là cổ phiếu tốt xấu giảm sàn, tình trạng khuếch đại thông tin càng làm tâm lý nhà đầu tư lo lắng và đặt lệnh bán bằng mọi giá, trong đó có cả những nhà đầu tư nhiều kinh nghiệm, không sử dụng margin.
Một nhà đầu tư với hơn 20 năm kinh nghiệm đã quyết định clear danh mục vào ngày 10/4 bằng các lệnh ATO và MP cho biết, chị lo ngại tình trạng 2008 tái diễn khi thị trường có đến hàng chục phiên giảm sàn.
Tổng hợp nhiều nguyên nhân, 2 phiên 9-10/4 nhiều tài khoản buộc phải thực hiện bán theo quy định của CTCK. Đặc biệt, các “kho” tự lập với tỷ lệ cho vay phổ biến 3:7 và 2:8 thì đến phiên 9/4 khả năng cháy tài khoản là hiện hữu.
Đáng e ngại hơn là tình trạng lãnh đạo các doanh nghiệp cầm cố cổ phiếu vay deal tại các CTCK. Sau 2 phiên thị trường giảm gần 100 điểm, chủ tịch một doanh nghiệp niêm yết cảnh báo, nếu không có những diễn biến tích cực, việc vay mượn phổ biến trên có thể có những hệ luỵ lớn.
Một trường hợp điển hình là gia đình Chủ tịch HĐQT DIC Corp (DIG) bị bán giải chấp hơn 22,49 triệu cổ phiếu, tương ứng 3,7% vốn điều lệ trong phiên giao dịch ngày 10 và 11/4.
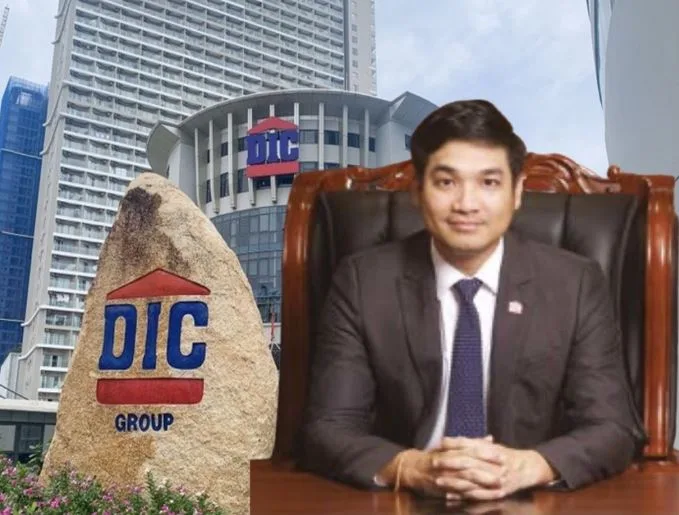
Cụ thể, ông Nguyễn Hùng Cường, Chủ tịch HĐQT DIC Corp bị bán giải chấp 17.639.980 cổ phiếu, giảm sở hữu từ 13,56% về 10,67% vốn điều lệ, cổ phiếu bị bán giải chấp trong ngày 10/4 đến ngày 11/4.
Tương tự, bà Nguyễn Thị Thanh Huyền, Phó chủ tịch HĐQT, đồng thời cũng là em gái ông Nguyễn Hùng Cường cũng bị bán giải chấp 1,7 triệu cổ phiếu, giảm sở hữu từ 2,98% về 2,7% vốn điều lệ, cổ phiếu bị bán giải chấp trong ngày 10/4.
Bà Lê Thị Hà Thành, mẹ ông Nguyễn Hùng Cường bị bán giải chấp 3.152.900 cổ phiếu, giảm sở hữu từ 3,4% về 2,89% vốn điều lệ, cổ phiếu bị bán giải chấp ngày 10/4.
Sau 4 phiên giảm sàn liên tiếp từ ngày 3/4 đến ngày 9/4, tương ứng giảm 24,7% từ 19.850 đồng về 14.950 đồng/cổ phiếu, cổ phiếu DIG đã có hai phiên phục hồi, tính tới phiên ngày 11/4 đã giao dịch vùng 16.650 đồng/cổ phiếu. Dù vậy, không thể xem nhẹ tình trạng vay mượn thế chấp bằng cổ phiếu của lãnh đạo doanh nghiệp. Nếu thị trường có những diễn biến bất ngờ, hiệu ứng tuyết lở giảm giá cổ phiếu rất có thể còn tái diễn.
Mặt trái cho vay deal
Với đặc tính dễ tiếp cận kênh cho vay ký quỹ của công ty chứng khoán dành cho nhà đầu tư lớn, lãnh đạo doanh nghiệp, thường được gọi “cho vay deal” có quy mô ngày càng tăng. Đặc biệt, say cú sốc trái phiếu, việc huy động vốn, tăng vốn của doanh nghiệp qua TTCK khó khăn, kênh trái phiếu đóng băng, các ngân hàng không mặn mà bơm vốn.
Nếu như ở giai đoạn 2017 – 2018, dư nợ ký quỹ chỉ ở mức loanh quanh 20.000 – 30.000 tỷ đồng thì nay, con số này đã tăng gấp 10 lần.
Ông Bùi Văn Huy, một chuyên gia chứng khoán, ước tính, dư nợ ký quỹ toàn thị trường chứng khoán, tính cả các khoản ứng trước, đạt quanh ngưỡng 250.000 tỷ đồng. Đó là chưa tính các “kho” chứng khoán, cho vay với tỷ lệ cao và các mã ngoài danh mục được Ủy ban Chứng khoán Nhà nước cho phép.
Sự tăng trưởng dư nợ ký quỹ bất thường ở chỗ kể từ sau đỉnh thị trường năm 2022, thanh khoản khớp lệnh của thị trường đã vơi đi phân nửa, có những phiên dưới 10.000 tỷ đồng trong năm 2024, nhà đầu tư cá nhân hạn chế sử dụng margin hưng lượng margin vẫn tăng mạnh và vượt xa con số ở giai đoạn VN-Index lập đỉnh 1.500 điểm.
Nhìn ra các nước trên thế giới, không có quốc gia nào có tỷ lệ nợ vay trên vốn hóa thị trường chứng khoán cao như ở Việt Nam. Ở thị trường Mỹ, ngưỡng nợ ký quỹ/vốn hóa thị trường vượt 3% thông thường đã là tín hiệu cảnh báo rủi ro cực lớn. Các thị trường lớn, nhỏ từ Á sang Âu cũng như vậy. Trong khi đó, tỷ lệ dư nợ ký quỹ/vốn hóa HOSE trước cú sập thuế quan đạt gần 5%.
Khi có biến cố bất ngờ xảy ra như cơn bão thuế quan và căng thẳng thương mại toàn cầu, rủi ro tiềm tàng là rất lớn.
“Bản thân các công ty niêm yết đã có đòn bẩy, nghĩa là cổ đông sở hữu công ty có thể đã vay nợ. Vay thêm margin, nghĩa là đòn bẩy của đòn bẩy trong những trường hợp nhóm cổ đông lớn đi vay”, ông Huy cảnh báo.
Trong khi chưa có những quy định để kiểm soát chặt vấn đề này, nhà đầu tư cần tỉnh táo chọn lọc cổ phiếu để tự quản trị rủi ro cho mình và tránh tình trạng các cổ đông lớn đem cả công ty, trong đó có các quyền về tài sản của mình, đi thế chấp vào công ty chứng khoán.


