




 0
 0
Masan vừa phản hồi về thông tin SK Group thực hiện quyền chọn bán từ bài báo phía Hàn Quốc

Ngày 24/6, CTCP Tập đoàn Masan (Masan Group, mã MSN) phản hồi về những thông tin được đưa ra từ bài báo phía Hàn Quốc, SK Group “đã thực hiện quyền chọn bán (quyền bán cổ phiếu) để bán 9% cổ phần sở hữu tại Masan Group” rằng SK chưa thực hiện quyền chọn bán .
Phía doanh nghiệp cho hay, hai bên đang trong giai đoạn cuối cùng để SK giảm cổ phần sở hữu tại Masan trong điều kiện thuận lợi của thị trường. Theo đó, SK đã xác định được các nhà đầu tư chuyên nghiệp, có tầm vóc quốc tế và am hiểu về những hoạt động của Masan để chuyển nhượng cổ phần sở hữu. Lộ trình chuyển nhượng được xây dựng để đảm bảo tối đa hóa giá trị cổ đông cho cả hai phía.
Tính theo doanh thu, SK Group là tập đoàn kinh tế gia đình (chaebol) lớn thứ 3 Hàn Quốc chỉ sau Samsung và Hyundai. Năm 2023, tập đoàn này ghi nhận doanh thu 99,64 tỷ USD, giảm nhẹ so với mức 102,53 tỷ USD của năm trước.
Theo báo cáo quản trị, tại ngày 31/12/2023, SK Group thông qua SK Investment Vina I Pte đang nắm 9,26% cổ phần Masan Group. Với tỷ lệ này, SK Group đang là cổ đông nước ngoài lớn nhất tại tập đoàn của tỷ phú Nguyễn Đăng Quang – Chủ tịch HĐQT CTCP Masan.
Từ năm 2018, Nhà đầu tư đã tiến hành góp 530 tỷ Won (khoảng gần 11.000 tỷ đồng) tiền để mua 9,5% vốn cổ phần của Masan Group thông qua SK Investment Vina I Pte . Theo đó, hai bên có điều khoản cho phép công ty xứ sở kim chi thoái vốn với tiền gốc 470 triệu USD thông qua quyền chọn bán. Hiện tại SK đang nắm giữ 9.22% cổ phần của Masan với số lượng cổ phiếu sở hữu là 131,9 triệu cổ phiếu.
Ngoài việc mua cổ phần của Masan Group, giữa tháng 11/2021, SK Group còn thông qua công ty con là SK South East Asia Investment đầu tư vào cổ phần của WinCommerce – sở hữu chuỗi siêu thị/cửa hàng phân phối thuộc tập đoàn Masan với số tiền 460 tỷ won (khoảng 410 triệu USD) tương ứng với 16,3% cổ phần.
Tháng 11 năm 2022, SK Group chi thêm 340 triệu USD để sở hữu 4,9% cổ phần của The Crown X – được thành lập dựa trên việc sáp nhập của Masan Consumer Holdings (MCH) và VinCommerce (VCM)
Masan Consumer là công ty hàng tiêu dùng (FMCG) có tốc độ tăng trưởng nhanh nhất tại khu vực Đông Nam Á, với tốc độ tăng trưởng kép hàng năm (CAGR) trên 15% xuyên suốt từ năm 2017 đến năm 2022, trong khi vẫn duy trì biên lợi nhuận ròng sau thuế (NPAT margin) ở mức 20%.
Các nhà máy của Masan ở Bình Dương, TP.Hồ Chí Minh, Hậu Giang, Phú Quốc, Hải Dương, Đồng Nai, Biên Hòa, Long Thành, Bình Thuận, Phú Yên, Quảng Ninh và Nghệ An, tập trung chủ yếu ở miền Nam và miền Trung.
Vị thế của SK Group
Chữ SK không phải viết tắt của South Korea (Hàn Quốc) mà là Sunkyong – công ty dệt may – tiền thân của tập đoàn. Doanh nghiệp này bắt đầu nổi lên từ sau những năm 50 của thế kỷ 20, khi chính phủ Hàn Quốc giao trọng trách cho một vài công ty để dẫn đầu các ngành công nghiệp trọng điểm.
SK đổi tên từ Sunkyong Group thành SK Group vào năm 1997. Nền tảng chính của SK Group khởi đầu từ lĩnh vực năng lượng, hóa chất. SK Group bao gồm nhiều công ty con sử dụng chung thương hiệu SK và văn hóa quản lý của tập đoàn mang tên SKMS (SK Management System).
Hiện nay, các doanh nghiệp lớn nhất của tập đoàn chủ yếu là các ngành hóa chất, dầu khí và năng lượng. Ngoài ra, SK Group cũng sở hữu nhà cung cấp dịch vụ điện thoại di động không dây lớn nhất Hàn Quốc là SK Telecom và cung cấp các dịch vụ về xây dựng, vận chuyển, tiếp thị, điện thoại nội địa, internet tốc độ cao và băng thông rộng không dây.
Đáng chú ý, từ năm 2010, SK tiếp tục mở rộng phạm vi kinh doanh sang lĩnh vực chất bán dẫn với SK Hynix, nhà cung cấp chip nhớ lớn thứ 2 thế giới chỉ sau Samsung Electronics. SK Hynix hiện có giá trị vốn hóa thị trường 111,48 tỷ USD, lớn thứ 2 Hàn Quốc chỉ sau Samsung. Công ty đặt trụ sở chính tại Seoul (Hàn Quốc) và có các chi nhánh tại Mỹ, Trung Quốc, Singapore…
Đứng đầu “đế chế” SK Group là Chủ tịch Chey Tae-won, cháu trai của ông Chey Jong-gun, người sáng lập Tập đoàn SK. Tính đến ngày 25/6, giá trị tài sản ròng của ông Chey Tae-won ước tính khoảng 1,2 tỷ USD, theo Forbes.
Masan những năm gần đây
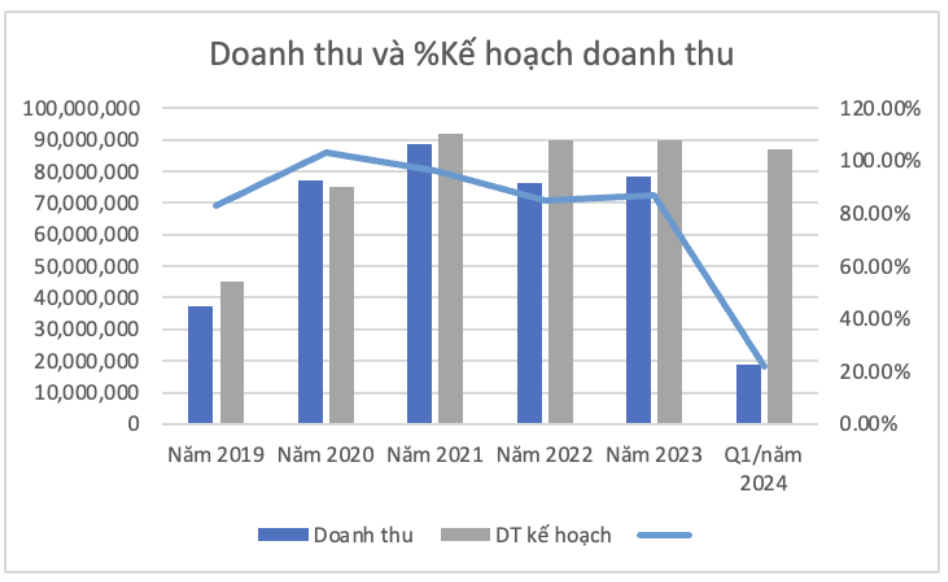

Kết quả kinh doanh của Masan từ năm 2020 có bước đột phá về doanh thu, đạt hơn 77.217 tỷ VND, tăng 106,7% so với năm trước đó và duy trì đều đặn qua các năm. Tuy nhiên, lợi nhuận sau thuế lại giảm 78% so với năm trước đó.
Sang năm 2021, doanh thu tăng mạnh cùng với đó là lợi nhuận sau thuế đạt 10.101 tỷ đồng, tăng gần 10 lần so với năm 2020 và vượt kế hoạch kỳ vọng 404.06%.
Doanh thu tăng đột biến từ năm 2020 nhờ vào tăng trưởng nội tại ở mức hai chữ số trong các mảng kinh doanh thịt và hàng tiêu dùng có thương hiệu, cũng như hợp nhất mảng bán lẻ hiện đại VCM năm 2019. Trên cơ sở so sánh tương đương , giả định hợp nhất kết quả tài chính của VCM năm 2019, doanh thu thuần của Masan Group sẽ tăng 19,7% so với cùng kỳ năm trước.
Tuy nhiên chi phí của Masan lại tăng cao. Trong năm 2020, chi phí bán hàng tăng 230% lên 13.116 tỷ đồng do ảnh hưởng từ việc hợp nhất VCM. Kết quả là chi phí bán hàng tính theo tỷ lệ phần trăm doanh thu thuần tăng từ mức 10,7% năm 2019 lên 17,1% trong năm 2020.
Chi phí bán hàng tại MCH tăng nhẹ lên 17,9% trong năm 2020 do việc ra mắt nhiều sản phẩm mới. Đôi với MML, tỷ lệ chi phí bán hàng trên doanh thu thuần tăng nhẹ lên 5,8% so với mức 5,4% trong năm 2019.
Bên cạnh đó, chi phí tài chính cũng tăng mạnh, lên 4.557 tỷ đồng tăng 107,1% so với năm 2019. Chi phí tài chính tăng cao do các khoản nợ gia tăng đáng kể để mua thêm cổ phần tại các công ty con, đặc biệt là The CrownX và VCM.
Sang năm 2021, doanh thu thuần của Masan Group tăng 14,8% lên 88.629 tỷ đồng nhờ tăng trưởng mạnh mẽ của MCH, MML và mức tăng 82,7% của MHT do giá hàng hóa cao hơn và mua lại mảng kinh doanh vonfram từ HCS.
Bên cạnh đó, lợi nhuận sau thuế trong năm 2021 tại tập đoàn Masan tăng 593,9% so với năm 2020 nhờ vào lợi nhuận cao hơn của các công ty con: MCH , MHT , TCB và giảm lỗ tại WCM cũng như khoản thu nhập một lần từ việc ngưng hợp nhất mảng kinh doanh thức ăn chăn nuôi của MML.
Ngoài ra còn nhờ vào việc chuyển nhượng trái phiếu hoán đổi, bù đắp cho chi phí lãi vay và phân bổ lợi thế thương mại cao hơn. Bên cạnh đó, phần doanh thu tài chính cho thấy sự gia tăng đáng kể, tăng 375,27% so với năm 2020.
Lãi đến từ việc bán trái phiếu hoán đổi và mất quyền kiểm soát trong các công ty con xuất phát từ việc Công ty TNHH De Heus mua lại toàn bộ trái phiếu đang lưu hành của MML. Vụ việc giúp Masan thu về khoản lãi lên đến 5.699,1 tỷ đồng.
Năm 2022, Masan thành lập Supra để bước chân vào dịch vụ logistics nội địa, có thể là đối thủ cạnh tranh của An Tín Logistic, Gemadept, DHL,…
Sản lượng hàng giao qua hệ thống DC Supra chiếm khoảng 50% tổng sản lượng hàng hóa của WinCommerce. Các kho khô vẫn chuyển khoảng 454 tấn hàng hóa/ngày, kho lạnh vận chuyển khoảng 275 tấn hàng hóa/ngày. Supra đã hỗ trợ WinCommerce tiết giảm 11% chi phí logistics đối với hàng hóa được giao trong năm 2023. Một trong những nhân tố giúp kênh bán lẻ phát triển là hệ thống phân phối phù hợp với kho, vận chuyển.
Năm 2023, nợ phải trả dài hạn tăng mạnh so với năm trước. Lý do: Phải trả khác từ 752/378 lên 8.199.245 (triệu VND), Vay, trái phiếu phát hành và nợ thuê tài chính dài hạn từ 30.425.625 lên 41.541.894 (triệu VND) thuyết minh 19,21. Xuất hiện khoản đặt cọc đầu tư dài hạn nhận từ bên thứ ba trị giá 7.803.740 triệu VND.
Khoản vay ngân hàng dài hạn trong năm 2023 tăng đột biến từ 18.444.260 triệu VND lên đến 33.725.965 triệu VND. Tuy nhiên khoản trái phiếu thường cũng giảm một khoản tương đương từ 35.142.828 triệu VND trong năm 2022 xuống chỉ còn 16.435.049 triệu VND trong năm 2023. Tuy nhiên khoản hoàn trả trong vòng 12 tháng thì năm 2023 thấp.


