0
 0
Quý II/2024 ghi nhận sự suy giảm mạnh mẽ về lợi nhuận của nhiều doanh nghiệp ngành dược phẩm hàng đầu Việt Nam, điển hình như Dược Hậu Giang, Imexpharm, Bidiphar… do sức mua trên thị trường yếu đi và chi phí sản xuất tăng vọt.
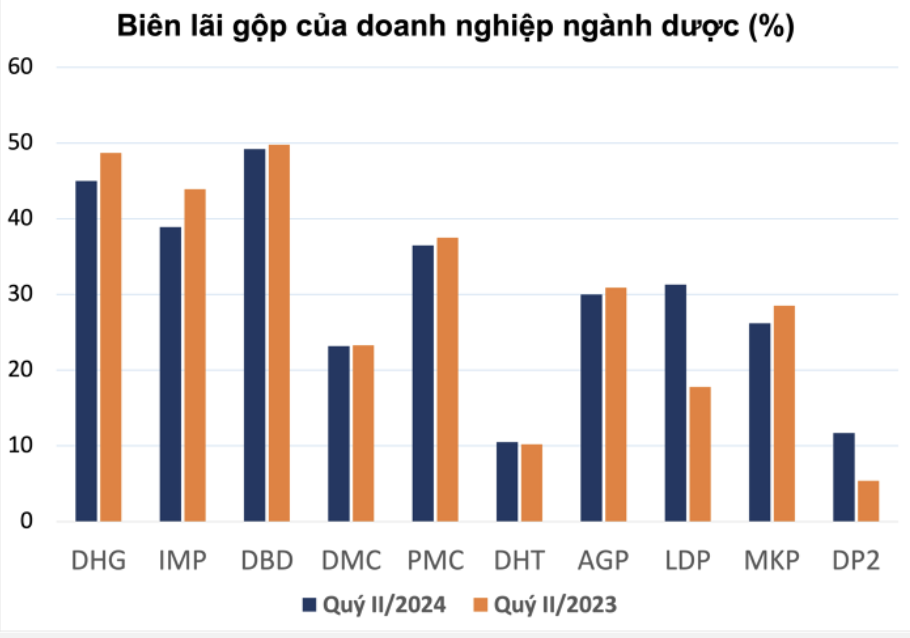
Thị trường chứng khoán quý II cho thấy sự đi xuống của ngành dược, với 40% doanh nghiệp niêm yết báo cáo lợi nhuận giảm, trong đó có 2 doanh nghiệp ngành dược thua lỗ. Tình hình càng đáng lo ngại hơn khi ngay cả các tên tuổi lớn như Dược Hậu Giang, Imexpharm và Bidiphar đều chứng kiến biên lợi nhuận thu hẹp.
CTCP Dược Hậu Giang (Mã: DHG) – doanh nghiệp ngành dược lớn nhất niêm yết trên sàn chứng khoán đạt 1.106 tỷ đồng, giảm nhẹ 4% so với cùng kỳ năm ngoái do sức mua thị trường suy yếu. Biên lãi gộp cũng giảm từ 48,7% xuống 45%, cho thấy áp lực ngày càng tăng đối với hoạt động kinh doanh của công ty.
Lãi sau thuế của Dược Hậu Giang giảm 27% xuống 192 tỷ đồng. Đây cũng là mức lãi quý thấp nhất trong vòng ba quý của công ty.
Cho đến tháng 5 năm nay, Dược Hậu Giang vẫn phụ thuộc chủ yếu vào doanh thu từ kênh bán lẻ (OTC), trong khi kênh đấu thầu bệnh viện (ETC) mới chỉ đóng góp khoảng 11%. Tuy nhiên, với việc đầu tư xây dựng nhà máy đạt chuẩn Japan-GMP, dự kiến đi vào hoạt động từ quý IV, Chứng khoán Agribank nhận định DHG sẽ có lợi thế cạnh tranh hơn trong các gói thầu thuốc nhóm 1-2 tại kênh ETC.
Trong khi đó, Imexpharm (Mã: IMP) lại có quý II khởi sắc với doanh thu tăng 18% lên 517 tỷ đồng. Tuy nhiên, do giá vốn tăng nhanh hơn doanh thu, biên lợi nhuận gộp của IMP bị thu hẹp và lợi nhuận sau thuế giảm 17% xuống còn 66 tỷ đồng. Mặc dù vậy, Chứng khoán Rồng Việt vẫn lạc quan về triển vọng của IMP trong nửa cuối năm nhờ nhu cầu khám chữa bệnh tăng cao và chi phí khấu hao giảm.
CTCP Dược – Trang thiết bị y tế Bình Định (Bidiphar – Mã: DBD) ghi nhận doanh thu tăng trưởng 5% lên 433 tỷ đồng. Tuy nhiên, lợi nhuận sau thuế giảm 3% xuống 72 tỷ đồng do chi phí trong kỳ tăng cao và hụt thu phần lợi nhuận từ công ty liên kết.
CTCP Dược phẩm Hà Tây (Mã: DHT) báo lãi sau thuế giảm 31% xuống 18 tỷ đồng trong bối cảnh doanh thu của công ty giảm sút, đạt gần 494 tỷ đồng (giảm 10% so với cùng kỳ). Bên cạnh đó là chi phí quản lý doanh nghiệp tăng cao do phát sinh chi phí vận hành liên quan đến nhà máy mới CNC Hataphar.
Nhờ việc cơ cấu danh mục sản phẩm, đẩy mạnh các sản phẩm chiến lược, triển khai các chính sách bán hàng mới, CTCP Xuất nhập khẩu Y tế Domesco (Mã: DMC) báo lãi tăng trưởng 8% so với cùng kỳ, đạt hơn 52 tỷ đồng.
Tương tự, một số doanh nghiệp ngành dược cũng có lợi nhuận tăng trưởng trong quý II như CTCP Dược phẩm Dược liệu Pharmedic (Mã: PMC), CTCP Dược phẩm Agimexpharm (Mã: AGP)…
Dù có doanh thu tăng trưởng so với cùng kỳ nhưng CTCP Hóa – Dược phẩm Mekophar (Mã: MKP) vẫn báo lỗ sau thuế hơn 6 tỷ đồng, nguyên nhân là do giá nguyên vật liệu đầu vào và các chi phí tăng cao.
Kênh ETC: “Cứu cánh” hay “con dao hai lưỡi”?
Thị trường dược phẩm Việt Nam vốn đã rất cạnh tranh, nay càng trở nên khốc liệt hơn khi các doanh nghiệp phải “chiến đấu” để giành giật thị phần trong bối cảnh sức mua giảm sút. Cuộc đua này diễn ra trên cả hai kênh ETC (đấu thầu bệnh viện) và OTC (bán lẻ).
Kênh ETC, vốn được xem là “miếng bánh ngon” với giá trị trúng thầu lớn, đang thu hút sự quan tâm của nhiều doanh nghiệp. Tuy nhiên, sự cạnh tranh ở đây cũng rất gay gắt, đặc biệt là với các thuốc biệt dược gốc nhập khẩu trong ngành dược.
Theo dự báo của IQVIA, thị trường dược phẩm toàn cầu sẽ tiếp tục tăng trưởng ổn định trong giai đoạn 2023-2027, đạt quy mô 1.900 tỷ USD vào năm 2027, sau giai đoạn biến động mạnh do đại dịch COVID-19.
Chứng khoán Rồng Việt (VDSC) nhận định ngành dược Việt Nam có tiềm năng tăng trưởng dài hạn nhờ xu hướng già hóa dân số và nhu cầu sử dụng dược phẩm ngày càng tăng. Dự báo của Tổng cục Thống kê cho thấy số người trên 60 tuổi sẽ tăng mạnh trong những năm tới, tạo ra một thị trường lớn cho các sản phẩm chăm sóc sức khỏe.
Bên cạnh đó, Fitch Solutions cũng dự báo chi tiêu bình quân đầu người cho ngành dược phẩm tại Việt Nam sẽ tăng trưởng ấn tượng 7,8% mỗi năm trong giai đoạn 2021-2026, đạt 2,12 triệu đồng/người vào năm 2026. Điều này cho thấy người dân ngày càng sẵn sàng chi trả nhiều hơn cho sức khỏe, mở ra cơ hội lớn cho các doanh nghiệp dược phẩm trong nước.

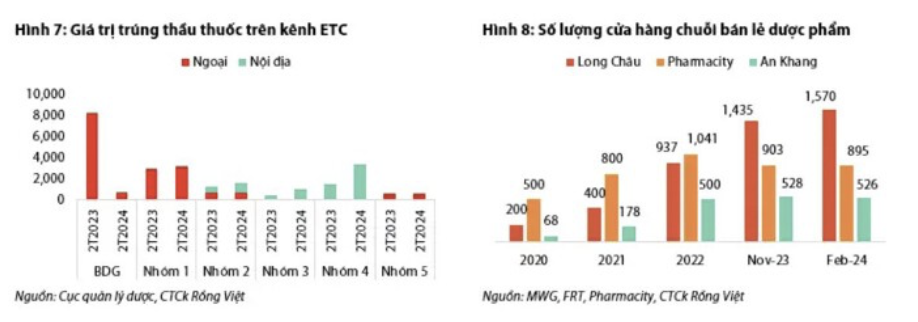
Với môi trường chính sách thuận lợi, Chứng khoán Rồng Việt (VDSC) nhận định kênh đấu thầu bệnh viện (ETC) sẽ là động lực tăng trưởng chính của ngành dược Việt Nam trong năm 2024. Mặc dù giá trị trúng thầu ETC giảm nhẹ trong hai tháng đầu năm, nhưng sự sụt giảm này chủ yếu đến từ nhóm thuốc biệt dược gốc nhập khẩu.
Ngược lại, các loại thuốc generic nội địa đang được ưu tiên sử dụng để giảm chi phí cho quỹ bảo hiểm y tế, dẫn đến giá trị trúng thầu nhóm thuốc 2-4 đạt 6.000 tỷ đồng với tỷ trọng thuốc nội chiếm tới 88%. Đây được xem là tín hiệu tích cực cho sự tăng trưởng của các công ty dược trong nước.
Bên cạnh đó, kênh bán lẻ (OTC) cũng được dự báo sẽ tiếp tục tăng trưởng ổn định khoảng 7% nhờ hệ thống phân phối rộng khắp và thói quen mua thuốc tại nhà thuốc của người dân.