




 0
 0
Tín hiệu nâng lãi suất từ BOJ đã kích hoạt áp lực bán tháo lan rộng trên thị trường trái phiếu toàn cầu. Lợi suất trái phiếu Mỹ và Đức tăng vọt, kéo theo sự sụt giảm của các tài sản rủi ro và giao dịch carry trade bị đảo ngược.
Thị trường tài chính toàn cầu vừa chứng kiến một làn sóng bán tháo trái phiếu mạnh mẽ trong phiên giao dịch đầu tháng 12, với tâm điểm là sự gia tăng đột biến của lợi suất trái phiếu chính phủ. Sự biến động này bắt nguồn từ những tín hiệu thay đổi chính sách tiền tệ tại Ngân hàng Trung ương Nhật Bản (BOJ), gây ra hiệu ứng lan truyền từ Tokyo đến các trung tâm tài chính lớn khác như New York và Frankfurt.
Điểm khởi đầu cho sự căng thẳng trên thị trường là phát biểu của Thống đốc BOJ Kazuo Ueda về khả năng ngân hàng trung ương có thể tiến hành nâng lãi suất ngay trong tháng 12. Tuyên bố này đã ngay lập tức được thị trường hấp thụ, đẩy lợi suất trái phiếu Chính phủ Nhật Bản (JGB) tăng vọt. Cụ thể, lợi suất trái phiếu JGB kỳ hạn 2 năm, loại nhạy cảm nhất với thay đổi chính sách đã vượt mốc 1%, mức cao chưa từng thấy kể từ năm 2008.
Tương tự, lợi suất trái phiếu kỳ hạn 10 năm cũng leo dốc khoảng 0.07 điểm phần trăm, đạt 1.87%, thiết lập mức cao nhất kể từ năm 2008. Sự thay đổi nhanh chóng này thể hiện kỳ vọng mạnh mẽ của thị trường tiền tệ khi xác suất BOJ hành động vào ngày 19 tháng 12 đã tăng từ dưới 25% lên khoảng 80% chỉ trong một tuần.
Sự tăng lợi suất đột ngột tại Nhật Bản đã nhanh chóng lan rộng ra thị trường quốc tế theo một hiệu ứng domino. Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm, vốn là thước đo tham chiếu cho hàng nghìn tỷ đô la tài sản toàn cầu đã tăng 0.08 điểm phần trăm, đạt 4.09%, ghi nhận mức tăng lớn nhất trong một tháng.
Đà tăng này diễn ra mạnh mẽ hơn vào buổi sáng tại Mỹ, đặc biệt là ở các kỳ hạn dài, kết phiên cao hơn khoảng 8 điểm cơ bản. Không nằm ngoài xu hướng, lợi suất trái phiếu Chính phủ Đức kỳ hạn 10 năm cũng tăng 0.06 điểm phần trăm, lên 2.75%.
Ảnh hưởng đến tài sản rủi ro và dòng vốn trái phiếu toàn cầu
Việc lợi suất trái phiếu chính phủ toàn cầu đồng loạt tăng đã tạo ra áp lực kép lên các loại tài sản rủi ro. Khi nhà đầu tư có thể thu được lợi suất cao hơn từ các tài sản được coi là trú ẩn an toàn, sức hấp dẫn của các khoản đầu tư rủi ro cao hơn tự nhiên giảm sút.
Thị trường tiền ảo là một trong những khu vực chịu tác động nặng nề nhất. Bitcoin đã ghi nhận mức giảm khoảng 5.5% trong phiên, nâng tổng mức giảm trong tháng lên hơn 20%. Các cổ phiếu liên quan đến tài sản số cũng chịu chung số phận, điển hình là Coinbase giảm 4.8%.
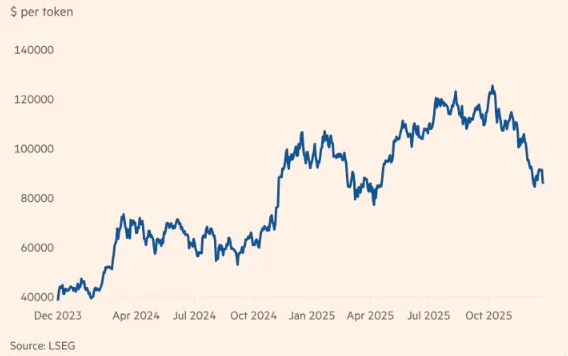
Sự sụt giảm này được giải thích một phần là do sự đảo ngược của các giao dịch carry trade. Trong nhiều năm, nhà đầu tư đã vay đồng Yên với lãi suất gần như bằng 0 để đầu tư vào các tài sản có lợi suất cao hơn, bao gồm cả tiền ảo và các loại tài sản rủi ro khác. Tuy nhiên, khi lãi suất Nhật Bản có xu hướng tăng, các giao dịch này đang bị đảo ngược, tạo ra một nguồn cung bán lớn trên thị trường tài sản rủi ro.
Bên cạnh đó, thị trường chứng khoán Mỹ cũng nhuốm sắc đỏ. Chỉ số Nasdaq Composite đóng cửa giảm 0.4%, trong khi S&P 500 sụt 0.5%.
Động thái của BOJ còn mang đến hàm ý sâu xa hơn cho cấu trúc dòng vốn tài chính quốc tế. Trong suốt nhiều năm, các nhà đầu tư tổ chức của Nhật Bản, như các công ty bảo hiểm và quỹ hưu trí, đã đổ một lượng lớn tiền vào trái phiếu nước ngoài, đặc biệt là trái phiếu Kho bạc Mỹ và châu Âu, để tìm kiếm lợi suất cao hơn. Sự hiện diện của họ là một nguồn tài trợ quan trọng cho thị trường trái phiếu quốc tế.
Việc lãi suất trong nước tăng lên sẽ khiến các nhà đầu tư này có xu hướng hồi hương vốn từ thị trường trái phiếu nước ngoài về nước, làm giảm một nguồn cầu lớn cho trái phiếu quốc tế. Các nhà phân tích nhận định rằng điều này đang diễn ra vào thời điểm mà các chính phủ lớn, bao gồm cả Mỹ, vẫn đang tiếp tục phát hành một lượng trái phiếu đáng kể.
Tại Mỹ, bên cạnh áp lực từ BOJ, thị trường trái phiếu Kho bạc còn chịu tác động từ làn sóng phát hành trái phiếu doanh nghiệp lớn. Sự kiện Merck & Co. thông báo chào bán gói trái phiếu trị giá 8 tỷ USD trong loạt thương vụ huy động tổng cộng 15.8 tỷ USD, vượt hơn ba phần tư dự báo cho cả tuần là một minh chứng.
Nguồn cung trái phiếu doanh nghiệp dồi dào cạnh tranh với trái phiếu Chính phủ để hút dòng tiền đầu tư, đồng thời phản ánh các điều kiện tài chính đã trở nên thuận lợi hơn, một phần nhờ việc Cục Dự trữ Liên bang (Fed) đã cắt giảm lãi suất trước đó. Giới giao dịch trái phiếu vẫn đang định giá khả năng Fed sẽ hạ lãi suất chuẩn lần thứ ba trong năm vào cuộc họp tuần tới, bất chấp những lo ngại rằng lạm phát có thể neo ở mức cao hơn mục tiêu 2%.
Thị trường trái phiếu toàn cầu đang trải qua một giai đoạn nhạy cảm khi chính sách tiền tệ của các ngân hàng trung ương lớn bắt đầu phân kỳ hoặc có tín hiệu bình thường hóa. Sự thay đổi đột ngột từ BOJ không chỉ tái định hình thị trường Nhật Bản mà còn kích hoạt sự biến động lan rộng, buộc các nhà đầu tư toàn cầu phải đánh giá lại chiến lược phân bổ tài sản của mình, đặc biệt là với các tài sản rủi ro và các giao dịch dựa trên chênh lệch lãi suất.


