




 0
 0
Sự kiện FTSE Russell chính thức nâng hạng thị trường chứng khoán Việt Nam lên Nhóm mới nổi thứ cấp (Secondary Emerging Market) từ tháng 9/2026 mở ra giai đoạn chuyển mình lịch sử.
Với lộ trình giải ngân chia làm 4 đợt và tiềm năng thu hút ít nhất 1,7 tỷ USD từ các quỹ thụ động, đây được xem là “bàn đạp” quan trọng để thị trường hướng tới những chuẩn mực cao hơn của MSCI trong tương lai.
Dòng chảy vốn ngoại vào thị trường chứng khoán Việt Nam đang đứng trước một bước ngoặt. Sau thời gian dài nỗ lực cải thiện các tiêu chí về pháp lý và vận hành, thông báo chính thức từ FTSE Russell về việc đưa Việt Nam vào danh mục Thị trường mới nổi (EM) đã xác lập một lộ trình rõ ràng cho các định chế tài chính quốc tế. Theo đánh giá từ VPBank Securities (VPBankS), hiệu lực của đợt nâng hạng này sẽ bắt đầu từ ngày 21/09/2026, đi kèm với những thay đổi căn bản về cấu trúc dòng vốn và đối tượng nhà đầu tư trên thị trường.
Lộ trình giải ngân bốn giai đoạn và cơ chế chuyển đổi dòng vốn FTSE
Điểm khác biệt lớn nhất trong lần nâng hạng này của Việt Nam so với các thị trường tiền nhiệm là sự thận trọng và tính hệ thống trong việc triển khai. Thay vì thực hiện một lần duy nhất, việc đưa Việt Nam vào bộ chỉ số FTSE GEIS được thực hiện theo cơ chế “cuốn chiếu” chia làm 4 chặng kéo dài trong vòng một năm, bắt đầu từ tháng 9/2026 và kết thúc vào tháng 9/2027. Cụ thể, trong đợt đầu tiên vào tháng 9/2026, tỷ trọng giải ngân sẽ ở mức 10%, sau đó tăng dần lên 20% vào tháng 3/2027 và đạt đỉnh điểm 35% cho mỗi đợt vào tháng 6 và tháng 9 năm 2027.
Việc phân bổ theo lộ trình này nhằm đảm bảo thanh khoản thị trường không bị cú sốc cung – cầu quá lớn, đồng thời giúp các quỹ chỉ số có đủ thời gian để tái cơ cấu danh mục một cách mượt mà nhất. Đáng chú ý, trong khi quá trình gia nhập nhóm mới nổi diễn ra theo từng bước, việc loại Việt Nam ra khỏi chỉ số thị trường Cận biên (Frontier Market) sẽ được FTSE thực hiện dứt điểm một lần duy nhất vào kỳ đánh giá tháng 9/2026. Điều này đồng nghĩa với việc sẽ có một sự hoán đổi vị thế hoàn toàn, đưa Việt Nam thoát khỏi “vùng trũng” của các thị trường nhỏ để chính thức đứng chung hàng ngũ với những nền kinh tế năng động hơn trong khu vực và thế giới.

Ước tính từ dữ liệu hiện tại, giá trị dòng vốn thụ động (passive) tối thiểu chảy vào thị trường Việt Nam sẽ đạt khoảng 1,7 tỷ USD. Con số này được tính toán dựa trên tỷ trọng dự kiến của Việt Nam là 0,35% trong chỉ số FTSE Emerging All Cap và 0,227% trong chỉ số FTSE Emerging. Tuy nhiên, 1,7 tỷ USD mới chỉ là “phần nổi của tảng băng”. Trong cấu trúc đầu tư quốc tế, các quỹ chủ động (active) thường có quy mô tổng tài sản gấp khoảng 5 lần so với các quỹ ETF. Khi một thị trường được xác nhận vào rổ EM, các quỹ chủ động sẽ có xu hướng phân bổ vốn sớm hơn hoặc mạnh mẽ hơn để đón đầu xu thế, tạo ra một lực cầu bền vững trong dài hạn cho thị trường.
Sự tự tin của các tổ chức quốc tế còn đến từ những cải cách pháp lý thực chất mà cơ quan quản lý đã triển khai. Thông tư 08/2026/TT-BTC có hiệu lực từ đầu năm 2026 đã giải quyết được “nút thắt” về phương thức giao dịch và tài khoản cho nhà đầu tư nước ngoài. Mô hình Global Broker (môi giới toàn cầu) cho phép các định chế ngoại đặt lệnh trực tiếp không qua các rào cản hành chính phức tạp như trước, cộng với kế hoạch triển khai hệ thống bù trừ trung tâm (CCP) vào đầu năm 2027, là những điều kiện tiên quyết để giữ chân dòng vốn lớn sau khi được nâng hạng.
Sức bật từ danh mục blue-chip và triển vọng gia nhập chuẩn MSCI
Khi thị trường chuyển dịch từ nhóm Cận biên sang Mới nổi, khẩu vị của dòng vốn ngoại cũng có sự thay đổi rõ rệt. Thay vì tìm kiếm những cơ hội mang tính đầu cơ cao, các quỹ EM tập trung ưu tiên vào những doanh nghiệp có vốn hóa lớn, thanh khoản dồi dào và minh bạch về thông tin. Dữ liệu phân tích danh mục FTSE Vietnam Index cho thấy sự tập trung rất lớn vào nhóm cổ phiếu trụ cột.
Trong danh sách các mã kỳ vọng hưởng lợi mạnh mẽ nhất, Tập đoàn Masan (MSN) và Vingroup (VIC) đang dẫn đầu về khả năng thu hút vốn. Cụ thể, giá trị dòng vốn dự kiến đổ vào VIC được ước tính lên tới hơn 467 triệu USD, theo sau là Vinhomes (VHM) với hơn 176 triệu USD. Nhóm thép và công nghệ với các đại diện như Hòa Phát (HPG) và FPT cũng nằm trong tâm điểm đầu tư với mức vốn dự kiến lần lượt là 123 triệu USD và 75 triệu USD. Những con số này phản ánh niềm tin của khối ngoại vào các đầu tàu kinh tế của Việt Nam, những doanh nghiệp có đủ quy mô để hấp thụ lượng vốn ngoại lớn mà không gây ra biến động giá bất thường.

Một yếu tố kỹ thuật hỗ trợ đắc lực cho đợt nâng hạng này chính là dư địa sở hữu nước ngoài (foreign room). Sau giai đoạn khối ngoại thực hiện tái cơ cấu và bán ròng nhẹ trong các năm trước, tỷ lệ sở hữu của nhà đầu tư nước ngoài tại nhiều cổ phiếu vốn hóa lớn hiện đang ở mức khá thấp so với trần quy định. Theo thống kê đến tháng 4/2026, chỉ có khoảng 4 trên 31 cổ phiếu thành phần chủ chốt đạt mức sở hữu ngoại tiệm cận 50% giới hạn. Khoảng trống này vô tình trở thành “vùng đệm” lý tưởng, cho phép các quỹ đầu tư mới mua vào với khối lượng lớn mà không gặp phải rào cản về “hết room” – một trong những lỗi lo ngại lớn nhất của các quỹ đầu tư chỉ số.
Quan trọng hơn, việc chính thức hiện diện trong danh sách EM của FTSE còn được giới phân tích nhìn nhận như một chứng chỉ uy tín để Việt Nam sớm được MSCI (Morgan Stanley Capital International) đưa vào tầm ngắm. MSCI thường có các tiêu chuẩn khắt khe hơn về quyền tiếp cận thị trường và độ rộng của các mã cổ phiếu. Tuy nhiên, các chỉ số hiện tại của Việt Nam đang cho thấy sự sẵn sàng cao độ. MSCI Vietnam Index hiện có tới 68 cổ phiếu thành phần, con số này cao hơn nhiều lần so với mức trung bình của các thị trường khác trong rổ MSCI EFM Asean Index như Philippines hay Qatar.
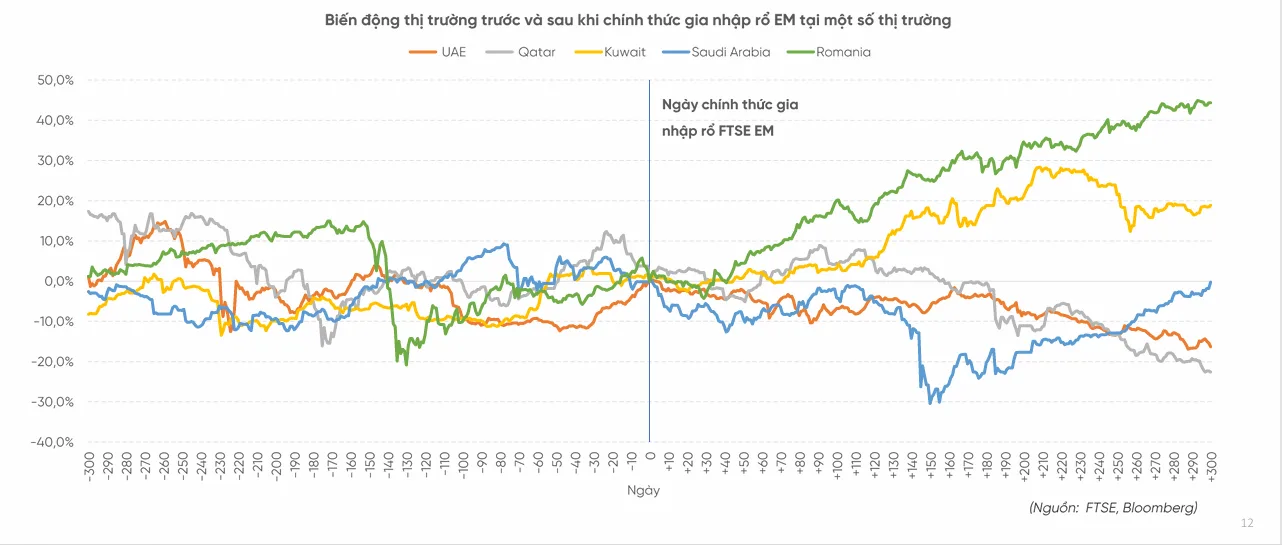
Thanh khoản trung bình của thị trường Việt Nam cũng ghi nhận sự vượt trội, đạt khoảng 9 triệu USD/ngày tính theo chuẩn MSCI, bỏ xa các đối thủ cùng nhóm. Sự áp đảo về cả số lượng lẫn chất lượng hàng hóa niêm yết trên sàn là minh chứng rõ nhất cho việc thị trường chứng khoán Việt Nam đã thực sự “trưởng thành” và vượt xa quy mô của một thị trường cận biên thông thường.


