






 0
 0
Thương vụ mua lại Phân bón Hàn Việt và giá phân bón thế giới có xu hướng hồi phục được nhận định là hai động lực chính thúc đẩy kết quả kinh doanh của Đạm Cà Mau (mã cổ phiếu DCM) trong năm nay.
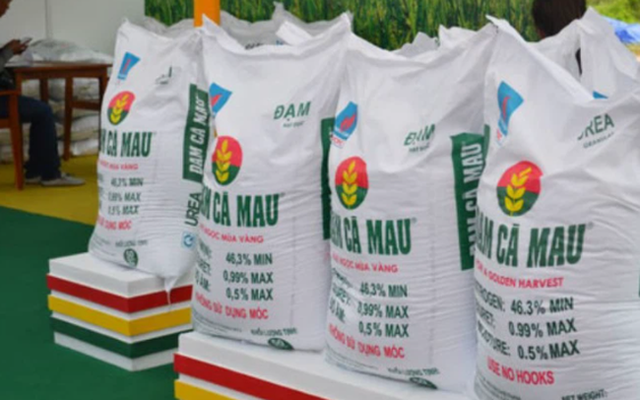
Trong năm 2023 vừa qua, Công ty Cổ phần Phân bón Dầu khí Cà Mau (Đạm Cà Mau, mã cổ phiếu DCM – sàn HoSE) ghi nhận doanh thu 12.602 tỷ đồng và lãi ròng 1.107 tỷ đồng, lần lượt giảm 20,9% và giảm 74,3% so với mức nền cao kỷ lục của năm 2022.
Sự sụt giảm mạnh này chủ yếu do giá bán trong nước và ngoài nước giảm mạnh; trong khi đó, sản lượng tiêu thụ phân bón các loại của Đạm Cà Mau đã tăng lên. Bên cạnh đó, Đạm Cà Mau đang có bảng cân đối kế toán lành mạnh với hệ số thanh toán lãi vay vẫn đang duy trì ở mức cao 67,6 lần.
Theo đánh giá mới đây của hãng chứng khoán Yuanta Việt Nam, kết quả kinh doanh của Đạm Cà Mau dự kiến sẽ được cải thiện tích cực khi giá phân bón ure phục hồi nhờ giá khí đốt có xu hướng tăng trở lại, nguồn cung ure trong nước đang hạn chế, và Trung Quốc cấm xuất khẩu phân bón ít nhất đến tháng 4/2024.
Bên cạnh đó, Hiệp hội Phân bón Thế giới (IFA) dự báo tổng nhu cầu tiêu thụ phân bón có xu hướng tăng nhẹ, ước tăng khoảng 1,2% trong năm 2024, chủ yếu nhờ nhu cầu phân bón tăng ổn định 5 – 7% tại khu vực Nam Á và Mỹ Latinh.
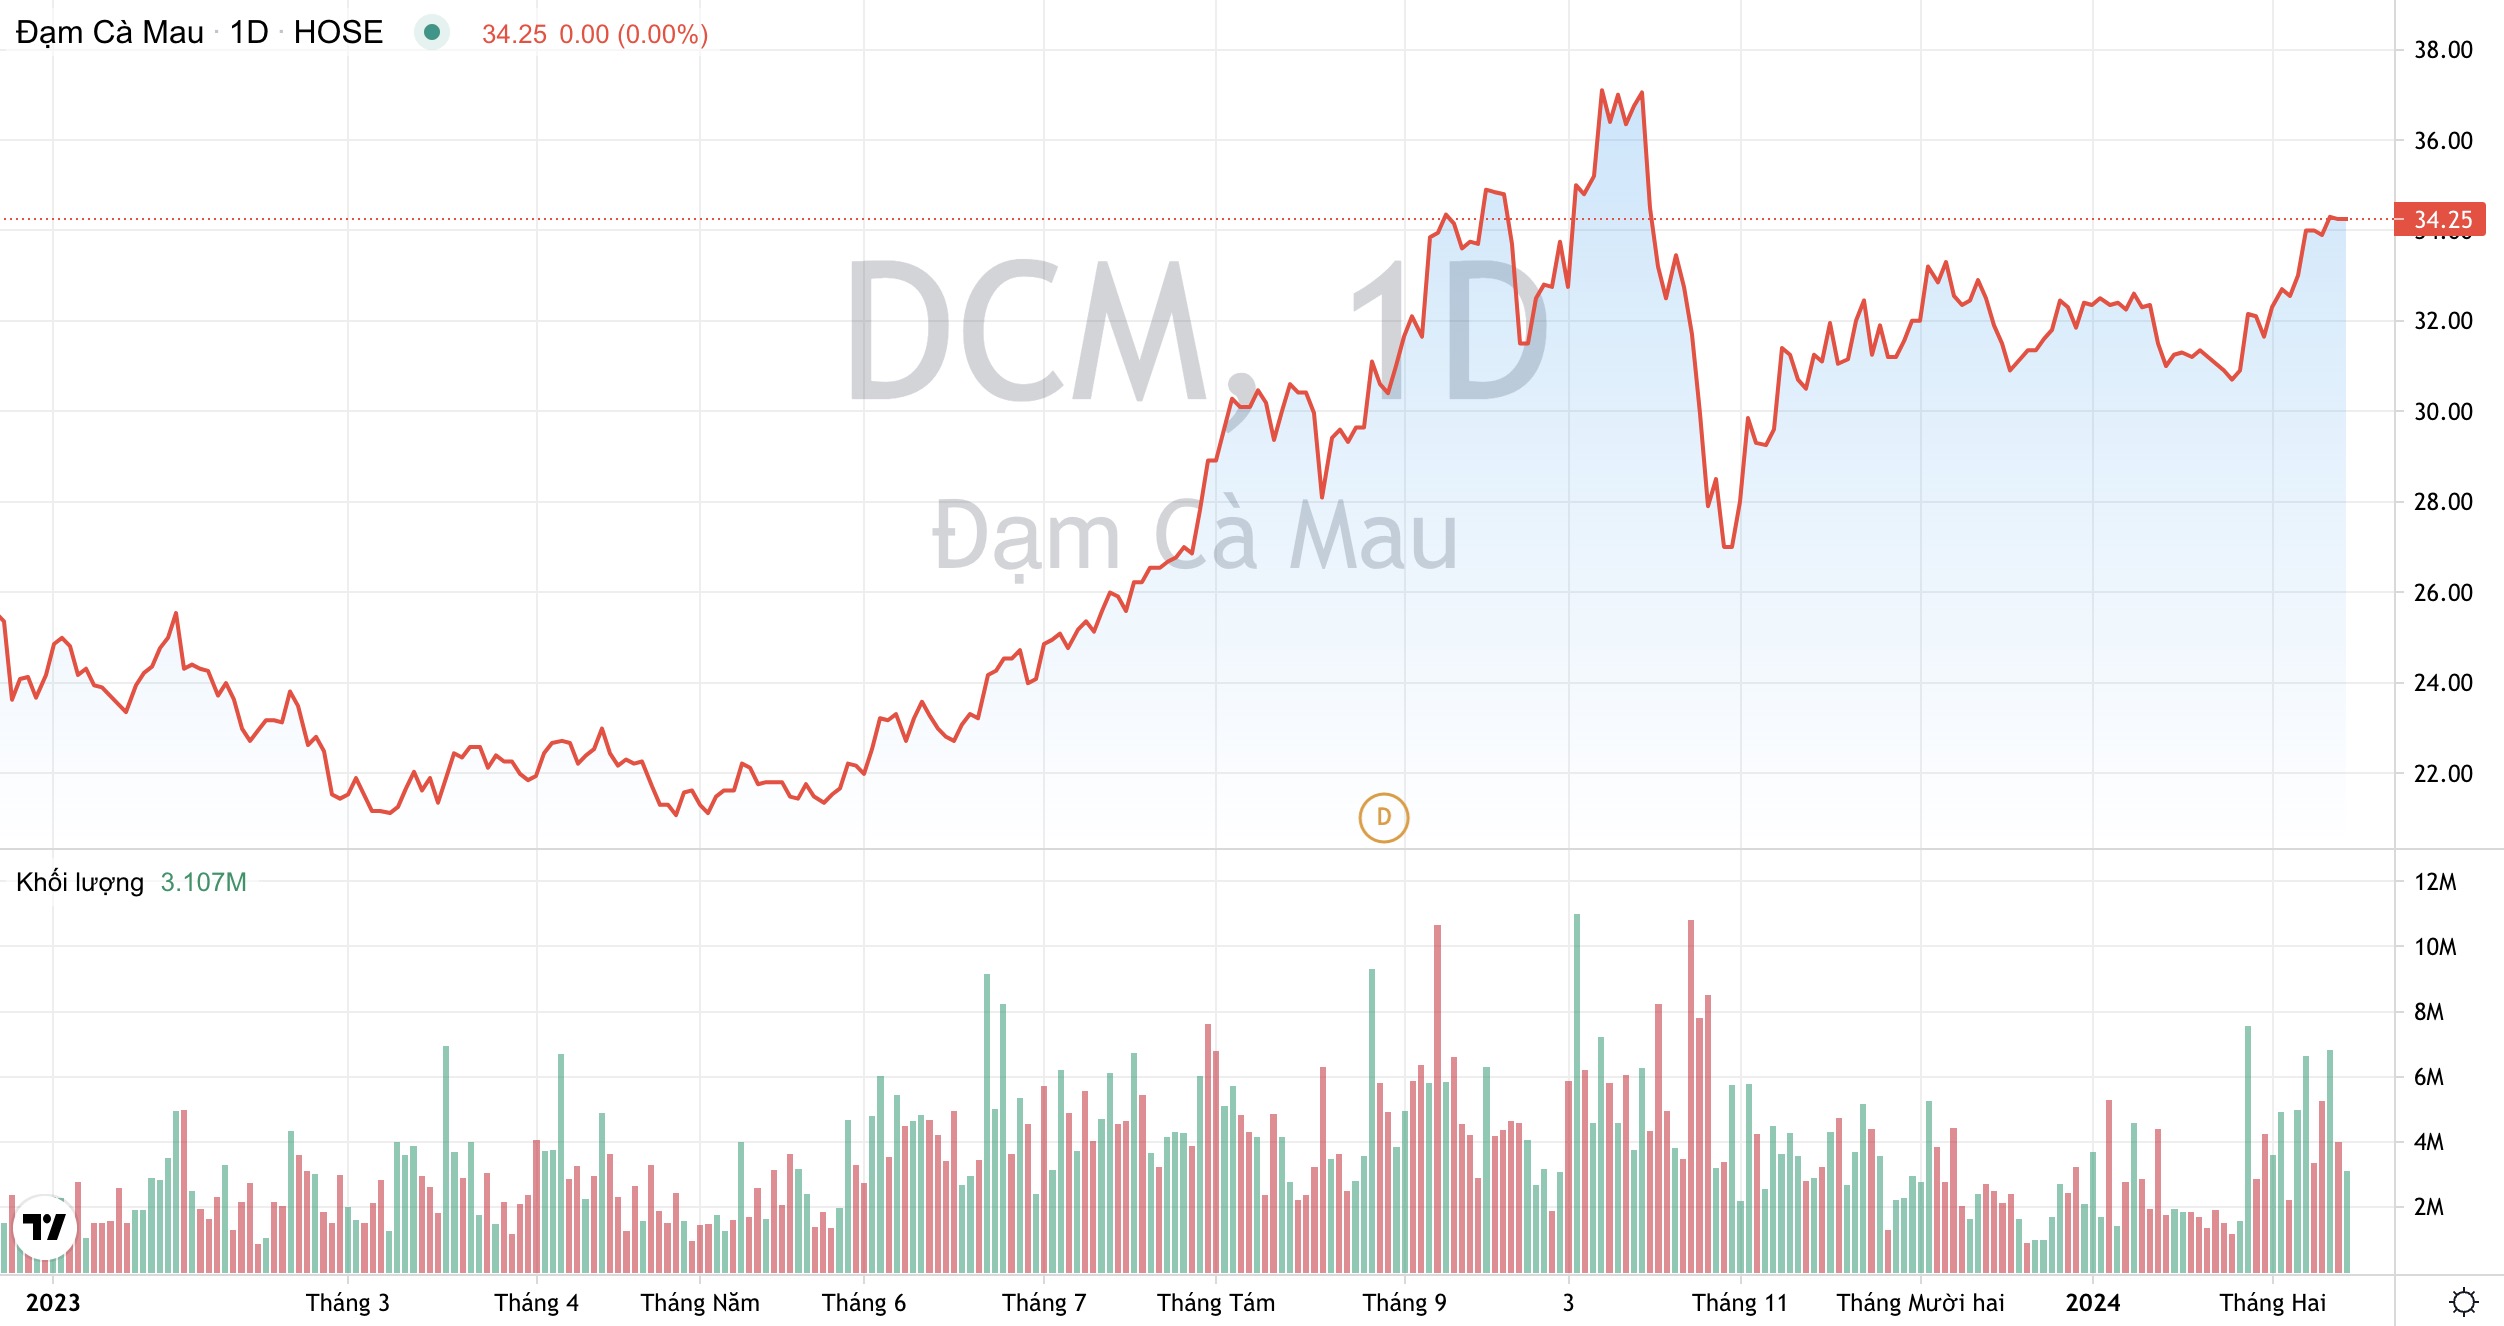
Động lực tăng trưởng của Đạm Cà Mau còn đến từ thương vụ mua lại Công ty TNHH Phân bón Hàn Việt (KVF) với giá trị đầu tư khoảng 600 tỷ đồng trong bối cảnh Nhà máy Đạm Cà Mau đã luôn hoạt động trên 100% công suất.
Việc thâu tóm thành công Phân bón Hàn Việt sẽ giúp nâng công suất mảng NPK của Đạm Cà Mau lên 660.000 tấn/năm, so với mức 300.000 tấn/năm hiện nay của Nhà máy NPK thuộc Đạm Cà Mau. Đồng thời, giúp Đạm Cà Mau thâm nhập sâu hơn loạt thị trường mục tiêu như TP.Hồ Chí Minh, Tây Nguyên,… Đặc biệt, Đạm Cà Mau còn có lợi thế hơn so với các doanh nghiệp NPK khác khi có khả năng tự chủ được nguồn phân ure đầu vào.
Với lượng tiêu thụ NPK của Đạm Cà Mau đang tăng dần qua các năm, cho thấy sản phẩm đã có chỗ đứng trên thị trường, thương vụ M&A này được kỳ vọng sẽ tạo tăng trưởng trong dài hạn cho Đạm Cà Mau.
Với triển vọng kinh doanh hiện tại, Yuanta Việt Nam hiện dự phóng, trong năm nay, Đạm Cà Mau có thể ghi nhận doanh thu ở mức 14.988 tỷ đồng và lãi ròng đạt 2.510 tỷ đồng, lần lượt tăng 19% và 126% so với mức thực hiện của năm 2023.
Duy Quang
Tạp chí Công thương


