




 0
 0
Kỳ vọng tăng trưởng mạnh mẽ của nhóm cổ phiếu PVT, DGW và TCB trong phiên 20/3 nhờ hưởng lợi từ giá cước vận tải biển, sự phục hồi sức mua bán lẻ và nền tảng CASA vững chắc. Các dữ liệu định giá hấp dẫn cho thấy tiềm năng bứt phá của doanh nghiệp trong năm 2026.
Thị trường chứng khoán trong giai đoạn hiện nay đang chứng kiến sự phân hóa rõ nét giữa các nhóm ngành, khiến việc sàng lọc dữ liệu về các mã có nền tảng cơ bản tốt trở nên cần thiết trước mỗi phiên giao dịch.
Trong số đó, mã PVT của Tổng công ty cổ phần Vận tải Dầu khí đang thu hút sự chú ý nhờ những động lực tăng trưởng từ bối cảnh vĩ mô thế giới. Các biến động địa chính trị tại khu vực Trung Đông, đặc biệt là tình trạng căng thẳng tại Eo biển Hormuz, đã tác động trực tiếp đến chuỗi cung ứng vận tải hàng lỏng toàn cầu.
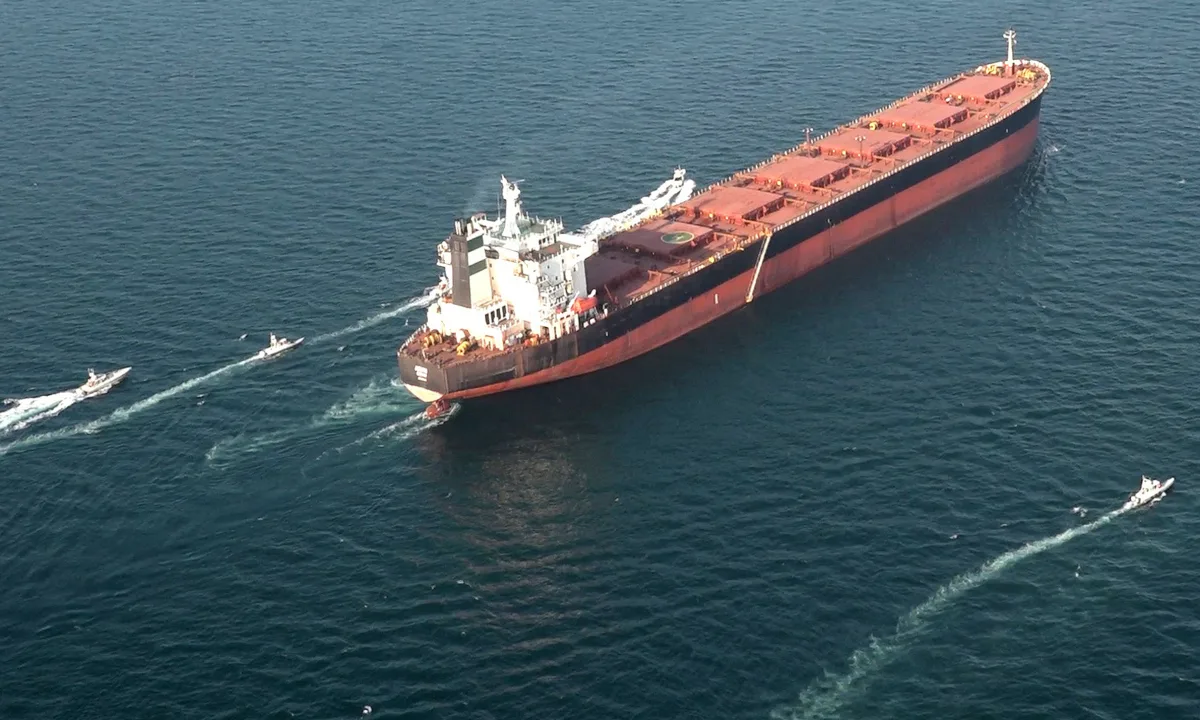
Việc thay đổi lộ trình di chuyển của các tàu vận tải không chỉ kéo dài thời gian vận chuyển mà còn làm giảm cung tàu hiệu dụng, từ đó đẩy mặt bằng giá cước thuê tàu lên mức cao. Với chiến lược mở rộng đội tàu liên tục trong giai đoạn 2023-2025, hiện PVT đang vận hành 65 tàu với tổng trọng tải lớn, trong đó các phân khúc tàu chở dầu thô và hóa chất chiếm tỷ trọng áp đảo.
Những yếu tố này được dự báo sẽ đóng góp tích cực vào doanh thu mảng vận tải, dự kiến đạt khoảng 11.562 tỷ đồng trong năm 2026, tăng trưởng 17% so với cùng kỳ năm trước. Mức lợi nhuận sau thuế của công ty mẹ cũng được kỳ vọng bứt phá khoảng 32%, tương ứng với EPS đạt 2.923 đồng. Với mức P/E hiện tại khoảng 9,8 lần, cổ phiếu này đang phản ánh tiềm năng hưởng lợi trực tiếp từ việc chốt các hợp đồng cho thuê tàu ở mặt bằng giá mới trong phiên giao dịch ngày 20/3.
Tiềm năng hồi phục của nhóm cổ phiếu bán lẻ và ngân hàng
Đối với lĩnh vực bán lẻ và công nghệ, mã DGW của Công ty cổ phần Thế giới số ghi nhận những tín hiệu phục hồi về mặt định giá trước thềm phiên giao dịch mới. Sau một giai đoạn điều chỉnh, chỉ số P/E dự phóng cho năm 2026 của DGW hiện ở mức 13,2 lần, thấp hơn đáng kể so với mức trung bình 5 năm của doanh nghiệp là 17 lần.
Sự chênh lệch này cho thấy cổ phiếu đang nằm ở vùng giá có sức hấp dẫn nhất định đối với các nhà đầu tư tổ chức. Dự báo lợi nhuận sau thuế của doanh nghiệp trong năm 2026 có thể đạt ngưỡng 723 tỷ đồng, tăng trưởng 30% so với năm 2025. Động lực này chủ yếu đến từ kỳ vọng vào sự ấm lại của thị trường tiêu dùng hàng điện tử và các giải pháp số hóa doanh nghiệp, giúp DGW củng cố vị thế trong chuỗi phân phối thiết bị tại Việt Nam.
Trong khi đó, ở nhóm ngành ngân hàng, cổ phiếu TCB của Ngân hàng TMCP Kỹ thương Việt Nam vẫn duy trì được sức hút dù tốc độ tăng trưởng tín dụng toàn ngành có dấu hiệu chậm lại trong quý đầu năm 2026. Định hướng của Ngân hàng Nhà nước về việc kiểm soát tăng trưởng tín dụng ở mức 15% đòi hỏi các tổ chức tín dụng phải tối ưu hóa cấu trúc lợi nhuận.
TCB hiện sở hữu lợi thế lớn từ tỷ lệ tiền gửi không kỳ hạn (CASA) ở mức cao, giúp ổn định chi phí vốn đầu vào ngay cả khi thị trường lãi suất có những biến động.Việc tái cơ cấu danh mục cho vay của TCB cũng là một điểm nhấn quan trọng khi ngân hàng đang có xu hướng giảm tỷ trọng cho vay các chủ đầu tư bất động sản để chuyển dịch dòng vốn sang các lĩnh vực như hạ tầng, y tế và cho vay tiêu dùng bán lẻ.
Sự chuyển dịch này không chỉ giúp đa dạng hóa rủi ro mà còn hướng tới mục tiêu tăng trưởng tín dụng bền vững hơn trong dài hạn.
Cấu trúc tài chính của các mã niêm yết
Biên lãi ròng (NIM) của ngân hàng TCB được dự báo sẽ duy trì sự ổn định hoặc tăng nhẹ khoảng 9 điểm cơ bản nhờ vào khả năng định giá lãi suất cho vay linh hoạt. Ngoài ra, nguồn thu nhập ngoài lãi từ hệ sinh thái tài chính gồm chứng khoán và bảo hiểm cũng đóng góp đáng kể vào tổng lợi nhuận. Hiện tại, TCB đang giao dịch ở mức P/B dự phóng khoảng 1,1 lần, thấp hơn khoảng 17% so với trung bình 5 năm và có mức chiết khấu so với trung bình ngành.
Việc phân tích các chỉ số tài chính cơ bản như P/E, P/B kết hợp với việc theo dõi biến động giá cước vận tải hay sức mua ngành bán lẻ là cơ sở để nhận diện dòng tiền trong phiên giao dịch ngày 20/3. Sự vận động của các mã cổ phiếu này sẽ phụ thuộc lớn vào các báo cáo kết quả kinh doanh định kỳ và các thông tin cập nhật về hạn mức tín dụng cũng như diễn biến giá hàng hóa trên thị trường quốc tế.


