


 0
 0
Khi chu kỳ tăng trưởng dựa vào tín dụng dễ dãi khép lại, thị trường bất động sản buộc phải trả lời câu hỏi cốt lõi: Làm thế nào để xây dựng một hệ sinh thái an cư bền vững khi người trẻ không còn mặn mà với gánh nặng vay nợ kéo dài hàng thập kỷ?
Trong suốt ba thập niên đô thị hóa vũ bão, sở hữu bất động sản tại các quốc gia Đông Á không đơn thuần là một quyết định tài chính cá nhân. Đó là thước đo của sự thành đạt, địa vị xã hội và điểm tựa tài chính vững chắc nhất cho mỗi gia đình. Tỷ lệ sở hữu nhà tư nhân từng chạm ngưỡng gần 90% tại Trung Quốc- con số vượt xa mức trung bình 65% của Mỹ- từng là minh chứng cho một niềm tin tưởng chừng bất biến: giá nhà đất sẽ luôn tăng và mua nhà là con đường tích lũy của cải tối ưu nhất. Thế nhưng, khi những vết nứt từ mô hình tăng trưởng dựa vào đòn bẩy tài chính quá mức lộ diện, bức tranh thị trường đã hoàn toàn đảo chiều. Người dân ngần ngại trước các khoản vay thế chấp, người trẻ chọn cách thuê nhà dài hạn, còn các nhà phát triển vật lộn trong cơn khát thanh khoản.
Gốc rễ của cuộc khủng hoảng niềm tin hiện nay bắt nguồn từ mô hình kinh doanh rủi ro cao được duy trì suốt nhiều năm bùng nổ. Khi chính sách nhà ở phân bổ thời bao cấp chấm dứt vào cuối thập niên 1990, dòng vốn tư nhân kết hợp cùng thói quen tích lũy cao của người dân đã tạo nên một lực cầu khổng lồ. Để đáp ứng cơn khát quỹ đất và mở rộng quy mô với tốc độ tối đa, các doanh nghiệp địa ốc đã vận hành một vòng xoay vốn liên tục: dùng đất làm tài sản thế chấp để vay ngân hàng, phát hành trái phiếu doanh nghiệp và tận dụng tối đa dòng tiền trả trước của người mua nhà để tiếp tục thâu tóm các quỹ đất tiếp theo.
Mô hình bán nhà hình thành trong tương lai từng là động cơ thần tốc giúp thị trường nhân rộng quy mô, nhưng nó lại vận hành dựa trên một giả định mong manh: thanh khoản và giá bán trên thị trường sơ cấp phải luôn đi lên. Đến khi các chính sách kiểm soát tín dụng được ban hành nhằm hạ nhiệt tăng trưởng nóng và chặn đứng nguy cơ bong bóng tài chính, dòng máu tín dụng lập tức bị siết lại.
Khi các tập đoàn địa ốc hàng đầu không còn khả năng đảo nợ và rơi vào diện thanh lý tài sản hoặc cần cứu trợ khẩn cấp, hệ quả không chỉ dừng lại ở các khoản nợ xấu ngân hàng. Nó đánh trực tiếp vào người mua nhà- những người đã dốc cạn tiền tích lũy và gánh khoản vay hàng chục năm nhưng phải đối mặt với những công trình dở dang, chậm tiến độ hoặc vắng bóng người ở.
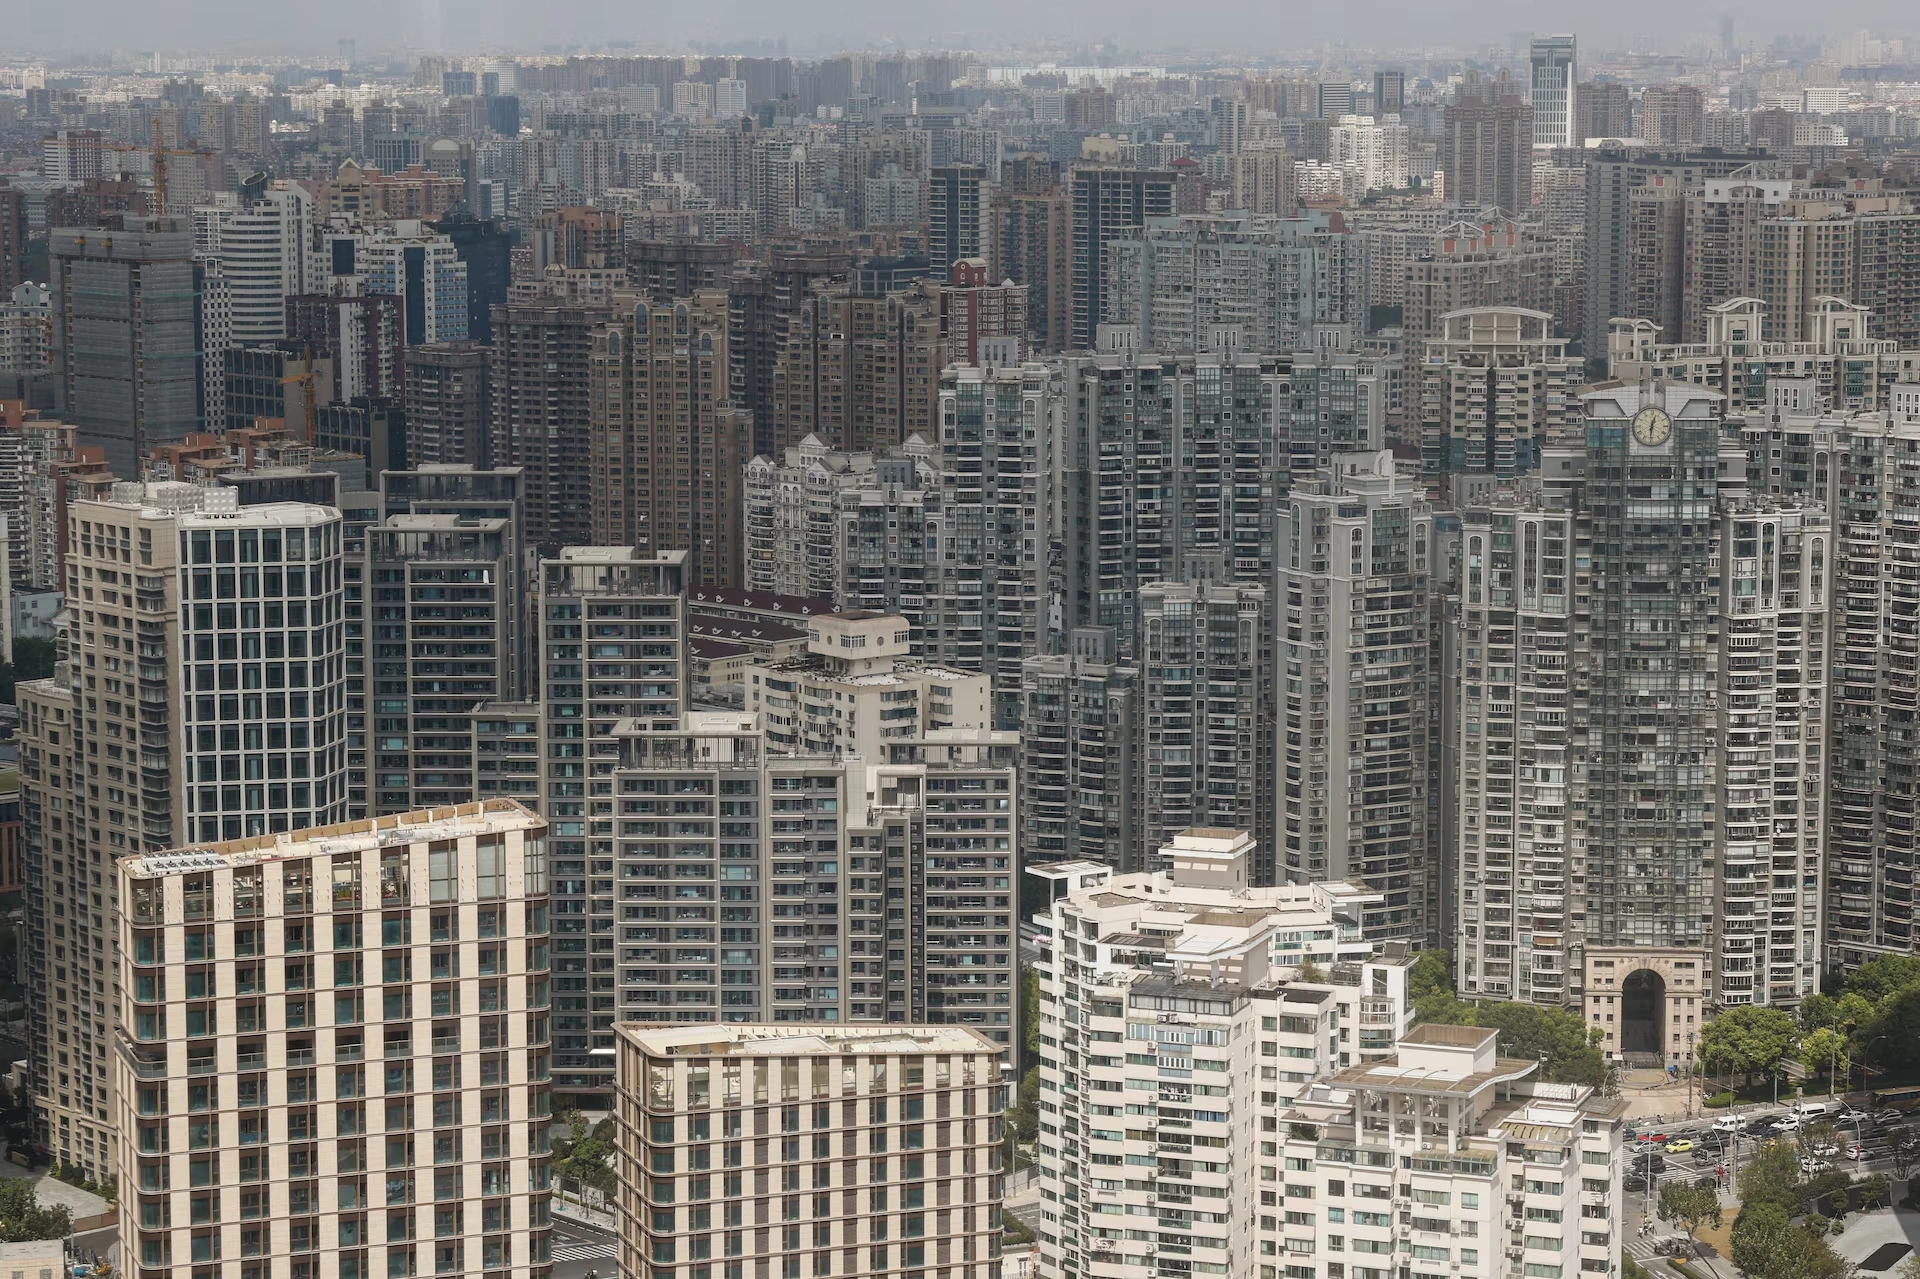
Đối với phân khúc nhà ở hình thành trong tương lai, tiến độ thi công và chất lượng bàn giao là sợi dây liên kết duy nhất tạo nên niềm tin. Khi các nhà phát triển mất khả năng thanh toán, sợi dây liên kết này đứt gãy hoàn toàn.
Người tiêu dùng rơi vào thế kẹt khi nhận ra tài sản tích lũy lớn nhất đời mình có thể bị chôn vùi trong những dự án bỏ hoang, trong khi nghĩa vụ trả nợ gốc và lãi vay thế chấp hàng tháng với ngân hàng vẫn không hề thuyên giảm. Thực tế này lý giải vì sao doanh số bán nhà mới có thể sụt giảm hơn 50% so với thời kỳ đỉnh cao. Sự sụt giảm ấy không chỉ bắt nguồn từ sự suy giảm sức mua nhất thời, mà là sự thoái trào của một niềm tin đã ăn sâu vào tâm thức xã hội qua nhiều thế hệ.
Người mua không còn sẵn sàng đặt cược tương lai tài chính của mình vào những bản vẽ phối cảnh hay lời hứa hẹn trên hợp đồng mua bán khi rủi ro pháp lý và năng lực thực thi của chủ đầu tư bị đặt dấu hỏi lớn. Thị trường rơi vào vòng xoáy luẩn quẩn: người mua e ngại khiến dòng tiền thu về của doanh nghiệp cạn kiệt, càng làm gia tăng áp lực đình trệ dự án.
Sự trầm lắng kéo dài của thị trường địa ốc đồng thời châm ngòi cho một cuộc tái định hình sâu sắc trong lối sống và tư duy tài chính của thế hệ trẻ. Nếu như thế hệ đi trước coi việc sở hữu một căn hộ chung cư tại các đô thị lớn là điều kiện tiên quyết để kết hôn, an cư và khẳng định vị thế, thì thế hệ hiện nay đang nhìn nhận tài sản này dưới một lăng kính thực tế và thận trọng hơn nhiều. Trước những biến động khó lường của nền kinh tế và thị trường lao động, việc gánh trên vai khoản vay thế chấp kéo dài từ 20 đến 30 năm bị xem là một chiếc còng tài chính giam lỏng sự tự do cá nhân.
Thay vì dồn ép toàn bộ thu nhập hàng tháng để trả nợ cho một tài sản đang có xu hướng đi ngang hoặc giảm giá trị thực sau khi trừ lạm phát và lãi vay, nhiều người lựa chọn thuê nhà dài hạn. Quyết định này giúp họ duy trì lượng tiền mặt dự phòng, giảm bớt áp lực tâm lý và giữ được sự linh hoạt để chuyển đổi công việc hoặc địa điểm sinh sống. Bên cạnh đó, quan niệm của các bậc phụ huynh cũng đang dần thay đổi.
Thay vì dồn toàn bộ gia tài tích cóp của cả đời để hỗ trợ con cái mua một căn hộ đắt đỏ, nhiều gia đình bắt đầu nhận ra rủi ro của việc tập trung toàn bộ tài sản vào một kênh đầu tư duy nhất. Xu hướng chấp nhận cuộc sống thuê nhà dài hạn, vốn rất phổ biến tại các quốc gia phương Tây, đang dần len lỏi vào các đô thị lớn như một sự thích nghi tất yếu trước thực trạng giá nhà đã vượt quá xa khả năng chi trả của thu nhập thực tế.
Những biến động dữ dội vừa qua mang lại bài học mang tính sống còn cho toàn bộ chu kỳ phát triển tiếp theo của thị trường bất động sản. Sự điều chỉnh này, dù đau đớn, là cần thiết để thanh lọc những mô hình kinh doanh cơ hội, đưa thị trường thoát khỏi cơn say đầu cơ và quay trở về với giá trị cốt lõi: đáp ứng nhu cầu an cư thực chất của xã hội. Để tái thiết lập niềm tin và tạo dựng nền tảng phát triển lành mạnh, sự thay đổi phải đến từ chính các chủ thể trên thị trường.
Các nhà phát triển bất động sản buộc phải từ bỏ tư duy tăng trưởng nóng bằng mọi giá. Năng lực vốn tự có, tính minh bạch trong việc sử dụng dòng tiền ứng trước của khách hàng và kỷ luật quản trị nợ vay phải trở thành tiêu chuẩn cốt lõi thay vì chạy theo quy mô quỹ đất hay số lượng dự án khởi công. Song song với đó, cơ chế quản lý tài khoản phong tỏa cần được hoàn thiện và thực thi nghiêm ngặt nhằm bảo đảm tiền thanh toán của khách hàng chỉ được giải ngân đúng theo tiến độ thi công thực tế của chính dự án đó, ngăn chặn triệt để tình trạng rút ruột dòng tiền sang các mục đích đầu cơ khác.
Quan trọng hơn cả, toàn bộ hệ sinh thái phát triển cần hướng trọng tâm vào phân khúc nhà ở vừa túi tiền, nhà ở xã hội và các mô hình nhà cho thuê chuyên nghiệp với hạ tầng tiện ích đồng bộ. Thị trường bất động sản không thể mãi đóng vai trò là một cỗ máy tạo sóng tài sản dựa trên nợ vay. Chỉ khi sự minh bạch, an toàn vốn và nhu cầu thực của người dân được đặt ở vị trí trung tâm, thị trường mới có thể bước vào một chu kỳ phục hồi vững chắc, bền bỉ và thực sự lành mạnh cho toàn bộ nền kinh tế.


