




 0
 0
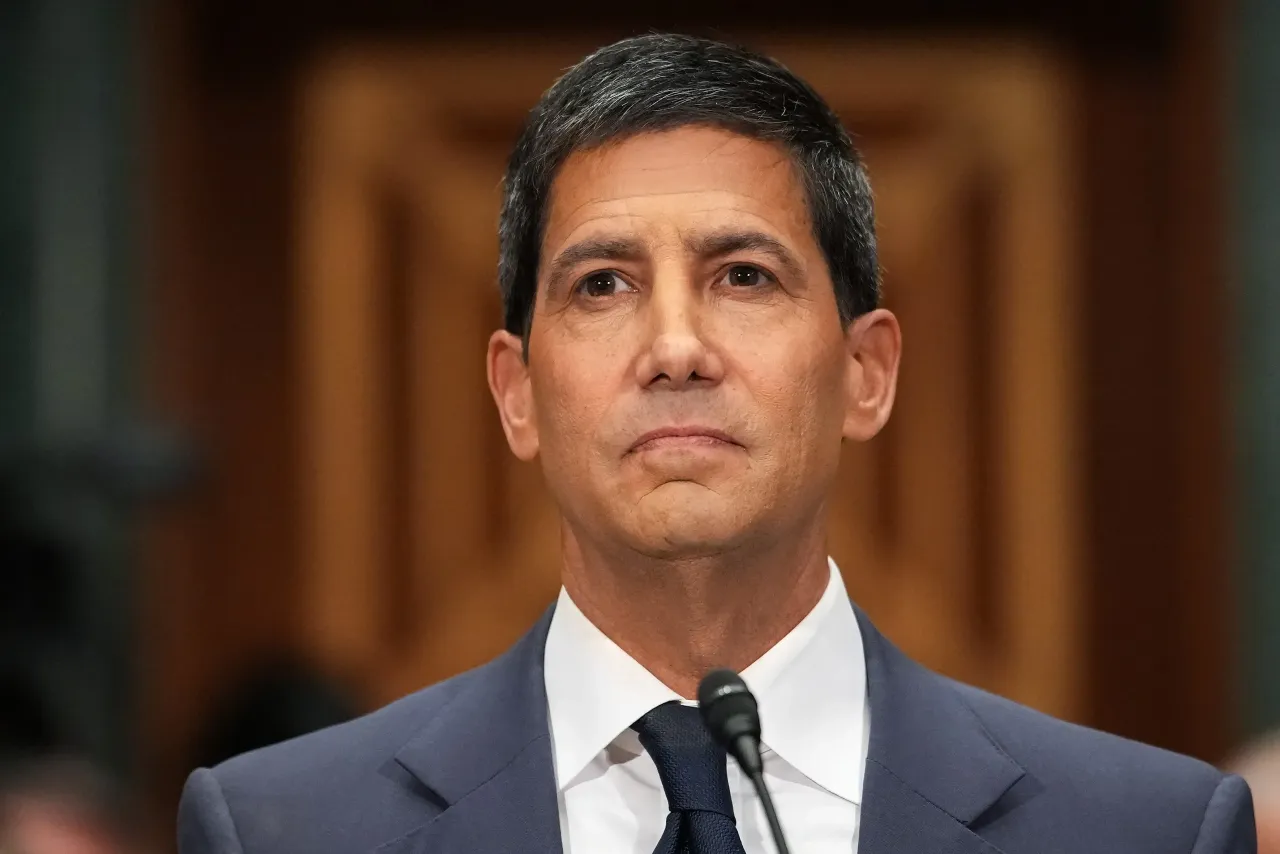
Dự báo về khả năng Cục Dự trữ liên bang Mỹ (Fed) tăng lãi suất vào tháng 9 đang tăng mạnh lên mức 80% sau các báo cáo kinh tế mới nhất, báo hiệu một chu kỳ siết chặt tiền tệ dưới thời tân chủ tịch Kevin Warsh.
Sức nóng từ lạm phát và thông điệp cứng rắn của tân chủ tịch Fed
Thị trường tài chính toàn cầu đang chứng kiến sự dịch chuyển mạnh mẽ trong kỳ vọng về chính sách tiền tệ của Mỹ. Theo dữ liệu giao dịch hợp đồng tương lai từ CME Group vào ngày 25/6, tỷ lệ đặt cược vào khả năng Cục Dự trữ liên bang Mỹ (Fed) nâng lãi suất ngay trong kỳ họp tháng 7 đã sụt giảm đáng kể xuống còn 30%, so với mức gần 40% trước đó. Ngược lại, xác suất cơ quan này thắt chặt tiền tệ vào tháng 9 đã vọt lên tới 80%. Động thái này diễn ra sau khi Fed quyết định giữ nguyên lãi suất tham chiếu ở mức 3,5-3,75% vào tuần trước.
Áp lực tăng lãi suất chủ yếu đến từ báo cáo của Bộ Thương mại Mỹ, cho thấy chỉ số chi tiêu tiêu dùng cá nhân (PCE) tháng 5 đã tăng 4,1% so với cùng kỳ năm ngoái. Đây là mức tăng mạnh nhất kể từ tháng 4/2023 của PCE – thước đo lạm phát ưa thích được Fed sử dụng để hoạch định chính sách. Đáng chú ý, cơ quan này đã liên tục bỏ lỡ mục tiêu đưa lạm phát về mức 2% trong suốt hơn 5 năm qua.
Sức ép càng trở nên rõ ràng hơn khi tân Chủ tịch Fed, ông Kevin Warsh, khẳng định trong cuộc họp đầu tiên của tháng rằng ông và các cộng sự sẽ kiên quyết hoàn thành mục tiêu lạm phát, phát đi tín hiệu rõ ràng về một đợt nâng lãi suất sắp tới.
Các kịch bản nâng lãi suất từ giới phân tích và tín hiệu hạ nhiệt từ năng lượng
Trước bối cảnh kinh tế Mỹ vẫn duy trì đà tăng trưởng sôi động và lập trường cứng rắn của ông Warsh, các ngân hàng lớn như Bank of America (BofA) và Deutsche Bank đều đồng loạt điều chỉnh dự báo. Trong đó, BofA đưa ra kịch bản mạnh mẽ nhất khi dự đoán Fed sẽ có ba đợt tăng lãi suất liên tiếp, mỗi lần 25 điểm cơ bản (tương đương 0,25%) vào các tháng 9, 10 và 12. Deutsche Bank đưa ra lộ trình thận trọng hơn với hai đợt tăng vào tháng 9 và tháng 12, trước khi cả hai ngân hàng cùng kỳ vọng Fed sẽ giữ nguyên lãi suất vào năm sau.
Dù vậy, bức tranh kinh tế vẫn ghi nhận những tín hiệu hạ nhiệt quan trọng. Nếu loại bỏ biến động từ thực phẩm và năng lượng, chỉ số PCE lõi tháng 5 chỉ tăng 3,4% so với cùng kỳ năm ngoái và không cho thấy sự tăng tốc so với tháng trước đó.
Theo ông Martin Beck, Kinh tế trưởng tại công ty tư vấn PPHC, điều này chứng minh rằng dù cuộc chiến chống lạm phát chưa kết thúc, áp lực giá cả cơ bản cũng không quá căng thẳng. Bên cạnh đó, giá dầu thô thế giới giảm mạnh về sát mức trước chiến sự – với dầu Brent giao dịch quanh mốc 74 USD/thùng và dầu ngọt nhẹ Mỹ ở mức 71 USD/thùng sau cuộc đàm phán hòa bình giữa Mỹ và Iran tại Thụy Sĩ – đang giúp giải tỏa đáng kể áp lực lạm phát năng lượng, cho phép Fed có thêm không gian để kiên nhẫn quan sát trước khi đưa ra quyết định cuối cùng.


