




 0
 0
Trong bối cảnh nhu cầu tiêu thụ toàn cầu phục hồi, giá bán cải thiện và chính sách thuế mới có hiệu lực, ngành phân bón Việt Nam bước vào quý II/2025 với những con số tài chính “rực rỡ”. Nhiều doanh nghiệp đầu ngành báo lãi tăng vọt, thậm chí vượt xa kế hoạch lợi nhuận năm chỉ sau 6 tháng. Đây là tín hiệu tích cực cho thấy ngành phân bón tiếp tục là tâm điểm đầu tư trong nửa cuối năm.

Theo Hiệp hội Phân bón Quốc tế (IFA), nhu cầu phân bón toàn cầu được dự báo tăng 2,2% trong năm 2025 – mức tăng cao nhất kể từ sau đại dịch – trước khi điều chỉnh giảm nhẹ xuống 1,5% vào năm 2028. Dù tốc độ tăng trưởng có xu hướng chậm lại, năm 2025 vẫn được đánh giá là năm bản lề với tổng sản lượng tiêu thụ dự kiến đạt 205 triệu tấn, vượt mức kỷ lục 201,5 triệu tấn của năm 2020.
Cùng với xu hướng đó, các doanh nghiệp phân bón Việt Nam ghi nhận kết quả kinh doanh khả quan, chủ yếu nhờ giá bán cải thiện, nhu cầu ổn định và đặc biệt là hiệu ứng tích cực từ chính sách thuế VAT 5% mới, có hiệu lực từ 1/7/2025 – cho phép khấu trừ thuế đầu vào, từ đó cải thiện biên lợi nhuận.
PVFCCo (mã DPM) – một trong những doanh nghiệp dẫn đầu ngành – ghi nhận doanh thu quý II/2025 đạt hơn 5.301 tỷ đồng, tăng 34% so với cùng kỳ. Lợi nhuận sau thuế đạt 413,2 tỷ đồng, tăng tới 75,8%. Tính chung 6 tháng đầu năm, PVFCCo đạt 9.421 tỷ đồng doanh thu và 890 tỷ đồng lợi nhuận sau thuế, lần lượt tăng 29,8% và 2,2%.
Doanh nghiệp này hiện có nền tảng tài chính rất vững chắc với hơn 971 tỷ đồng tiền mặt và 11.000 tỷ đồng đầu tư tài chính ngắn hạn. Theo Công ty Chứng khoán DSC, việc giá ure phục hồi trong khi nguồn cung toàn cầu bị thắt chặt sẽ tiếp tục là yếu tố thuận lợi cho PVFCCo trong quý III.
Không kém cạnh, Công ty Cổ phần Phân bón Dầu khí Cà Mau (DCM) cũng gây ấn tượng khi báo lãi sau thuế quý II/2025 hơn 806 tỷ đồng – gấp đôi so với quý I và tăng 41,4% so với cùng kỳ. Doanh thu quý II đạt 6.037 tỷ đồng, tăng mạnh 56%. Lũy kế 6 tháng đầu năm, DCM đạt doanh thu 9.444 tỷ đồng và lãi sau thuế 935 tỷ đồng, tăng lần lượt 43% và 30%.
Đặc biệt, trong 7 tháng đầu năm, DCM đã đạt 10.541 tỷ đồng doanh thu và 1.600 tỷ đồng lợi nhuận trước thuế, tương ứng hoàn thành 75,3% kế hoạch doanh thu và vượt 207% mục tiêu lợi nhuận năm. Doanh nghiệp cũng đang mở rộng thị trường quốc tế với lô hàng 30.000 tấn xuất sang Úc và văn phòng đại diện tại Campuchia.
Trái chiều và những điểm nghẽn
Trái với đà tăng trưởng mạnh mẽ của các “ông lớn” khác, Supe phốt phát và Hóa chất Lâm Thao (LAS) ghi nhận kết quả trái chiều trong quý II/2025. Dù doanh thu tăng tới 79%, đạt 1.082 tỷ đồng, nhưng lợi nhuận sau thuế lại giảm 24%, xuống chỉ còn 51 tỷ đồng do chi phí tài chính và chi phí bán hàng tăng mạnh. Tuy vậy, lũy kế 6 tháng đầu năm, LAS vẫn đạt tăng trưởng nhẹ với 2.668 tỷ đồng doanh thu và 123 tỷ đồng lợi nhuận sau thuế, hoàn thành 75% mục tiêu doanh thu cả năm.
Theo Mirae Asset, LAS đang mở rộng thị trường NPK vào miền Trung, Tây Nguyên và miền Nam, đồng thời xúc tiến xuất khẩu trực tiếp. Với việc được khấu trừ thuế đầu vào nhờ chính sách VAT mới, LAS ước tính có thể tiết giảm khoảng 20 tỷ đồng chi phí mỗi năm – một yếu tố sẽ giúp cải thiện biên lợi nhuận trong thời gian tới.
Tập đoàn Hóa chất Đức Giang (DGC) cũng ghi nhận lợi nhuận quý II/2025 đạt 890 tỷ đồng – mức cao nhất trong 10 quý gần đây, dù chỉ tăng nhẹ 2% so với cùng kỳ. Lũy kế 6 tháng, DGC đạt 1.728 tỷ đồng lợi nhuận, tăng 9%. Tuy nhiên, mức tăng trưởng khiêm tốn phản ánh thách thức về giá xuất khẩu và cạnh tranh quốc tế trong lĩnh vực hóa chất công nghiệp.
Góc nhìn đầu tư: Phân hóa và chọn lọc cổ phiếu ngành phân bón
Trên thị trường chứng khoán, cổ phiếu ngành phân bón và hóa chất có diễn biến phân hóa mạnh. Tính đến 31/7/2025:
-
NFC tăng mạnh nhất với 249% trong một năm,
-
DPM tăng 28%, DCM tăng 2%, PAT tăng 17%,
-
Trong khi DGC giảm 7,5% trong năm, BFC giảm hơn 5%.
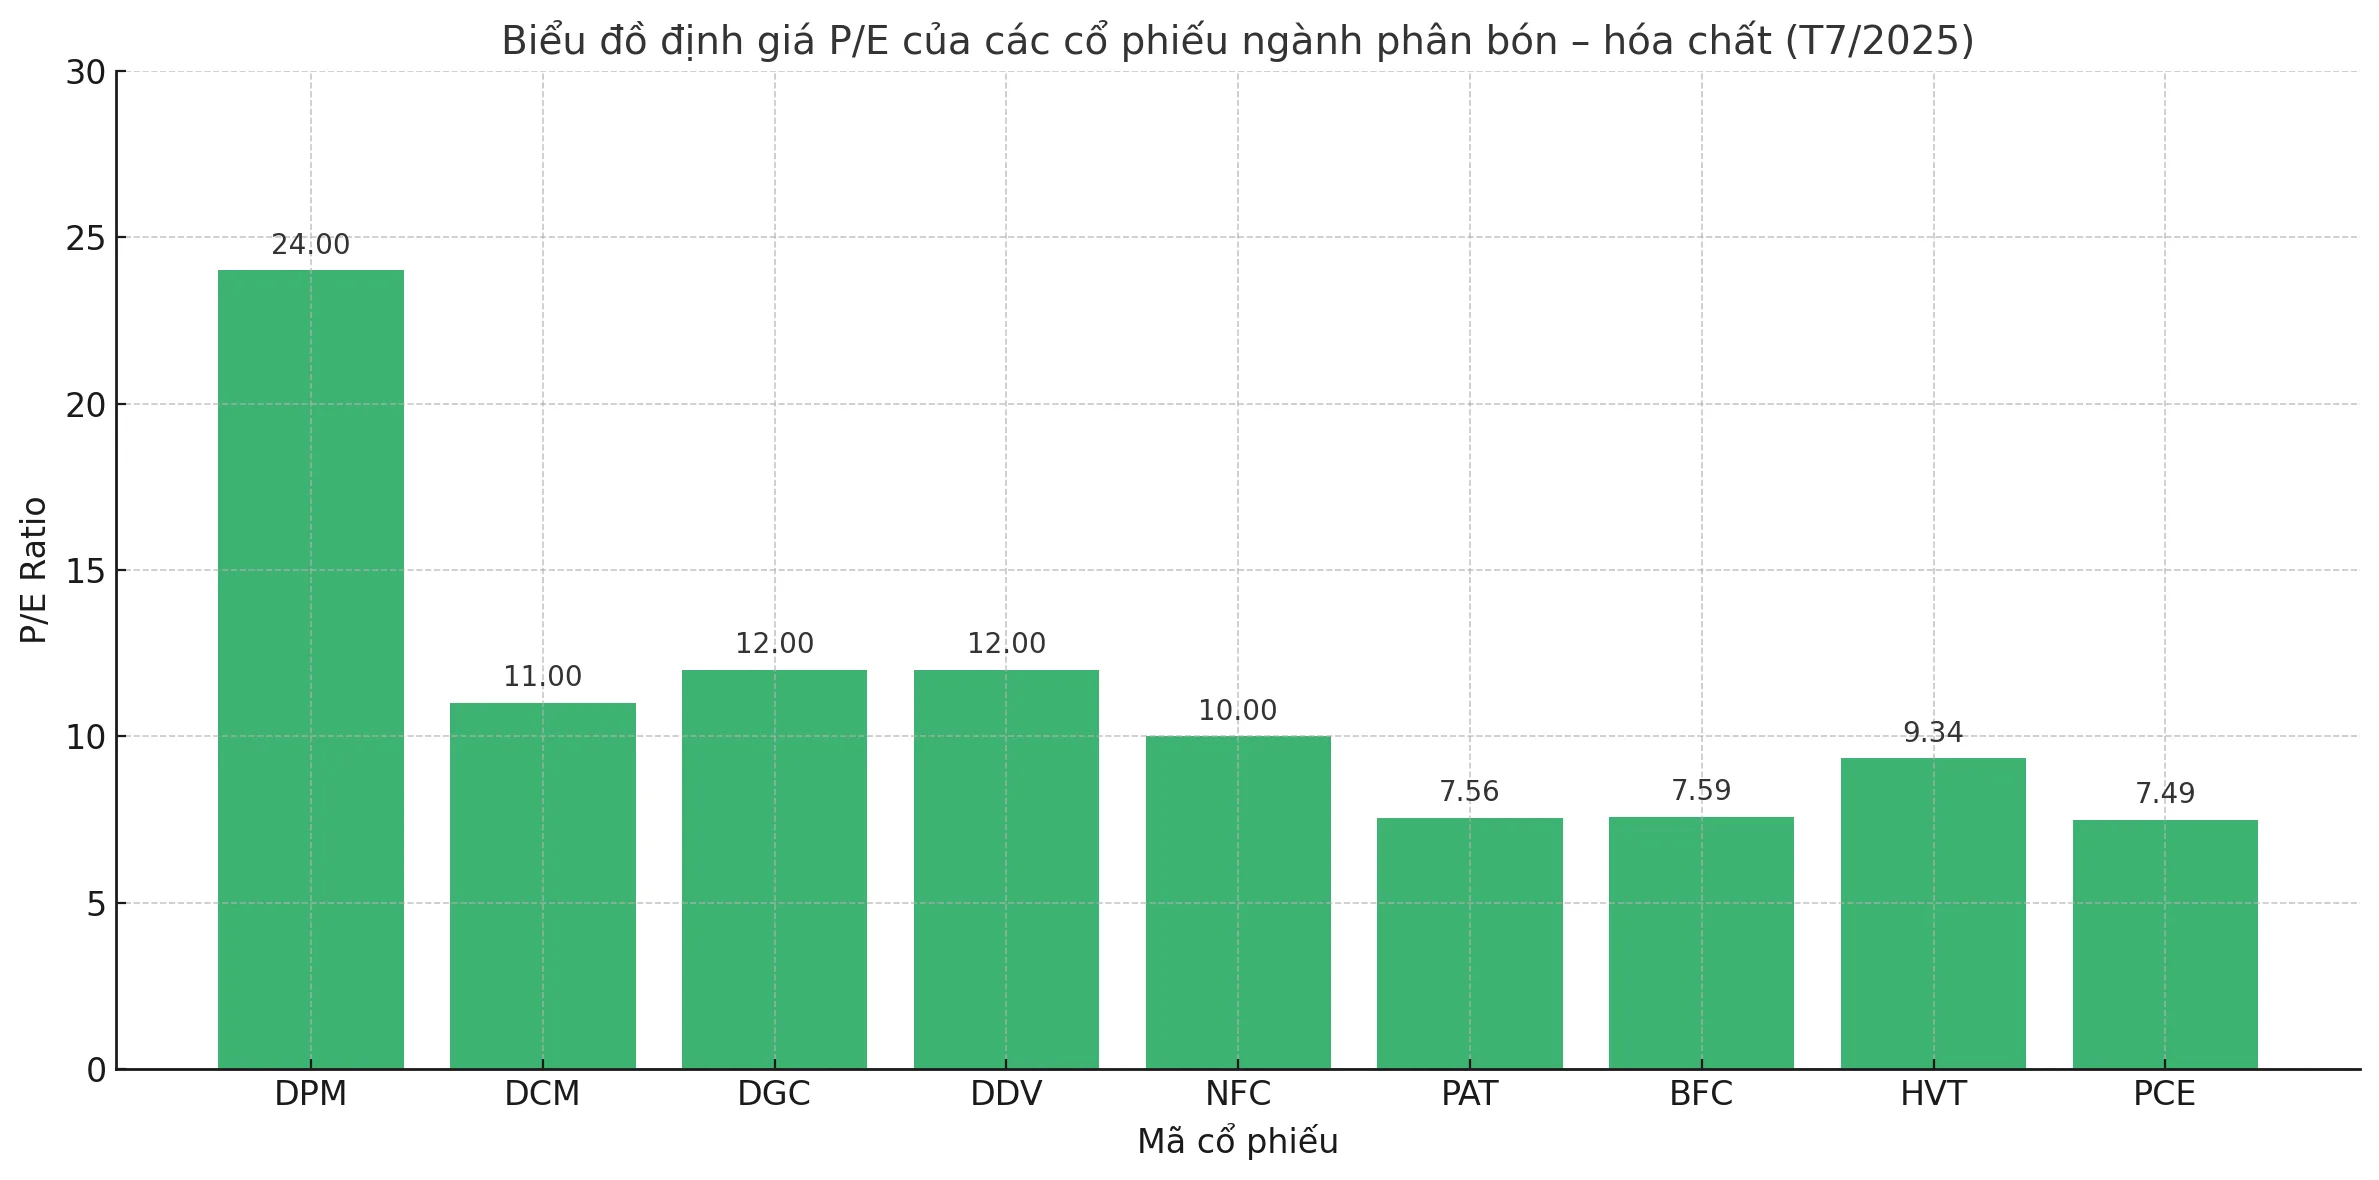
Xét theo định giá P/E, nhiều cổ phiếu vẫn còn hấp dẫn như DCM (11 lần), DGC – DDV (12 lần), PAT (7,56 lần), BFC (7,59 lần), PCE (7,49 lần). DPM đang có định giá cao với P/E 24 lần, phản ánh kỳ vọng lớn vào tăng trưởng dài hạn và sức mạnh tài chính.
Các công ty chứng khoán chung nhận định ngành phân bón Việt Nam đang có nền tảng phát triển dài hạn, đặc biệt khi Chính phủ định hướng phát triển nông nghiệp bền vững và giảm phát thải. Phân bón hữu cơ dự kiến tăng trưởng với CAGR 6,5–6,7% đến 2030, giúp gia tăng dư địa thị trường cho doanh nghiệp tiên phong trong chuyển đổi mô hình canh tác xanh.
Theo Bộ Nông nghiệp và Môi trường, kim ngạch xuất khẩu nông sản tăng 21,5% trong 4 tháng đầu năm 2025. Diện tích gieo trồng dự báo tăng nhẹ trong các vụ đông xuân và hè thu, tạo động lực tăng nhu cầu phân bón. Đồng thời, chính sách VAT mới và các chương trình thúc đẩy nông nghiệp xanh sẽ tiếp tục đóng vai trò đòn bẩy tài chính cho các doanh nghiệp trong ngành.
Tuy nhiên, nhà đầu tư cần thận trọng với các yếu tố rủi ro như chi phí đầu vào biến động, cạnh tranh giá từ phân bón nhập khẩu, và mức định giá đã cao của một số cổ phiếu.


