




 0
 0
Thị trường bất động sản Việt Nam năm 2024 chứng kiến sự trái ngược đầy thú vị. Trong khi giá nhà đất không ngừng tăng cao ở mọi phân khúc, từ đất nền đến căn hộ cao cấp, cổ phiếu bất động sản lại không thể thoát khỏi tình trạng “lặng sóng.” Hiện tượng này đang đặt ra nhiều câu hỏi cho các nhà đầu tư tài chính.
Dù thị trường bất động sản thực tế “nóng sốt” , cổ phiếu bất động sản vẫn chìm trong sắc đỏ. Các mã lớn như VIC, VHM, VRE, NVL, PDR, DXG, DIG, CEO đều ghi nhận mức giảm đáng kể so với đầu năm 2024. Điều này xảy ra trong bối cảnh giá nhà đất leo thang mạnh mẽ, với căn hộ bình dân gần như “tuyệt chủng” trên thị trường.
Nguyên nhân chính là tâm lý dè chừng của nhà đầu tư sau những cú sốc trong năm 2022. Dù giao dịch có dấu hiệu sôi động trở lại, thanh khoản toàn thị trường vẫn ảm đạm. Đây là minh chứng cho thấy niềm tin vào cổ phiếu bất động sản vẫn chưa được khôi phục hoàn toàn.
Hoạt động giao dịch và kinh doanh bất động sản trong năm 2024
Giao dịch bất động sản trong 9 tháng đầu năm 2024 vẫn duy trì ở mức thấp và chưa tạo được sự ổn định. Theo số liệu, chỉ có 35 dự án nhà ở thương mại hoàn thành, cung cấp 13.025 căn hộ, giảm 17-18% so với cùng kỳ. Tuy nhiên, các dự án mới được cấp phép tăng 35%, đưa ra thị trường thêm 31.673 căn hộ, tăng trưởng 135%.
Đáng chú ý, giao dịch đất nền chiếm phần lớn với 76% tổng số giao dịch (325.616), trong khi căn hộ và nhà ở riêng lẻ chỉ chiếm 24% (100.136).
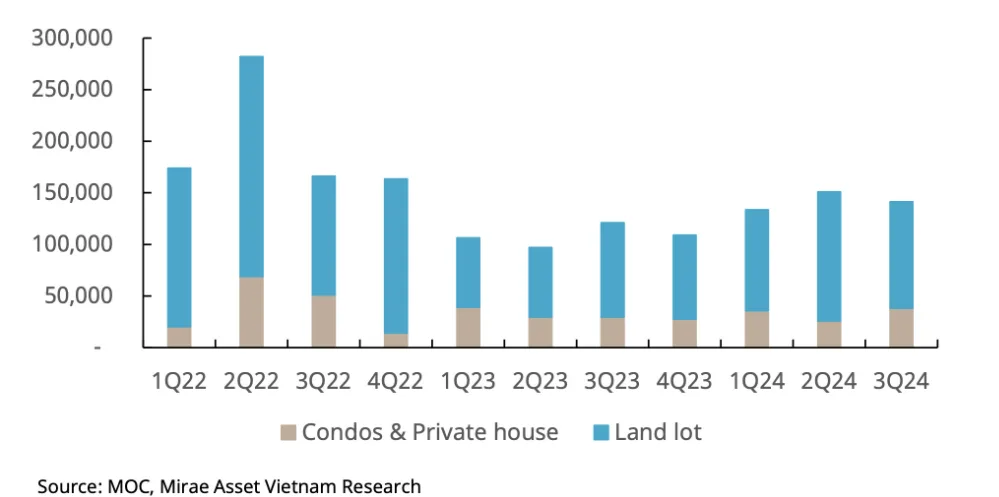
Mirae Asset VietnaVietnam nhận định rằng, dù nguồn cung mới tăng mạnh, sự phục hồi vẫn chưa thực sự ổn định “sự sụt giảm ở cả nhà ở đã hoàn thành và nhà ở hình thành trong tương lai, trong khi số lượng nhà ở mới được phê duyệt lại tăng lên. Hoạt động mua bán trên thị trường duy trì ở mức ổn định và khiêm tốn, thể hiện xu hướng phục hồi nhưng vẫn chưa thật sự bền vững”
Bên cạnh đó, các doanh nghiệp bất động sản chưa đáp ứng được kỳ vọng của nhà đầu tư khi tổng doanh thu và lợi nhuận ròng giảm nhẹ, lần lượt -2% và -1%.
Nhóm bất động sản khu công nghiệp có kết quả khả quan hơn so với nhóm thương mại. Tuy nhiên, các ông lớn như Vinhomes và Vincom Retail vẫn dẫn đầu nhưng đóng góp lợi nhuận đã giảm đáng kể, chỉ còn 59%, so với 80% cùng kỳ năm trước. Một số doanh nghiệp lãi đột biến như Vạn Phát Hưng và Novaland, nhưng chủ yếu nhờ chuyển nhượng dự án thay vì bán hàng. Trong khi đó, những doanh nghiệp như Đất Xanh, Phát Đạt, và DIC Group ghi nhận lợi nhuận kém do doanh thu bán hàng thấp.
Thị trường bất động sản đang “nóng sốt”?
Theo báo cáo của CBRE Việt Nam, trong năm 2025, thị trường TP.HCM sẽ đón nhận khoảng 9.000 căn hộ mới và 2.000 căn nhà liền thổ. Tuy nhiên, 83% số căn hộ này thuộc phân khúc cao cấp và hạng sang, với mức giá trên 60 triệu đồng/m2. Đáng chú ý, nguồn cung nhà ở bình dân – sản phẩm có mức giá dưới 30 triệu đồng/m2 – hoàn toàn vắng bóng trên thị trường.
Giá bất động sản tiếp tục ở mức cao, khiến các lựa chọn hợp lý ngày càng khan hiếm. Theo báo cáo của CBRE Việt Nam, trong năm 2025, thị trường TP.HCM sẽ đón nhận khoảng 9.000 căn hộ mới và 2.000 căn nhà liền thổ. Tuy nhiên, 83% số căn hộ này thuộc phân khúc cao cấp và hạng sang, với phân khúc căn hộ trung và cao cấp có giá từ 60-70 triệu đồng/m², trong khi nhà liền kề và biệt thự dao động từ 100-150 triệu đồng/m².
Mặt khác, các căn hộ có giá từ 20-30 triệu đồng/m², vốn phù hợp với đa số người dân, gần như không còn trên thị trường. Phần lớn nguồn cung tập trung vào các dự án quy mô lớn, dẫn dắt bởi những cái tên như Vinhomes, Capital Land, và Masterise Homes.
Cổ phiếu bất động sản vẫn chìm trong sắc đỏ
Định giá cổ phiếu bất động sản đang ở mức cao, với chỉ số P/E dao động từ 40x-80x, ngoại trừ VHM với mức 9x. Điều này đặt ra bài toán khó cho sự phục hồi, khi các yếu tố cơ bản chưa đủ cải thiện để hỗ trợ tăng giá bền vững.
Ngành bất động sản đang đối mặt với xu hướng suy yếu dài hạn khi ghi nhận mức giảm mạnh -48.29% trong vòng 3 năm qua. Điều này phản ánh rõ rệt những khó khăn mang tính hệ thống, bao gồm thanh khoản thấp và niềm tin suy giảm từ phía nhà đầu tư.
Mặc dù trong ngắn hạn ngành có một vài điểm sáng, chẳng hạn mức tăng nhẹ +0.09% trong ngày, nhưng các động lực này vẫn chưa đủ mạnh để đưa ngành quay lại chu kỳ tăng trưởng bền vững. Hơn nữa, ngành bất động sản cũng chịu áp lực cạnh tranh lớn, khi các cơ hội tốt hơn đang nổi bật ở những lĩnh vực khác trong bối cảnh thị trường tài chính vẫn tồn tại những ngành có sức tăng trưởng dài hạn.
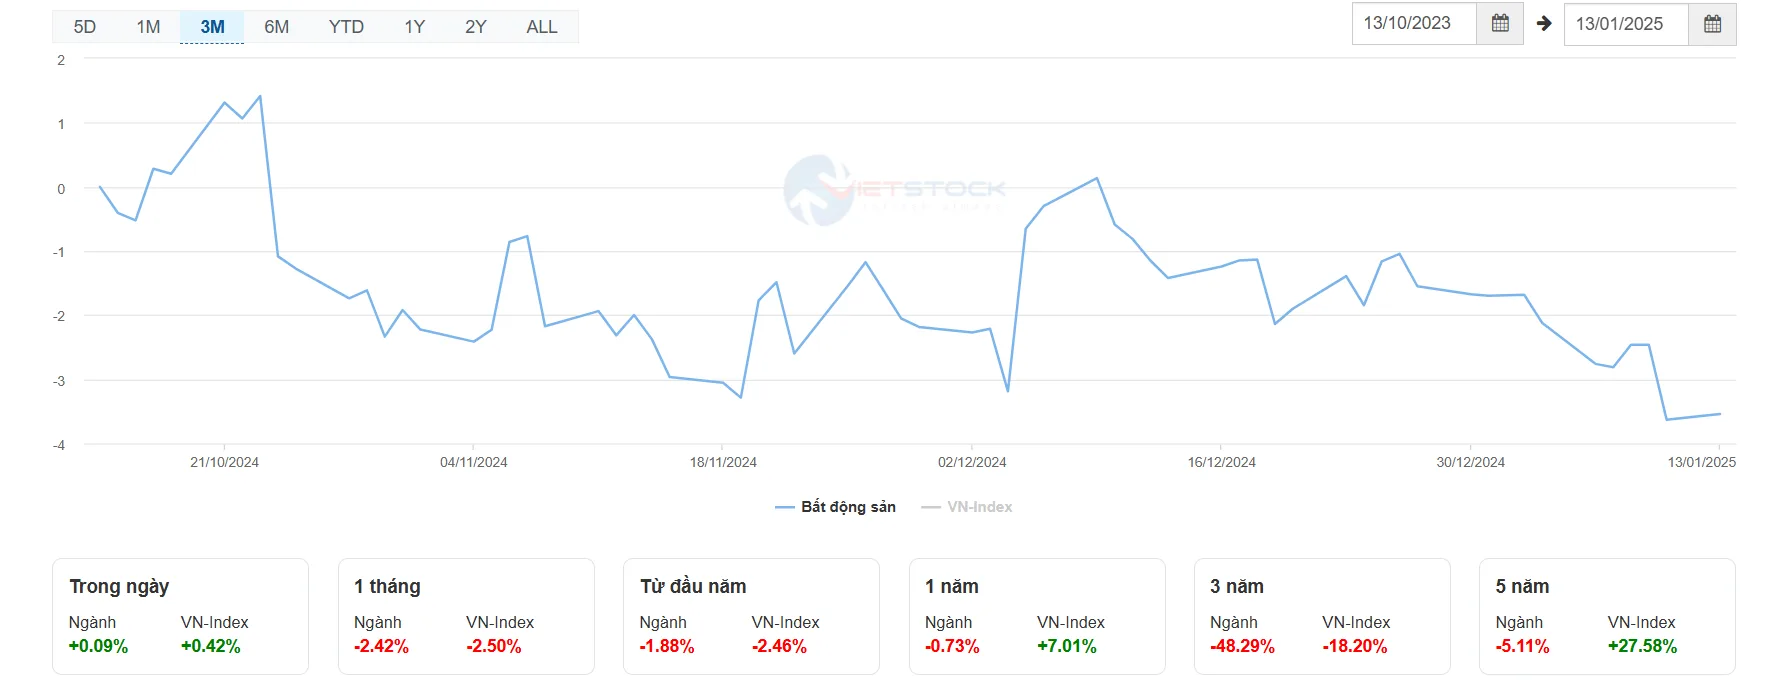
Từ năm 2024 đến nay ngành bất động sản đã thể hiện xu hướng giảm, xen kẽ một vài giai đoạn phục hồi ngắn nhưng không đủ duy trì đà tăng trưởng. cụ thể trong 3 tháng gần đây:
- Đầu tháng 11/2024: Ngành giảm mạnh chạm đáy -3,28%, đánh dấu sự suy yếu rõ nét sau một thời gian ổn định tương đối.
- Đầu tháng 12/2024: Xuất hiện một đợt phục hồi nhẹ nhưng nhanh chóng đảo chiều giảm trở lại.
- Cuối tháng 12/2024 – giữa tháng 1/2025: Ngành tiếp tục lao dốc, thiết lập mức đáy mới.
Xu hướng giảm phản ánh tình hình khó khăn kéo dài của ngành BĐS, với sự thiếu ổn định trong ngắn hạn và tín hiệu phục hồi chưa rõ ràng.
Theo dự báo từ Mirae Asset Vietnam, các doanh nghiệp bất động sản thương mại sẽ khó đạt mục tiêu doanh thu và lợi nhuận trong năm 2024. Một sự phục hồi toàn diện đòi hỏi phải có sự thay đổi cơ bản trong chiến lược kinh doanh, thay vì phụ thuộc vào các giao dịch ngắn hạn.


