




 0
 0
Giá nhà Hà Nội đang trở thành một thách thức lớn không chỉ với những người trẻ mà cả với những gia đình có thu nhập khá.
Tình trạng này không chỉ giới hạn ở khu vực trung tâm mà đã lan rộng ra cả các vùng ven đô, nơi từng được xem là “vùng đất hứa” cho người mua nhà lần đầu. Với ngân sách dưới 3 tỷ đồng, việc tìm kiếm một căn hộ phù hợp gần như là nhiệm vụ bất khả thi, khiến giấc mơ an cư của nhiều người phải tạm gác lại.
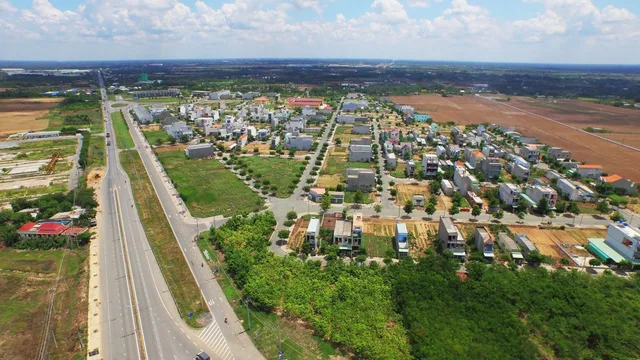
Câu chuyện của vợ chồng chị Lê Khánh Linh (quê Hải Phòng) là một ví dụ điển hình cho khó khăn của những người trẻ đang tìm kiếm nhà ở tại Hà Nội. Với thu nhập tổng cộng 40 triệu đồng/tháng và khoản tích lũy ban đầu hơn 500 triệu đồng, chị Linh hy vọng có thể tìm được một căn hộ ven đô để an cư. Tuy nhiên, thực tế đã khiến chị phải choáng váng. Một căn hộ 2 phòng ngủ ở quận Thanh Xuân (cũ) đã có giá hơn 3,5 tỷ đồng, trong khi các dự án mới ở vùng ven như Đông Anh cũng có giá không hề “dễ chịu”, dao động từ 3,3 đến 3,8 tỷ đồng. Mức giá này cao hơn rất nhiều so với ngân sách của vợ chồng chị, khiến họ phải đau đầu tính toán lại kế hoạch.
Tương tự, vợ chồng anh Nguyễn Hải Phong (quê Ninh Bình) cũng đối mặt với tình trạng tương tự. Dù đã tiết kiệm được 1,5 tỷ đồng sau 7 năm làm việc và có sự hỗ trợ từ gia đình, nhưng số tiền này vẫn chưa đủ để mua một căn hộ ven đô. Các dự án ở huyện Thanh Trì (cũ) có giá từ 3,3 đến 3,5 tỷ đồng cho căn 65m², buộc anh Phong phải tính đến việc vay ngân hàng. Anh lo ngại rằng áp lực trả nợ sau thời gian ưu đãi lãi suất sẽ đè nặng lên vai, vượt quá khả năng chi trả của hai vợ chồng.
Giá nhà tăng phi mã, thu nhập không theo kịp
Theo dữ liệu từ Viện Nghiên cứu đánh giá thị trường bất động sản Việt Nam (VARS IRE), trong quý II vừa qua, thị trường căn hộ chung cư Hà Nội dẫn đầu cả nước về tốc độ tăng giá, với mức giá trung bình đạt 75,5 triệu đồng/m², tăng 7,7% so với quý I. Mức giá này cao hơn gần 87,7% so với kỳ gốc. Đặc biệt, nhiều dự án mới chào bán với mức giá từ 75 triệu đồng/m² trở lên, thậm chí có nơi vượt mốc 100 triệu đồng/m².
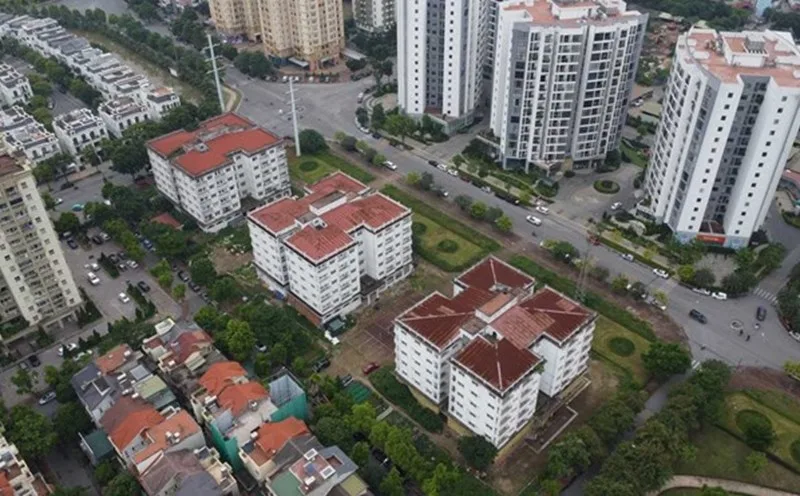
So với giai đoạn 2018-2019, khi giá chung cư ở các huyện ven chỉ dao động từ 18-30 triệu đồng/m², mặt bằng giá hiện tại đã tăng gấp 2 đến 2,7 lần. Trong khi đó, thu nhập bình quân của người lao động chỉ tăng khoảng 6,4% mỗi năm, không theo kịp tốc độ tăng giá nhà. Điều này tạo ra một khoảng cách lớn giữa khả năng chi trả của người dân và giá trị thực tế của bất động sản. Theo ông Nguyễn Văn Đính, Chủ tịch Hội Môi giới bất động sản Việt Nam (VARS), nếu không có sự hỗ trợ từ gia đình, người trẻ sẽ rất khó có thể mua nhà. Ngay cả nhóm thu nhập cao như nhân viên ngân hàng cũng gặp khó khăn, khi thu nhập tăng gấp đôi sau hơn 10 năm, nhưng giá nhà lại tăng gấp hơn ba lần.
Theo Savills Việt Nam, mặc dù nguồn cung căn hộ mới tại Hà Nội đã tăng đáng kể (hơn 121% so với cùng kỳ năm ngoái), nhưng phần lớn lại nằm ở phân khúc cao cấp, trên 4 tỷ đồng, chiếm tới 67% tổng nguồn cung mới. Trong khi đó, căn hộ dưới 2 tỷ đồng hoàn toàn vắng bóng. Điều này cho thấy sự lệch pha nghiêm trọng giữa cung và cầu trên thị trường.
Ông Phạm Đức Toản, Tổng Giám đốc EZ Property, nhận định rằng nguyên nhân chính là do chi phí xây dựng, giá vật liệu, tiền sử dụng đất và nhân công đều tăng cao, đẩy giá bán các dự án mới lên cao. Điều này khiến các căn hộ mới với mức giá 2-3 tỷ đồng đã không còn ở nội đô và giờ cũng ngày càng khan hiếm ở ven đô. Ông Lê Hoàng Châu, Chủ tịch HoREA, cho rằng các chủ đầu tư hiện ít quan tâm đến phân khúc nhà ở “vừa túi tiền”, đặc biệt là tại Hà Nội và TP.HCM, nơi nhu cầu của nhóm lao động trẻ và có thu nhập trung bình rất lớn.
Một nghịch lý khác được ông Võ Hồng Thắng, Phó tổng giám đốc DKRA Group chỉ ra là dù tại TP.HCM vẫn có căn hộ 2-3 tỷ đồng ở vùng ven, nhưng những người có đủ điều kiện mua (thu nhập 35-40 triệu đồng/tháng) lại có xu hướng tìm mua những căn hộ cao cấp hơn ở trung tâm. Ngược lại, nhóm thu nhập trung bình 15-20 triệu đồng lại không đủ khả năng tích lũy để mua căn hộ 2-3 tỷ đồng. Sự chênh lệch này khiến nhà giá rẻ dù có nhưng lại rơi vào cảnh ế ẩm.
Trước thực trạng giá nhà liên tục tăng cao trong khi thu nhập không theo kịp, nhiều người trẻ buộc phải trì hoãn hoặc từ bỏ kế hoạch mua nhà. Bà Phạm Thị Miền, Phó Viện trưởng VARS IRE, nhận định rằng giấc mơ an cư ngày càng trở nên xa vời với đa số người dân đô thị. Điều này dẫn đến xu hướng thuê nhà dài hạn thay vì chấp nhận áp lực trả nợ vay hàng chục năm.
Để giải quyết vấn đề này, các chuyên gia cho rằng cần có cơ chế thuận lợi hơn để khuyến khích các doanh nghiệp bất động sản tái cấu trúc sản phẩm, tập trung đầu tư vào phân khúc nhà ở “vừa túi tiền”. Việc này không chỉ giúp người dân tiếp cận được với nhà ở, mà còn là động lực để thị trường bất động sản phát triển bền vững hơn, đáp ứng nhu cầu thực của xã hội.
Giấc mơ an cư có thể vẫn còn xa, nhưng với những chính sách và cơ chế phù hợp, hy vọng rằng trong tương lai, giá nhà sẽ trở nên hợp lý hơn, giúp người dân có thể thực hiện được mục tiêu quan trọng này.


