




 0
 0
Đà tăng của giá nhiên liệu trong những tháng đầu năm 2026 đang tạo áp lực trực tiếp lên chi phí sinh hoạt, đồng thời thúc đẩy sự thay đổi trong hành vi tiêu dùng. Trong bối cảnh đó, xe điện nổi lên như một lựa chọn thay thế, kéo theo sự tham gia mạnh mẽ của các ngân hàng vào mảng tín dụng xanh.
Áp lực giá nhiên liệu kéo dịch chuyển tiêu dùng và mở rộng tín dụng xanh
Diễn biến tăng của giá xăng dầu trên thị trường quốc tế và trong nước đang tác động rõ rệt đến chi tiêu của người dân. Khi chi phí vận hành phương tiện sử dụng động cơ đốt trong gia tăng, người tiêu dùng bắt đầu chuyển hướng sang các giải pháp tiết kiệm hơn, trong đó xe điện trở thành lựa chọn đáng chú ý.
Dữ liệu từ Hiệp hội các nhà sản xuất Ô tô Việt Nam cho thấy trong tháng 2/2026, toàn thị trường ô tô tiêu thụ 19,278 xe, giảm mạnh 48% so với tháng trước và giảm 10.8% so với cùng kỳ năm trước. Tuy nhiên, lũy kế hai tháng đầu năm, doanh số đạt 91,180 xe, tăng gần 32% so với cùng kỳ, phản ánh sự phân hóa rõ nét trong hành vi mua sắm.
Ở cấp độ thương hiệu, VinFast tiếp tục dẫn đầu thị trường tháng 2 với nhiều mẫu xe điện góp mặt trong nhóm bán chạy như VF3, VF5, VF6, VF MPV7 và Limo Green. Diễn biến này cho thấy nhu cầu đối với phương tiện sử dụng năng lượng sạch đang dần hình thành rõ nét, đặc biệt trong bối cảnh chi phí nhiên liệu biến động.
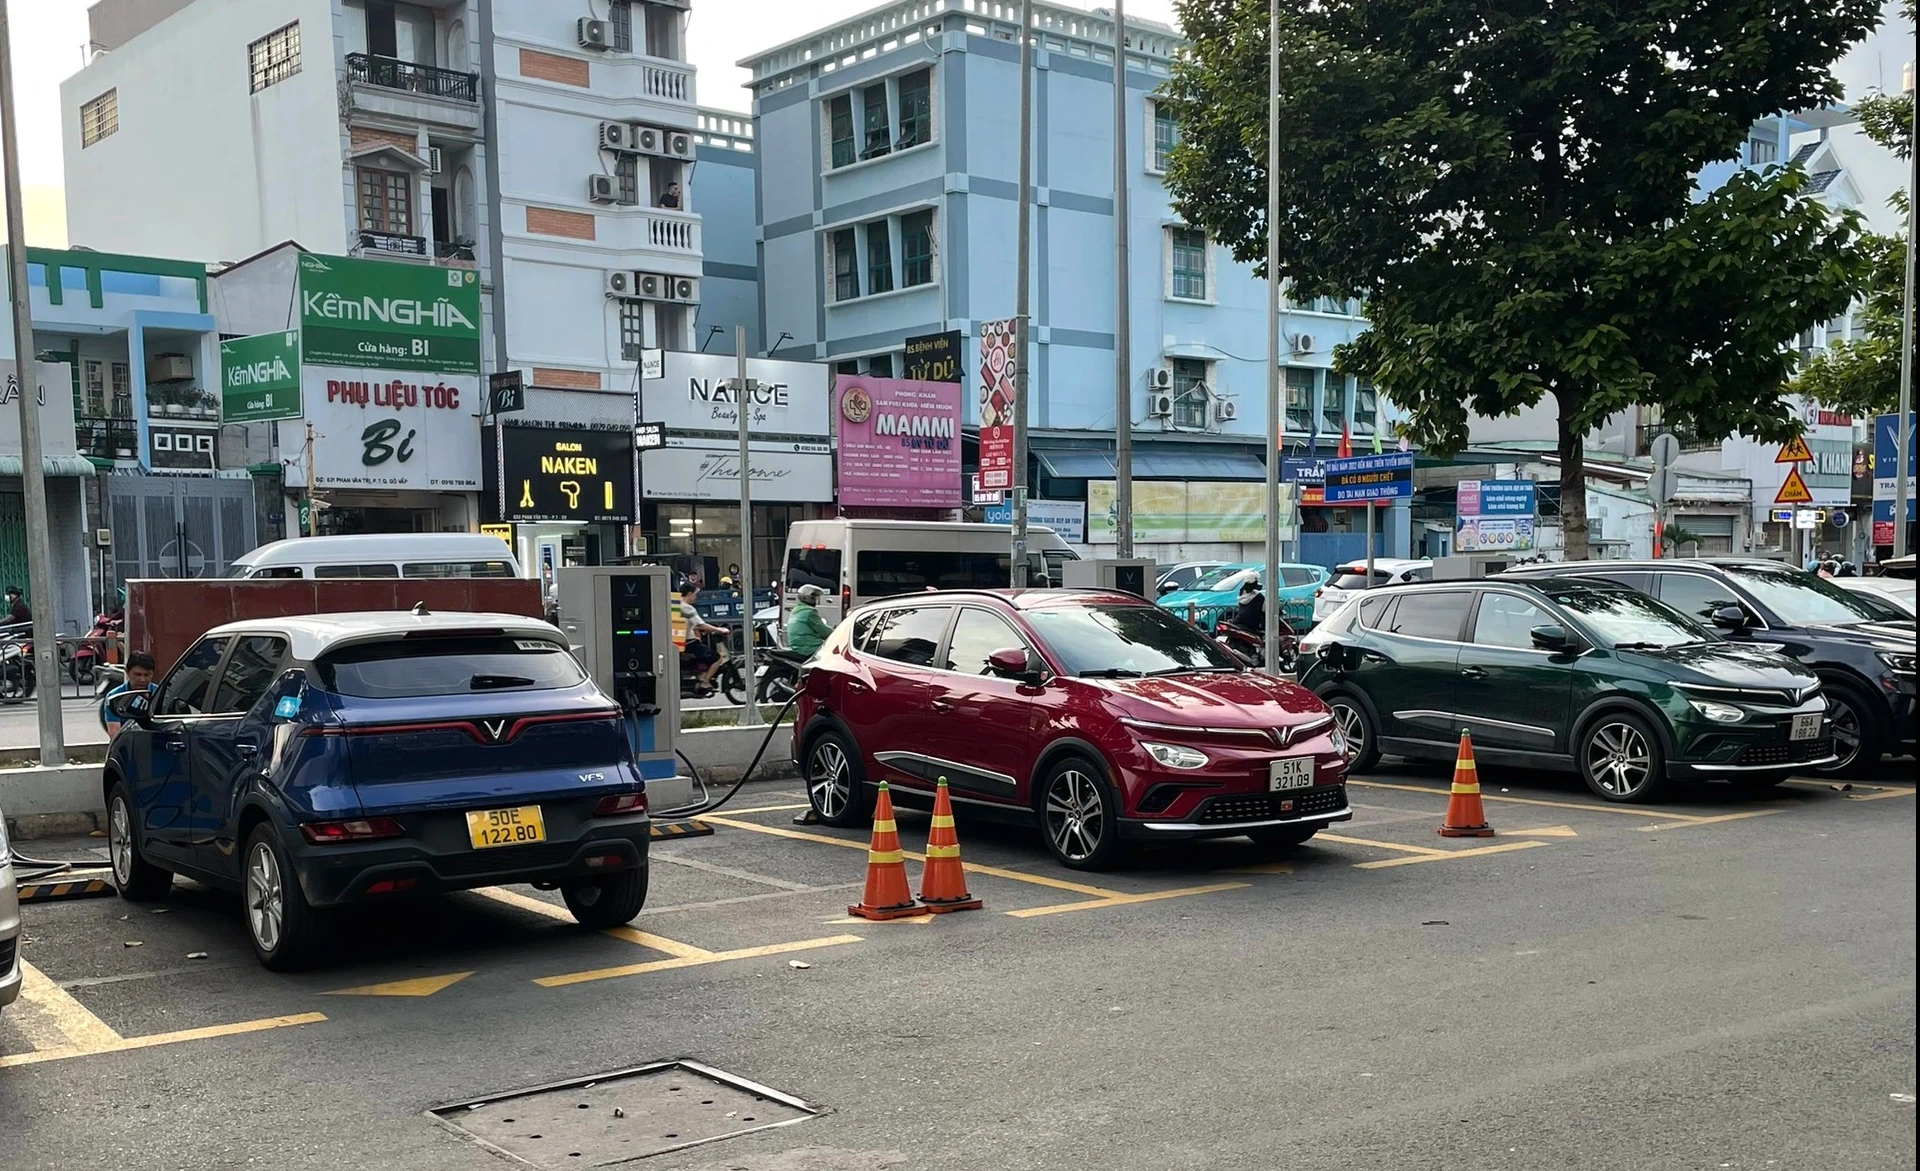
Song song với sự thay đổi của thị trường tiêu dùng, hệ thống ngân hàng thương mại cũng nhanh chóng điều chỉnh chiến lược nhằm nắm bắt cơ hội từ xu hướng mới. Việc triển khai các gói tín dụng dành riêng cho xe điện không chỉ phục vụ mục tiêu tăng trưởng tín dụng bán lẻ mà còn góp phần nâng tỷ trọng dư nợ xanh trong danh mục tài sản.
Một số ngân hàng đã đưa ra các chính sách cho vay với điều kiện linh hoạt. Sacombank triển khai gói vay với lãi suất từ 9%/năm cố định trong 12 tháng hoặc 11%/năm trong 24 tháng, cho phép khách hàng vay tới 80% giá trị xe trong thời hạn tối đa 8 năm.
Trong khi đó, VPBank áp dụng chiến lược phân tầng lãi suất theo từng phân khúc sản phẩm. Các mẫu xe cao cấp như VF8, VF9 được áp dụng mức lãi suất 5%/năm cố định trong tối đa 36 tháng, trong khi các dòng xe khác duy trì ở mức 7%/năm. Ngân hàng này cũng nâng tỷ lệ cho vay lên tới 85% giá trị xe với thời hạn tối đa 96 tháng. Ở nhóm ngân hàng nước ngoài, Shinhan Bank tận dụng chính sách hỗ trợ lãi suất từ nhà sản xuất để giảm chi phí vay cho khách hàng xuống còn khoảng 4.8%/năm cố định trong ba năm đầu, với hạn mức tài trợ 80% giá trị xe.
Không chỉ dừng ở ô tô, thị trường xe máy điện cũng ghi nhận sự tham gia tích cực của các công ty tài chính tiêu dùng.
Hạ tầng, công nghệ và bài toán chi phí tiếp tục là rào cản
Mặc dù xu hướng chuyển sang phương tiện điện đang được thúc đẩy, quá trình này vẫn đối mặt với nhiều thách thức mang tính cấu trúc. Tuy nhiên, lợi ích này chủ yếu thể hiện trong dài hạn thông qua chi phí vận hành, trong khi chi phí đầu tư ban đầu vẫn là yếu tố cần cân nhắc.
Một trong những rào cản đáng kể là sự thiếu đồng bộ của hạ tầng sạc. Tại nhiều khu chung cư và khu dân cư hiện hữu, việc bố trí điểm sạc riêng cho xe điện chưa được quy hoạch rõ ràng. Một số nơi thậm chí còn hạn chế hoặc chưa cho phép triển khai do lo ngại về an toàn điện và quá tải hệ thống.
Bên cạnh đó, yếu tố tiện lợi cũng ảnh hưởng đến quyết định của người tiêu dùng. Thời gian sạc pin hiện vẫn dài hơn đáng kể so với việc tiếp nhiên liệu truyền thống, đặc biệt đối với ô tô điện. Dù một số mô hình đổi pin nhanh đã xuất hiện ở phân khúc xe máy điện, nhưng chưa phổ biến trên diện rộng.
Hệ sinh thái dịch vụ hậu mãi cũng đang trong quá trình hoàn thiện. Số lượng kỹ thuật viên có chuyên môn về xe điện còn hạn chế, trong khi mạng lưới bảo trì, sửa chữa chưa phủ rộng như đối với xe sử dụng động cơ đốt trong. Điều này ảnh hưởng đến mức độ sẵn sàng chuyển đổi của người tiêu dùng, đặc biệt ở các khu vực ngoài đô thị lớn.
Để quá trình điện hóa giao thông diễn ra hiệu quả, cần có sự phối hợp đồng bộ giữa nhiều yếu tố. Hạ tầng trạm sạc cần được tích hợp ngay từ khâu quy hoạch đô thị, đặc biệt tại các bãi đỗ xe công cộng, trung tâm thương mại và khu dân cư mới nhằm đảm bảo an toàn và ổn định nguồn điện.
Song song với đó, công nghệ pin đang trở thành trọng tâm phát triển của các nhà sản xuất, với mục tiêu rút ngắn thời gian sạc, kéo dài tuổi thọ và hướng tới khả năng tái chế. Các tổ chức quốc tế như World Bank và Asian Development Bank cũng đang khuyến khích xây dựng chuỗi giá trị pin bền vững, góp phần hỗ trợ quá trình chuyển đổi năng lượng.
Ngoài ra, yếu tố tài chính tiếp tục đóng vai trò then chốt. Các gói tín dụng xanh với lãi suất ưu đãi giúp giảm áp lực chi phí ban đầu cho người mua, trong khi chính sách hậu mãi từ nhà sản xuất như bảo hành dài hạn, chi phí linh kiện hợp lý và dịch vụ sửa chữa thuận tiện sẽ góp phần củng cố niềm tin thị trường.
Ở góc độ kinh tế hộ gia đình, quyết định chuyển đổi phương tiện còn gắn liền với bài toán sinh kế. Đối với những người sử dụng phương tiện để kinh doanh hoặc di chuyển thường xuyên, hiệu quả kinh tế phải được đảm bảo thông qua chi phí vận hành thấp và độ bền ổn định.


