




 0
 0
Động thái điều chỉnh tăng lãi suất tham chiếu của Cục Dự trữ Liên bang Mỹ (Fed) phát đi tín hiệu thắt chặt tiền tệ mới, tạo sóng truyền dẫn tới nền kinh tế có độ mở lớn như Việt Nam thông qua áp lực tỷ giá, điều hành chính sách và chuyển dịch dòng vốn.
Sức ép lên tỷ giá, mặt bằng lãi suất trong nước và hoạt động xuất nhập khẩu
Kết thúc phiên họp chính sách ngày 17/9, Ủy ban Thị trường Mở Liên bang (FOMC) nhất trí với tỷ lệ bỏ phiếu 12-0 nâng lãi suất tham chiếu thêm 25 điểm cơ bản, đưa biên độ lên 3,75-4%. Đây là lần đầu tiên Fed tăng lãi suất kể từ tháng 7/2023, chấm dứt chuỗi giữ nguyên lãi suất từ đầu năm sau 3 lần giảm vào cuối năm 2025. Trong tuyên bố chính thức, Fed khẳng định lạm phát vẫn ở mức cao và động thái này nhằm đưa lạm phát trở lại mục tiêu 2% nhanh hơn. Quyết định không gây bất ngờ khi xác suất thị trường đặt cược trước đó đã vượt mức 90%.
Việc Fed thắt chặt tiền tệ đẩy sức mạnh đồng USD lên cao, trực tiếp gia tăng áp lực lên tỷ giá USD/VND và tạo thách thức cho công tác điều hành của Ngân hàng Nhà nước (NHNN). Tính đến giữa năm 2026, NHNN duy trì lãi suất tái cấp vốn ở mức 4,5%/năm, trong khi Fed giữ lãi suất ở mức 3,5-3,75%/năm trước kỳ họp ngày 16/9. Việc chênh lệch lãi suất thu hẹp khiến NHNN đứng trước áp lực phải cân đối giữa ổn định tỷ giá và duy trì mặt bằng lãi suất hỗ trợ tăng trưởng.
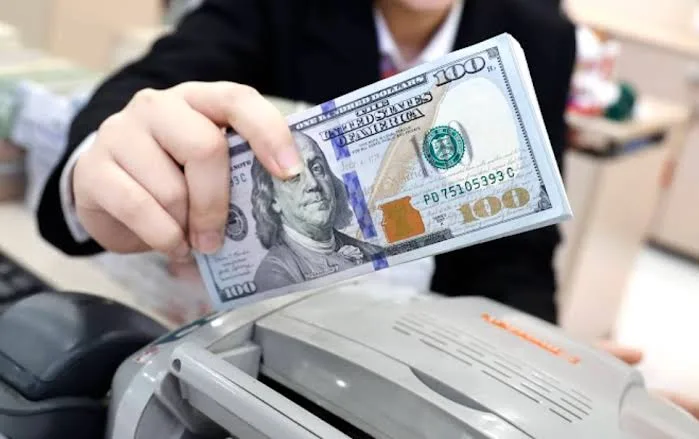
Sức ép tỷ giá cũng tác động hai chiều tới hoạt động ngoại thương và chi phí vốn của doanh nghiệp. Đồng USD mạnh lên hỗ trợ tính cạnh tranh về giá cho hàng xuất khẩu Việt Nam, nhưng đồng thời làm gia tăng chi phí nhập khẩu nguyên vật liệu đầu vào và phát sinh rủi ro chênh lệch tỷ giá đối với các doanh nghiệp có dư nợ vay bằng ngoại tệ. Nếu áp lực lạm phát nhập khẩu và nhu cầu vốn tăng cao trong nửa cuối năm 2026 khiến mặt bằng lãi suất huy động trong nước nhích tăng, chi phí vốn của toàn nền kinh tế sẽ đứng trước thử thách lớn.
Nhìn lại giai đoạn cuối năm 2025, khi lãi suất liên ngân hàng tăng lên mức 7,48% – ngưỡng cao nhất trong 3 năm, thị trường tài chính đã ghi nhận sự thận trọng rõ rệt từ các chủ thể kinh tế. Việc các ngân hàng trung ương duy trì chính sách tiền tệ thận trọng buộc các doanh nghiệp thâm dụng vốn vay lớn phải chủ động tái cơ cấu nợ và tối ưu hóa chi phí vận hành.
Tác động truyền dẫn tới thị trường tài chính và kịch bản dòng vốn nội địa
Sự biến động chính sách từ Fed tác động trực tiếp đến thị trường chứng khoán Việt Nam qua các kênh: sức hấp dẫn tương đối của tài sản, định giá doanh nghiệp, chi phí vay ký quỹ (margin) và hành vi của dòng vốn ngoại. Trong các đợt Fed tăng lãi suất trước đây, thị trường trong nước thường điều chỉnh nhẹ trong ngắn hạn trước khi tìm lại điểm cân bằng, trừ khi xuất hiện đồng thời các yếu tố tiêu cực khác như căng thẳng thương mại toàn cầu.
Lãi suất USD neo ở mức cao làm thay đổi lợi nhuận quy đổi của nhà đầu tư nước ngoài, thúc đẩy xu hướng thận trọng hoặc rút ròng dòng vốn gián tiếp khỏi các thị trường mới nổi. Đồng thời, nếu mặt bằng lãi suất trong nước điều chỉnh tăng (chẳng hạn kịch bản tăng lãi suất 4% từ hệ thống điều hành), dòng tiền có xu hướng dịch chuyển một phần từ cổ phiếu sang các tài sản có lãi suất cố định như tiền gửi tiết kiệm hay trái phiếu. Tỷ lệ chiết khấu gia tăng cũng làm giảm giá trị hiện tại của dòng tiền tương lai, gây áp lực giảm định giá lên các nhóm ngành tăng trưởng.
Sự phân hóa diễn ra rõ nét giữa các nhóm ngành trên sàn giao dịch. Các doanh nghiệp chịu áp lực nợ vay lớn như bất động sản, xây dựng gặp nhiều bất lợi do chi phí tài chính gia tăng và thanh khoản thị trường thu hẹp. Ngược lại, nhóm ngân hàng có thể cải thiện biên lãi ròng (NIM) nếu tốc độ điều chỉnh lãi suất cho vay diễn ra nhanh hơn chi phí huy động vốn.


