




 0
 0
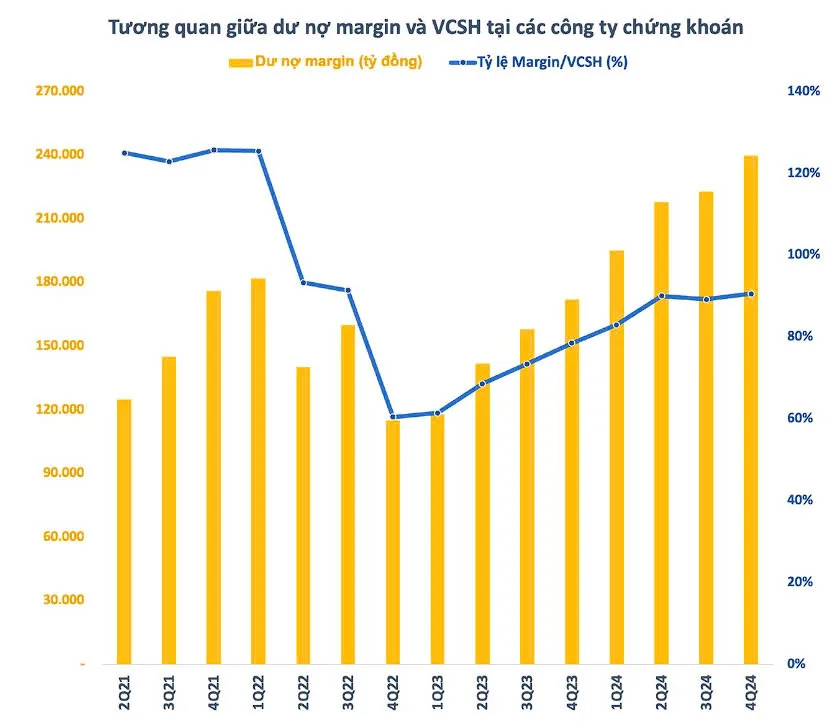
Theo thống kê đến cuối năm 2024, dư nợ cho vay tại các công ty chứng khoán (CTCK) ước tính khoảng 245.000 tỷ đồng (~10 tỷ USD), tăng 13.000 tỷ so với cuối quý 3 và đạt mức cao kỷ lục. Trong đó, dư nợ cho vay ký quỹ (margin) chiếm khoảng 240.000 tỷ đồng, tăng 17.000 tỷ so với cuối quý 3, cũng là con số cao nhất trong lịch sử thị trường chứng khoán Việt Nam.
Tổng vốn chủ sở hữu (VCSH) của các CTCK vào cuối quý 4/2024 đạt khoảng 265.000 tỷ đồng, tăng 15.000 tỷ so với cuối quý 3. Tỷ lệ Margin/VCSH nhích nhẹ lên mức 91%, cao nhất trong vòng 9 quý, nhưng vẫn thấp hơn so với giai đoạn VN-Index đạt đỉnh 1.500 điểm vào cuối năm 2021 đến đầu năm 2022.
Dư địa cho vay ký quỹ còn lớn
Theo quy định, CTCK không được cho vay ký quỹ vượt quá 2 lần VCSH tại cùng thời điểm. Với tỷ lệ Margin/VCSH hiện tại, các CTCK ước tính còn khoảng 290.000 tỷ đồng có thể cho nhà đầu tư vay ký quỹ trong thời gian tới. Đây là mức dư địa cho vay lớn chưa từng có.
Tuy nhiên, cần lưu ý rằng con số này chỉ mang tính lý thuyết. Thực tế, tỷ lệ Margin/VCSH toàn thị trường chưa bao giờ chạm ngưỡng 2 lần, ngay cả trong những giai đoạn giao dịch sôi động nhất. Ngoài ra, một số CTCK dù còn dư địa cho vay nhưng lại hết nguồn do đã phân bổ vào các kênh khác như trái phiếu, giấy tờ có giá. Khả năng cho vay thêm cũng phụ thuộc vào tài sản đảm bảo của nhà đầu tư, bao gồm tiền và cổ phiếu.
Sự phân hóa giữa các công ty chứng khoán
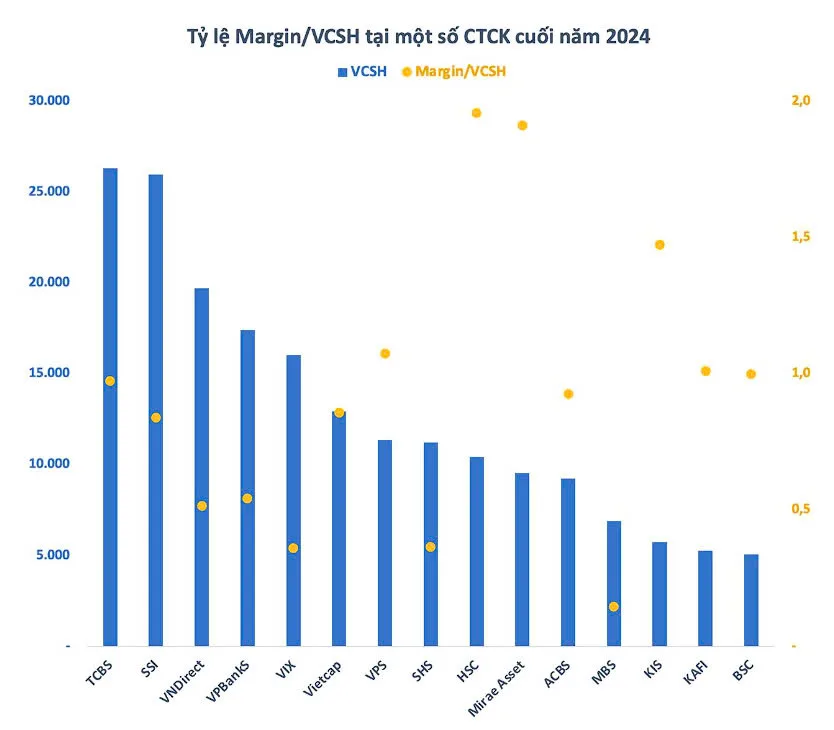
Xét trên từng CTCK, mặt bằng tỷ lệ Margin/VCSH không cao, chủ yếu quanh mức 1 hoặc thấp hơn. Sáu CTCK có VCSH lớn nhất ngành đều có tỷ lệ này dưới 1 lần, tức là còn rất nhiều dư địa cho vay dù dư nợ margin đã lập kỷ lục. Đây là kết quả của hoạt động tăng vốn trong thời gian qua và lợi nhuận giữ lại.
Ngược lại, một số CTCK như HSC, Mirae Asset, KIS có tỷ lệ Margin/VCSH lên đến trên 150%. Đặc biệt, HSC có tỷ lệ cao nhất thị trường, đạt 190%. Để giảm áp lực, đầu tháng 12/2024, Đại hội đồng cổ đông bất thường của HSC đã thông qua phương án phát hành cổ phiếu cho cổ đông hiện hữu, nhằm tăng vốn điều lệ thêm 3.600 tỷ đồng, nâng tổng vốn lên trên 10.800 tỷ đồng.
Cuộc đua tăng vốn dự kiến sẽ tiếp tục là xu hướng tất yếu trong ngành chứng khoán. Không chỉ để đáp ứng nhu cầu đòn bẩy của nhà đầu tư trong nước, các CTCK còn phải nâng cao năng lực vốn để đảm bảo khả năng thanh toán cho nhà đầu tư nước ngoài, đặc biệt sau khi Thông tư 68/2024/TT-BTC chính thức có hiệu lực từ ngày 2/11/2024.
Cụ thể, theo Thông tư này, nhà đầu tư tổ chức nước ngoài được phép đặt lệnh mua cổ phiếu mà không cần đủ tiền trước. CTCK sẽ đánh giá rủi ro thanh toán của nhóm nhà đầu tư này để xác định mức tiền cần có khi đặt lệnh mua, theo thỏa thuận giữa hai bên. Đây được coi là bước tiến quan trọng trong tiến trình nâng hạng thị trường chứng khoán Việt Nam.
Việc tăng vốn sẽ gia tăng năng lực tài chính và củng cố khả năng cạnh tranh cho các CTCK. Với nguồn vốn mới, các CTCK có thể mở rộng hoạt động cho vay ký quỹ, nâng hạn mức cấp NPF cho nhà đầu tư tổ chức nước ngoài, đồng thời tham gia nhiều hơn vào hoạt động thu xếp vốn trong các thương vụ ngân hàng đầu tư.
Dù dư nợ margin đã đạt mức cao kỷ lục, các CTCK vẫn còn dư địa lớn để tiếp tục cho vay ký quỹ. Tuy nhiên, việc quản lý rủi ro và đảm bảo an toàn tài chính cần được đặt lên hàng đầu. Xu hướng tăng vốn trong ngành chứng khoán không chỉ đáp ứng nhu cầu hiện tại mà còn chuẩn bị cho những thay đổi trong tương lai, đặc biệt là việc thu hút và phục vụ nhà đầu tư nước ngoài.


