




 20
 0
Tín dụng margin bùng nổ trong quý 1/2025
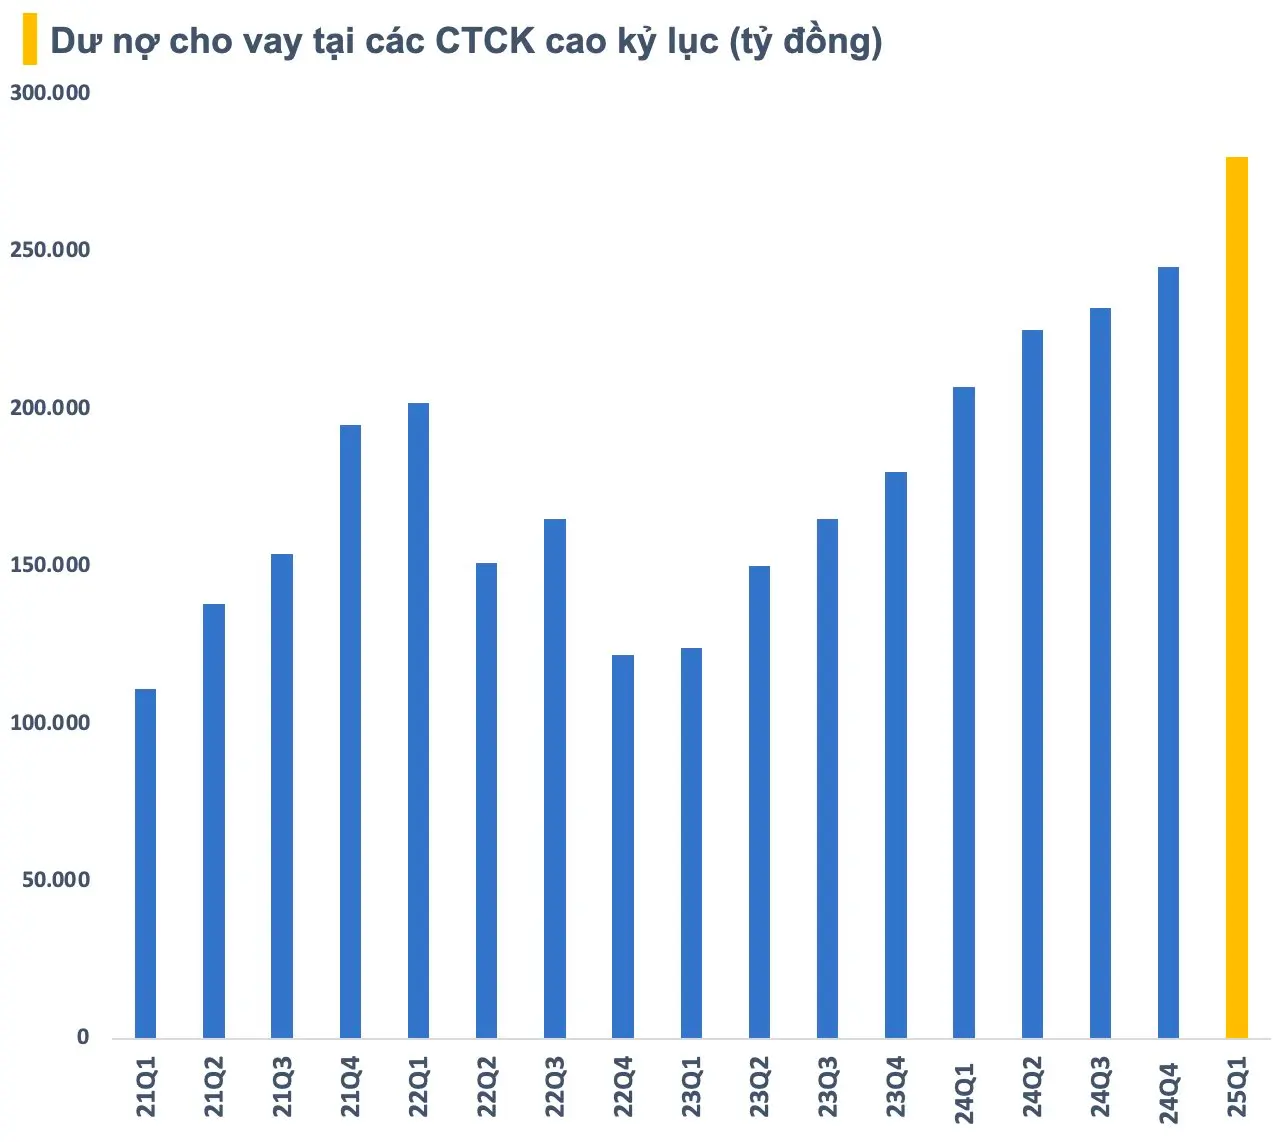
Thị trường chứng khoán Việt Nam vừa ghi nhận một quý đầu năm 2025 đầy biến động với điểm nhấn là mức dư nợ cho vay tại các công ty chứng khoán đạt kỷ lục mới. Tính đến cuối quý 1, tổng dư nợ toàn thị trường đã lên tới 280.000 tỷ đồng, tương đương khoảng 11 tỷ USD, tăng mạnh 35.000 tỷ đồng so với cuối năm 2024. Trong đó, dư nợ cho vay margin chiếm khoảng 273.000 tỷ đồng, tăng 33.000 tỷ đồng, một mức tăng chưa từng có trong lịch sử thị trường chứng khoán Việt Nam.
Điều đáng chú ý là sự tăng trưởng này không chỉ đến từ cá nhân nhà đầu tư nhỏ lẻ mà còn có dấu hiệu cho thấy dòng tiền lớn từ các tổ chức, cổ đông lớn và lãnh đạo doanh nghiệp cũng đang sử dụng các hình thức vay vốn thông qua cầm cố cổ phiếu để tận dụng đòn bẩy tài chính.
Những cái tên dẫn đầu và sự phân hóa trong hoạt động cho vay

Bức tranh dư nợ cho vay có sự phân hóa rõ nét giữa các công ty chứng khoán. Dẫn đầu về mức tăng trong quý đầu năm là VPS, với tổng dư nợ cho vay lên tới 18.300 tỷ đồng, tăng đến 5.800 tỷ đồng chỉ sau 3 tháng. Các ông lớn khác như SSI, TCBS, VPBankS, KIS Việt Nam cũng ghi nhận mức tăng hàng nghìn tỷ đồng.
Đặc biệt, TCBS trở thành công ty chứng khoán đầu tiên trong lịch sử thị trường Việt Nam có dư nợ cho vay vượt ngưỡng 30.000 tỷ đồng, tương đương hơn 1 tỷ USD. Cùng với SSI, đây là hai cái tên hiện dẫn đầu danh sách các công ty có dư nợ trên 1 tỷ USD. Toàn thị trường hiện có 10 công ty chứng khoán ghi nhận dư nợ trên 10.000 tỷ đồng, tăng 2 công ty so với thời điểm cuối năm 2024.
Ở chiều ngược lại, một số công ty như Vietcap, Mirae Asset và HSC lại chứng kiến sự thu hẹp dư nợ, phản ánh xu hướng thận trọng hoặc tái cơ cấu hoạt động tín dụng.
Rủi ro lộ diện sau đợt giảm sâu đầu tháng 4
Điều trớ trêu là mức kỷ lục của dư nợ margin lại xuất hiện ngay trước đợt điều chỉnh mạnh của thị trường đầu tháng 4, khi VN-Index bốc hơi hơn 220 điểm, rơi xuống dưới ngưỡng 1.100 điểm, mức thấp nhất trong vòng 15 tháng. Trong giai đoạn này, vốn hóa thị trường có lúc giảm tới 1,2 triệu tỷ đồng, gây ra hàng loạt phiên giảm sàn hàng loạt do tình trạng force sell diễn ra trên diện rộng.
Mặc dù thị trường sau đó đã có tín hiệu phục hồi nhờ lực cầu bắt đáy quay trở lại, song những diễn biến bất thường này cũng làm nổi bật rủi ro từ việc sử dụng đòn bẩy tài chính quá mức, đặc biệt là khi dòng tiền không hoàn toàn phục vụ cho hoạt động giao dịch cổ phiếu mà bị sử dụng vào mục đích khác.
Bên cạnh nhu cầu đòn bẩy từ nhà đầu tư cá nhân, dư nợ cho vay còn đến từ các thương vụ thâu tóm, mua bán cổ phần (deal) do cổ đông lớn và ban lãnh đạo doanh nghiệp thực hiện. Trong bối cảnh tín dụng ngân hàng bị siết, phát hành trái phiếu gặp khó, việc cầm cố cổ phiếu trở thành một phương thức huy động vốn nhanh chóng và linh hoạt hơn. Điều này đặt ra dấu hỏi về xu hướng “ngân hàng hóa” (shadow banking) ngày càng rõ rệt trong hoạt động của các công ty chứng khoán.
Không thể phủ nhận rằng margin đã góp phần thúc đẩy thanh khoản thị trường, khi giá trị khớp lệnh trên HoSE trong tháng 3 vượt mốc 18.000 tỷ đồng mỗi phiên, và xu hướng này tiếp tục bùng nổ trong tháng 4. Tuy nhiên, việc thị trường trở nên quá phụ thuộc vào đòn bẩy tài chính cũng khiến cho các biến động giá trở nên khó lường hơn, đặc biệt khi lực bán kỹ thuật (margin call) bị kích hoạt đồng loạt.
Theo nhiều chuyên gia, đòn bẩy đang bị sử dụng không đúng chỗ và nếu không được kiểm soát, hệ lụy có thể lan rộng khi thị trường bước vào các chu kỳ giảm điểm kéo dài. Tình trạng “vay để xoay vốn” và cầm cố cổ phiếu để đầu tư ngoài thị trường có thể tiềm ẩn rủi ro hệ thống, đẩy nhà đầu tư cá nhân vào vòng xoáy bán tháo khi thị trường biến động bất lợi.


