

 0
 0
Trong Investor day quý 1 “Theo dấu dòng tiền, nắm bắt thời cơ” Dragon Capital chia sẻ kinh tế Việt Nam đang trong quá trình phục hồi, với nhiều tín hiệu rõ nét hơn ở rất nhiều lĩnh vực. Tuy nhiên trong ngắn hạn, những bất ổn trên thế giới có thể ảnh hưởng đến Việt Nam.
Thị trường chứng khoán Việt Nam vừa trải qua quý I/2024 khá tích cực với mức tăng trưởng ấn tượng lên đến 13,6%. Có được điều này đến từ sự hồi phục của nền kinh tế, nền tảng vĩ mô ổn định, cũng như môi trường lãi suất được duy trì ở mức thấp. Tuy nhiên, các diễn biến gần đây về tình hình kinh tế vĩ mô thế giới và Việt Nam, cũng như xu hướng chuyển động của dòng tiền giữa các lớp tài sản từ thị trường chứng khoán, thị trường vàng cho đến thị trường tiền mã hóa, hay mới nhất là sự bất ổn địa chính trị đang leo thang ở Trung Đông. Vậy đâu sẽ là kim chỉ nam của nhà đầu tư để giúp chúng ta có thể định vị và đưa ra các quyết định đầu tư đúng đắn trong thời gian tới?
Bà Lương Thị Mỹ Hạnh – Giám đốc Quản lý tài sản khối trong nước phát biểu:
Những biến động gần đây của thị trường có lẽ đã làm nhiều nhà đầu tư lo lắng, ở trên thị trường lâu năm, Dragon Capital nhận thấy rằng thị trường chứng khoán là nơi hàng triệu người cùng tham gia, và ở đó phản ánh tất cả thông tin từ vĩ mô, chính sách tiền tệ đến chính trị, đặc biệt là về các hoạt động của các công ty. Dẫn đến sẽ có lúc có quá nhiều thông tin cùng xuất hiện làm cho thị trường biến động.
“Có thể nói biến động và thanh khoản là 2 đặc sản của thị trường chứng khoán mà nếu chúng ta biết và hiểu điều đấy thì chúng ta có thể có được những cái tận dụng tốt hơn cho quá trình đầu tư và xây dựng tài sản của chúng ta. Huyền thoại đầu tư Warrent Buffet đã từng nói là thị trường chứng khoán là nơi được thiết kế để chuyển tiền từ những người active, cứ mua bán liên tục, qua những người kiên nhẫn.”
Nếu chúng ta biết kiên nhẫn thì chúng ta sẽ có những cơ hội rất tốt cho quá trình xây dựng tài sản của mình.
Tiến Sỹ Lê Anh Tuấn – Giám đốc Đầu tư phát biểu về góc nhìn vĩ mô trong ngắn hạn và trung hạn cũng như nhìn sâu hơn về thị trường chứng khoán.
1. Quan điểm của Dragon Capital về tình hình thế giới
Lãi suất ở mức cao, đồng có xu hướng mạnh lên.
- Các số liệu cho thấy sức khỏe kinh tế Mỹ vẫn đang rất tốt. Khó cho một cuộc khủng hoảng ở nền kinh tế Mỹ
- Các nước ở khu vực châu Âu có những vấn đề riêng, và kinh tế không tăng trưởng như kỳ vọng.
- Sự khác biệt chính sách tiền tệ giữa các nước đang dần tăng lên. Ngân hàng trung ương Thụy Sĩ tiên phong trong việc cắt lãi suất. Ngân hàng trung ương châu Âu, Anh và Canada có thể sẽ cắt lãi suất sớm hơn và mạnh hơn Fed.
- Các thành viên Fed đang ngày càng thận trọng hơn trong khả năng cũng như số lần cắt lãi suất trong năm 2024.
- Trong giai đoạn cuối của chu kỳ tăng lãi suất, đồng USD thường mạnh lên và ảnh hưởng đến đồng tiền của các nước thị trường mới nổi.
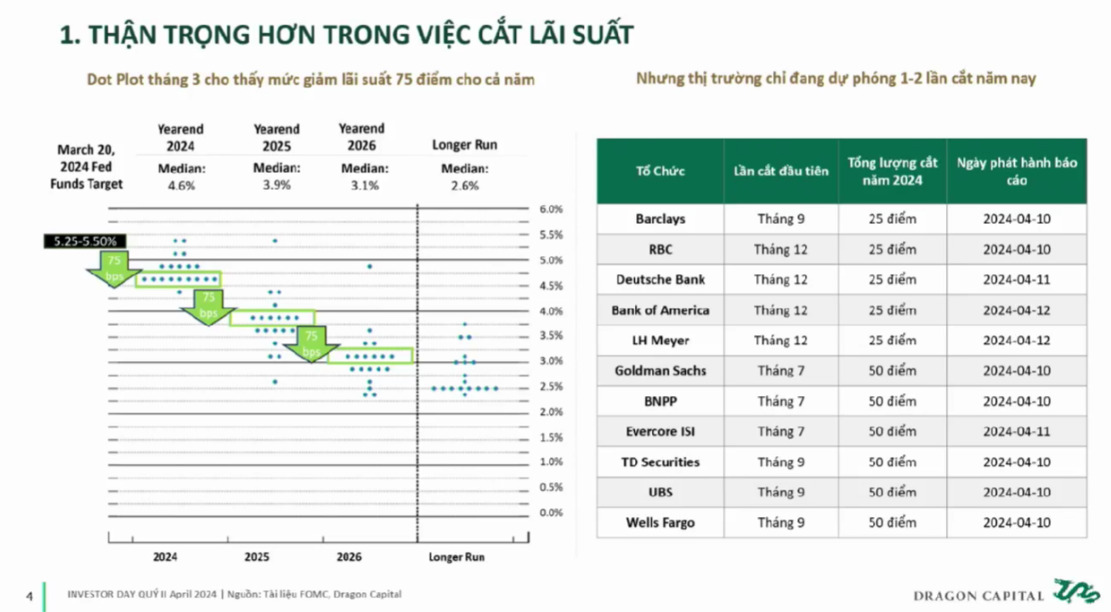
Theo ông Tuấn, có thể Fed sẽ chỉ cắt giảm lãi suất từ 2-3 lần trong năm 2024. Trong cuộc họp vào tháng 3 vừa qua, mức giảm lãi suất cả năm của Fed được kỳ vọng là 75 điểm, tương đương cắt giảm lãi suất 3 lần. Tuy nhiên, đã có sự biến động rất mạnh về kỳ vọng của thị trường vào hành động của Fed, thị trường thể hiện kỳ vọng Fed cắt giảm lãi suất chỉ 1-2 lần trong năm nay.
Về mặt địa chính trị, đã có những biến động nhất định ở khu vực Trung Đông. Mặc dù biến động không lan rộng, tuy nhiên những biến động đã tạo ra những xung đột mới, nhất định, tạo ra sự biến động lớn của giá dầu.
Ông Tuấn cho rằng giá dầu sẽ nằm ở vùng tương đối cao trong khoản thời gian lâu hơn kỳ vọng. Điều này và những chính sách tiền tệ khác có thể bắt nguồn từ việc lạm phát mỹ cứng đầu hơn dự kiến.
Do đó sự kỳ vọng lạm phát cứng đầu hơn bây giờ và nhiều tháng nữa vẫn là vấn đề gây tranh cãi. Theo ông, cả 2 trường hợp đều có thể xảy ra. Có thể lạm phát sẽ cứng hơn kỳ vọng, nhưng cũng có thể kỳ vọng bây giờ đã quá so với mức lạm phát.
Tuy nhiên, vì sự khác biệt giữa 2 khối kinh tế là Mỹ – châu u hay Mỹ – Trung Quốc dẫn đến tình trạng đồng trở nên mạnh hơn so với kỳ vọng. Việc chỉ số DXY đồng mạnh, nằm ở mức 106, gây ảnh hưởng rất lớn đến các đồng tiền của thị trường mới nổi.

2. Cập nhật về tình hình kinh tế Việt Nam
Theo Dragon Capital, kinh tế Việt Nam đang trong quá trình phục hồi, với nhiều tín hiệu rõ nét hơn ở rất nhiều lĩnh vực. Tuy nhiên trong ngắn hạn, những bất ổn trên thế giới có thể ảnh hưởng đến Việt Nam.
Tích cực:
- Kinh tế phục hồi ở tất cả các lĩnh vực, và tăng trưởng GDP cả năm sẽ đạt 6,0-6,5%.
- Định hướng rất rõ ràng từ Chính phủ là sẽ tiếp tục nới lỏng, hỗ trợ phục hồi kinh tế.
Tiêu cực:
- Áp lực tỷ giá đến từ đồng USD mạnh lên. chủ yếu là do: chênh lệch lãi suất âm, thị trường vàng và thị trường tiền mã hóa.
- Đã có thời điểm ngân hàng nhà nước phát hành 172.000 tỷ đồng tín phiếu trong tháng 3 và 4 để thu hẹp chênh lệch lãi suất âm và có nhiều động thái để bình ổn thị trường vàng.
- Áp lực từ tỷ giá có thể dẫn đến việc lãi suất tạo đáy trong tháng 3, sau khi đã giảm 70-90 điểm kể từ đầu năm 2024.
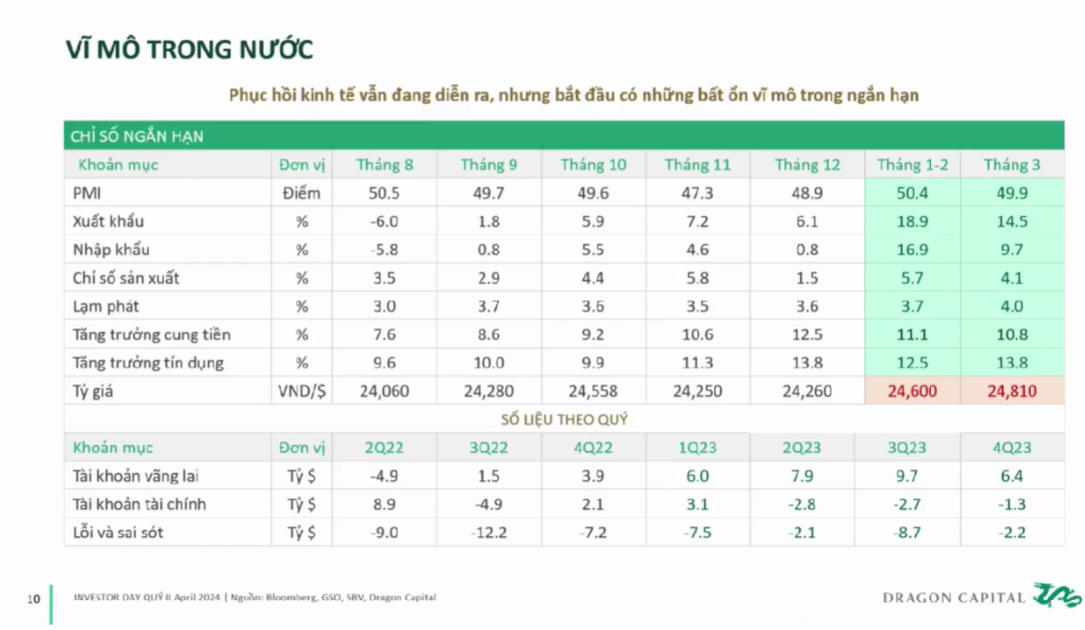
Tuy nhiên khi nhìn vào bức tranh kinh tế vĩ mô trong nước, ngoại từ tỷ giá, các chỉ số kinh tế Việt Nam đang dần phục hồi từ đầu năm đến nay.
Theo ông Tuấn, có 3 điều tạo nên trụ cột kinh tế là ổn định – tăng trưởng – chính sách tiền tệ. Trước kia Việt Nam đã có 2 yếu tố là ổn định và chính sách tiền tệ nới lỏng rất mạnh, tuy nhiên kinh tế lại chưa có tăng trưởng. Đến nay, khi kinh tế Việt Nam đã có tăng trưởng thì chính sách tiền tệ lại có dấu hiệu siết chặt không có sự ổn định thị trường.
Hiện tại chúng ta vẫn chưa thể kết hợp 3 yếu tố trên để tạo một thị trường kinh tế vững mạnh.

Có thể thấy các chỉ số tiêu dùng đã phục hồi đáng kể trong năm qua, tuy nhiên, tỷ giá đồng VND vẫn biến động tương đối nhiều. Mặc dù mức biến động tỷ giá của Việt Nam chỉ ở mức trung bình so với các quốc gia cùng khu vực -4,1%, đây vẫn là mức biến động tương đối lớn đối với nhà đầu tư.
Việc chênh lệch mức giá giữa thị trường vàng trong nước và thế giới cũng tạo áp lực lớn đến tỷ giá.
Một vấn đề quan trọng khác gây áp lực lên tỷ giá là thị trường tiền mã hóa. Trong các giai đoạn “Mùa xuân crypto” – thị trường tiền mã hóa lên cao diễn ra, tỷ giá chợ đen tăng rất mạnh so với tỷ giá chính thức. Dẫn đến áp lực lớn đến thị trường tỷ giá.
Từ các yếu tố trên dẫn đến việc nhà nước phát hành trái phiếu trở lại. Đã có thời điểm ngân hàng nhà nước phát hành 172.000 tỷ đồng tín phiếu trong tháng 3 và 4 để thu hẹp chênh lệch lãi suất âm và có nhiều động thái để bình ổn thị trường vàng.
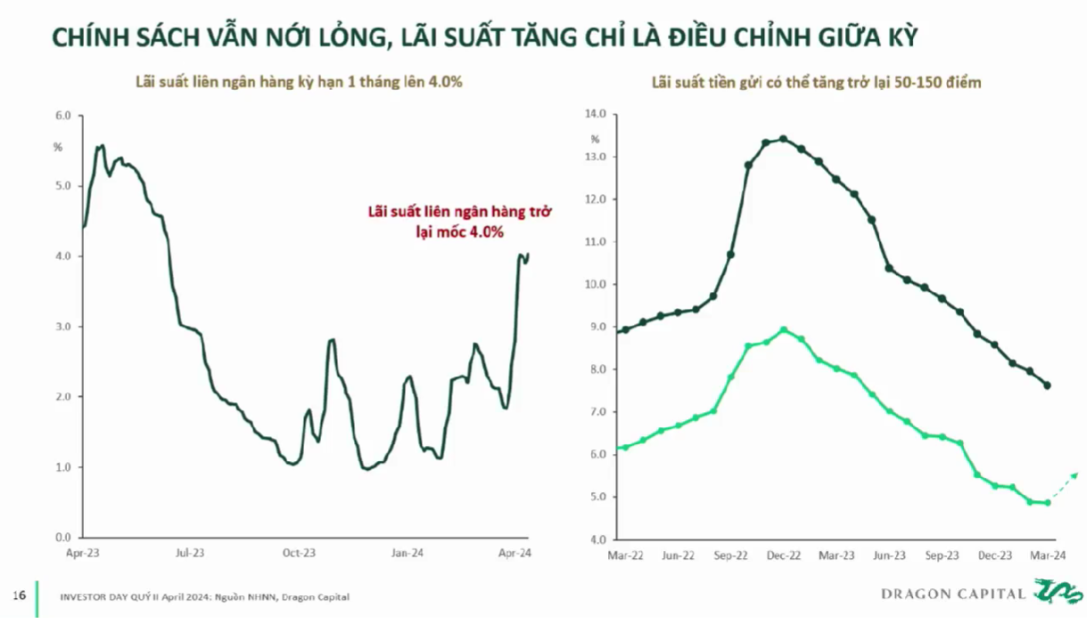
Dẫn đến lãi suất thị trường tăng mạnh từ khoảng 1% lên đến 4% trong tháng 4. Theo ông Tuấn, cột mốc lãi suất có thể sẽ chững lại trong khoảng thời gian tương đối dài, đến khi Mỹ có những tín hiệu lạm phát ngược lại.
Hiện nay, chính sách tiền tệ Việt Nam nới lỏng rất mạnh. Tuy nhiên, các yếu tố trên có thể giúp lãi suất tiền gửi tăng 50-150 điểm từ khu vực đáy ngắn hạn.
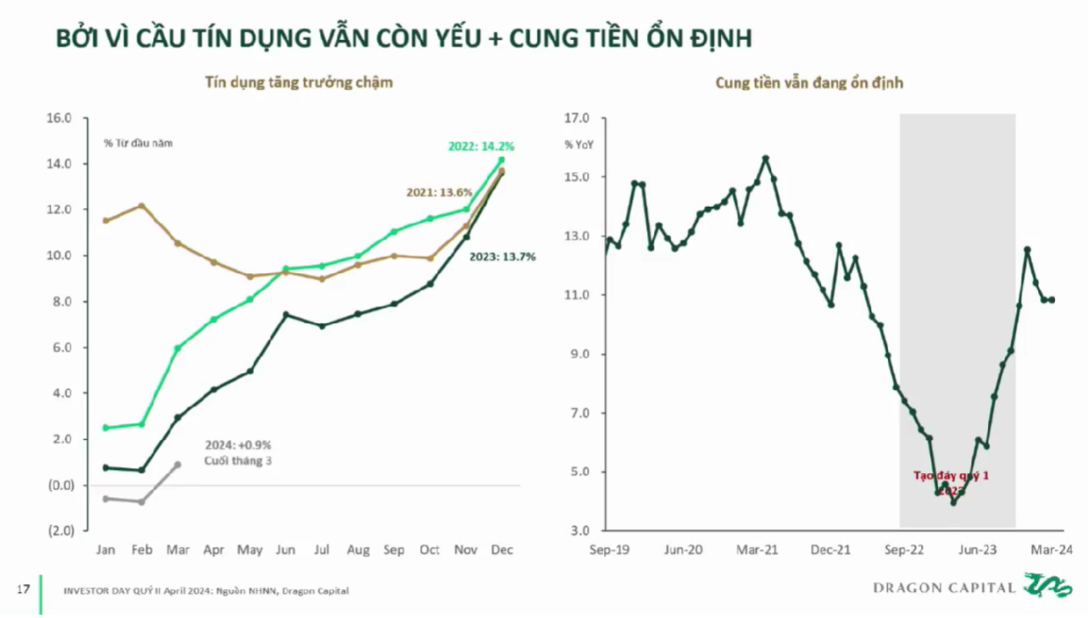
Việc lãi suất đi lên nhưng không quá mạnh được cho là vì tín dụng tăng trưởng chậm. Mặc dù nền kinh tế phục hồi, nhưng khả năng hấp thụ tín dụng vẫn còn yếu.
Nhận xét chung
Thế giới:
- Lạm phát có thể sẽ khó có thể trở lại vùng 2.0% và nhiều khả năng sẽ duy trì ở mức 3,3-4,0%.
- Các bất ổn địa chính trị leo thang khiến giá dầu neo cao.
- Cục dự trữ liên bang Mỹ sẽ phải dời lịch cắt giảm lãi suất nếu lạm phát chưa xuống ngay. Đồng USD sẽ tiếp tục mạnh lên
Việt Nam:
- Kinh tế Việt Nam tiếp tục cho thấy những tín hiệu phục hồi rõ nét với nền tảng cả chính sách tiền tệ và tài khóa nới lỏng. Lợi nhuận doanh nghiệp quý I tốt.
- Tỷ giá VND mất giá 5,0%, chủ yếu là do chênh lệch lãi suất VND-USD ở mức âm, bất ổn ở thị trường vàng và tiền mã hóa.
- Để tìm điểm cân bằng giữa tỷ giá và lãi suất, lãi suất tiền gửi trong nước có thể sẽ tăng 50-150 điểm trong 3-6 tháng. Chính sách tiền tệ vẫn nới lỏng, lãi suất chỉ thay đổi ở mức “cực kỳ thấp” về duy trì ở mức “thấp”.
Thị trường chứng khoán
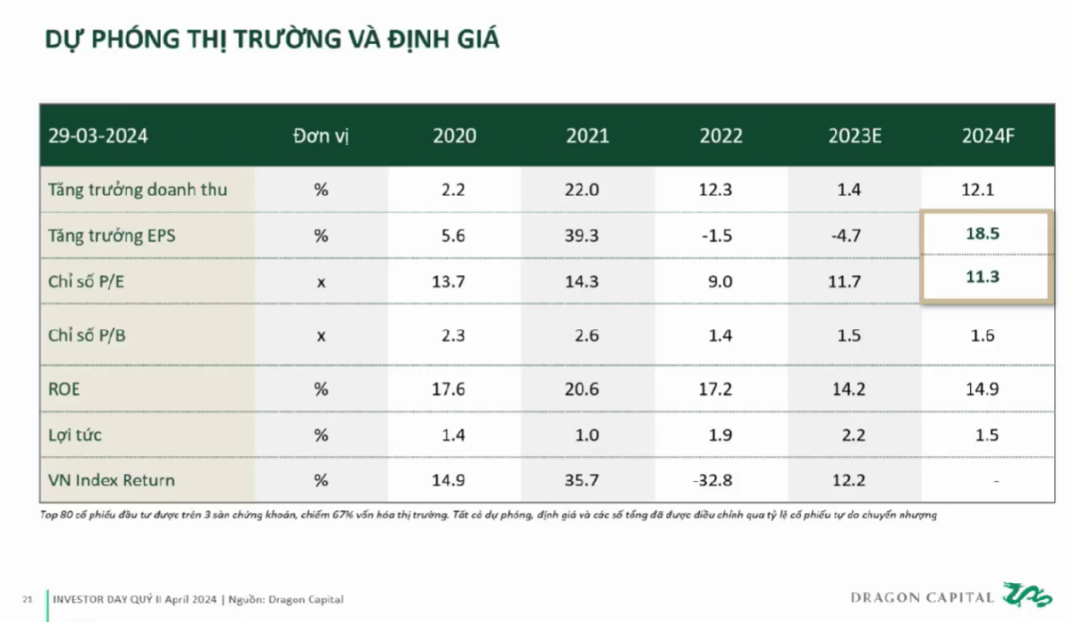
Dragon Capital rất tự tin về vấn đề lợi nhuận dự đoán trong năm 2024. Dự phóng lợi nhuận sau thuế của top 80 doanh nghiệp vẫn ở mức tăng trưởng 15-18% cho năm 2024.
Kết quả sơ bộ quý I của 40 công ty trong top 80: lợi nhuận quý I tăng trưởng 21% so với cùng kỳ và 16% so với quý liền trước trong cùng năm tài chính.
Ngành bán lẻ phục hồi tốt: tăng 50% so với cùng kỳ và 78% so với quý liền trước trong cùng năm tài chính.
Ngành ngân hàng (dựa trên các ngân hàng đã báo cáo) tăng 5% so với cùng kỳ và 4% so với quý liền trước trong cùng năm tài chính, đạt 22,8% dự phóng. Thường quý I là quý lợi nhuận ngân hàng thấp nhất.
Ngành bất động sản: chưa có số báo cáo, tuy nhiên số liệu không khả quan vì quý I không phải mùa cao điểm cho hoạt động ghi nhận bàn giao bất động sản. Tuy nhiên thị trường bất động sản đã có sự ấm lên nhất định.
Theo ông Tuấn, xét về mặt trung hạn, dự phóng thị trường và định giá là tương đối hấp dẫn.