






 0
 0
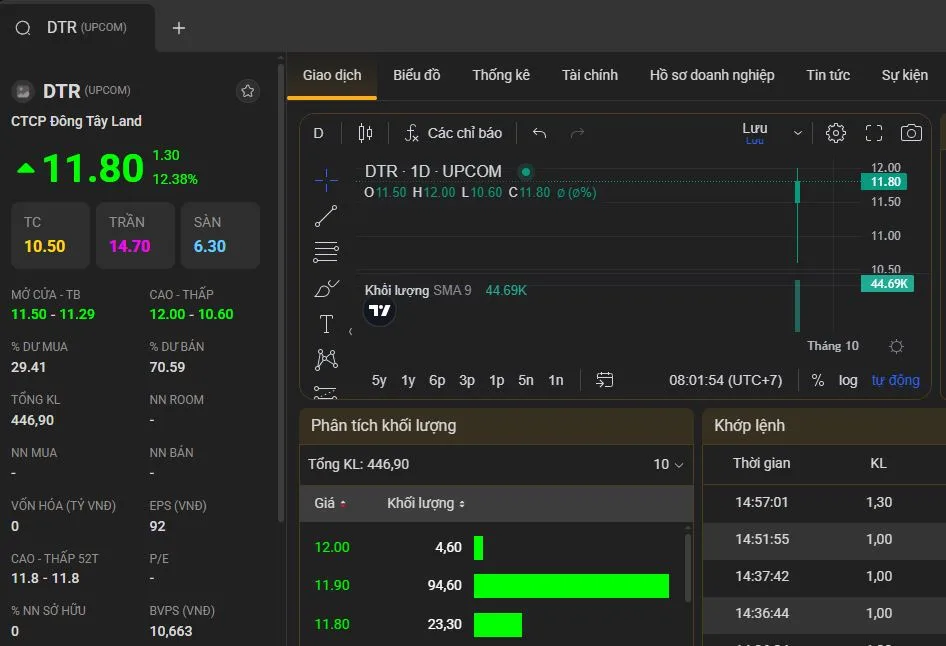
80 triệu cổ phiếu DTR của CTCP Đông Tây Land giao dịch từ ngày 25/9 trên UPCoM. Giới đầu tư kỳ vọng doanh nghiệp này không lặp lại vết xe đổ của nhiều doanh nghiệp có mô hình kinh doanh tương tự.
Thách thức với DTR
Trong phiên giao dịch đầu tiên, gần 500.000 cổ phiếu khớp lệnh với giá từ 10.500-11.500 đồng/CP. Đông Tây Land thành lập năm 2013, hoạt động chủ yếu trong lĩnh vực tư vấn, môi giới, quản lý, định giá và sàn giao dịch bất động sản. Theo báo cáo tài chính hợp nhất năm 2025, Đông Tây Land đạt gần 559 tỷ đồng doanh thu thuần, tăng 43% so với năm trước. Lợi nhuận sau thuế đạt hơn 33 tỷ đồng, tăng khoảng 12 lần. Động lực chính đến từ doanh thu dịch vụ môi giới bất động sản gần 480 tỷ đồng, tăng 60%.
Cơ cấu doanh thu cho thấy khoảng 480 tỷ đồng môi giới trên gần 559 tỷ đồng doanh thu có nghĩa phần lớn doanh thu đến từ hoạt động dịch vụ. Như vậy, Đông Tây Land có mức độ phụ thuộc rất lớn vào thanh khoản của thị trường và tiến độ mở bán, bàn giao của các dự án mà công ty phân phối.
Mô hình này có ưu điểm là không cần bỏ lượng vốn khổng lồ để phát triển quỹ đất như một chủ đầu tư. Khi thị trường giao dịch sôi động, doanh nghiệp môi giới có thể tăng doanh thu và lợi nhuận rất nhanh. Nhưng chiều ngược lại cũng rất rõ: khi giao dịch giảm, thu nhập môi giới có thể co lại nhanh hơn rất nhiều so với một doanh nghiệp sở hữu tài sản tạo dòng tiền ổn định. Với lãi suất cho vay 2 con số hiện nay, gần như thị trường bất động sản đã bị đóng băng, hoạt động bán hàng của các dự án được ghi nhận kém hiệu quả. Số liệu từ Bộ Xây dựng cho biết, quý II ghi nhận tồn kho bất động sản tăng mạnh trên cả nước. Cụ thể, căn hộ chung cư có hơn 12.800 căn, tăng 22% theo quý và gần 4 lần so với cùng kỳ năm trước. Nhà riêng lẻ trong dự án tồn hơn 15.300 sản phẩm, tăng mạnh 46% theo quý và 48% theo năm. Loại hình đất nền cũng có khoảng 11.148 sản phẩm tồn kho, tăng khoảng 25% theo quý. Cushman & Wakefield cho biết 6 tháng đầu năm thị trường chung cư Hà Nội giao dịch giảm 45% so với cùng kỳ. Tại TP HCM, Savills cũng chỉ ra tỷ lệ hấp thụ toàn thị trường chỉ đạt 32%, giảm 8% so với quý trước. Đây là thách thức lớn nhất với Công ty.
Thị trường đã có những ví dụ khá điển hình về tính chu kỳ của doanh nghiệp môi giới như Hưng Thịnh Land, Cen Land, Đất Xanh Services. Cen Land (CRE) từng có giai đoạn tăng trưởng rất mạnh. Năm 2021, doanh nghiệp đạt doanh thu trên 5.500 tỷ đồng và lợi nhuận sau thuế gần 458 tỷ đồng. Nhưng chỉ hai năm sau, lợi nhuận ròng rớt xuống khoảng 2 tỷ đồng. Một trường hợp khác là Dịch vụ Bất động sản Đất Xanh (DXS). Doanh thu của doanh nghiệp này từng đạt trên 4.300 tỷ đồng năm 2021, lợi nhuận trên 500 tỷ đồng, sau đó giảm xuống 1.997 tỷ đồng và lỗ hơn 168 tỷ đồng trong năm 2023. Cổ phiếu CRE và DXS đều giảm mạnh, hiện loanh quanh ½ mệnh giá.
Một vấn đề nữa của DTR nằm trong báo cáo kiểm toán. Theo tài liệu doanh nghiệp công bố, kiểm toán đưa ra các ý kiến ngoại trừ liên quan đến một số khoản phải thu và phải trả. Cụ thể, kiểm toán không thu thập được thư xác nhận đối với gần 8 tỷ đồng phải thu khách hàng, gần 30 tỷ đồng phải thu ngắn hạn khác và hơn 21 tỷ đồng phải trả ngắn hạn khác. Các thủ tục kiểm toán thay thế cũng không giúp kiểm toán thu thập đầy đủ các hợp đồng, cam kết hoặc chứng từ thanh toán sau niên độ để xác định tính hiện hữu, tính chính xác cũng như thời hạn thu hồi, thanh toán của các khoản này.
Đông Tây Land giải trình rằng khoản phải thu ngắn hạn khác chủ yếu là tiền công ty ủy thác cho cá nhân đứng tên đăng ký, giữ chỗ hoặc đặt cọc sản phẩm tại các dự án mà công ty phân phối. Khi giao dịch phát sinh, các cá nhân này có trách nhiệm thực hiện nghĩa vụ theo thỏa thuận. Khoản phải trả ngắn hạn khác chủ yếu là tiền khách hàng chuyển để giữ chỗ tại các dự án chưa chính thức mở bán. Công ty cho biết đây là tiền nhận giữ hộ, không phải doanh thu.
Về bản chất, đây là những khoản mục cần tiếp tục được theo dõi trong các kỳ báo cáo tiếp theo. Nhà đầu tư cần nhìn xem các khoản này có được xác nhận đầy đủ, thu hồi và xử lý minh bạch.
Chất lượng dòng tiền
Cuối năm 2025, tổng tài sản của Đông Tây Land đạt gần 1.378 tỷ đồng, tăng 14%. Tiền và các khoản tương đương tiền lên khoảng 251 tỷ đồng, gấp 28 lần đầu năm, trong đó khoảng 248 tỷ đồng gửi ngân hàng. Tuy nhiên, cùng lúc đó, nợ phải trả tăng 34%, lên 532 tỷ đồng. Nợ vay tài chính đạt hơn 243 tỷ đồng, tăng 22%.
Như vậy, bức tranh tài chính của DTR không phải chỉ có “tiền mặt tăng mạnh”, mà còn xu hướng tăng nợ. Nếu doanh nghiệp tiếp tục mở rộng mạng lưới, tăng nhân sự bán hàng, mở thêm chi nhánh và tham gia sâu hơn vào các dự án, nhu cầu vốn lưu động cũng có thể tăng. Đông Tây Land cho biết trong năm 2026 đã đồng loạt khai trương 9 chi nhánh mới trên toàn quốc. Khi thị trường kém thuận lợi, những khoản chi phí cố định sẽ bào mòn hiệu quả.
Báo cáo kiểm toán còn lưu ý hai công ty con của Đông Tây Land là CTCP Đông Tây Holding và Công ty TNHH Đầu tư Thương mại Du lịch Kim Sa đang phát sinh lỗ thuần.
Khả năng hoạt động liên tục của hai doanh nghiệp này phụ thuộc vào việc tiếp tục nhận hỗ trợ tài chính từ Đông Tây Land. Đông Tây Land cũng xác nhận sẽ tiếp tục hỗ trợ để các công ty con có khả năng thanh toán nợ đến hạn.
Với những doanh nghiệp có hệ sinh thái và nhiều pháp nhân liên quan, đặc biệt trong lĩnh vực bất động sản, việc theo dõi kỹ giao dịch với bên liên quan, các khoản phải thu/phải trả, dòng tiền và việc sử dụng vốn, ở công ty mẹ và hệ doanh nghiệp sinh thái là việc không đơn giản. Nhất là lợi nhuận năm 2025 của doanh nghiệp chỉ hơn 33 tỷ đồng, kéo theo mức độ nhạy cảm của định giá.


