0
 0
Tiềm lực tài chính vững chắc tiếp tục được duy trì, DCM tích cực mở rộng hoạt động đầu tư và sản xuất qua các dự án mới với những chiến lực phát triển rõ ràng, mục tiêu nâng cao năng lực sản xuất, hứa hẹn mang lại kết quả kinh doanh khởi sắc trong năm 2024.
Hai tháng đầu năm 2024, DCM ghi nhận sản lượng sản xuất ure ở mức 165.220 tấn và 31.410 tấn đối với NPK. Riêng với đạm ure, trong tháng 2/2024, DCM sản xuất 79.680 tấn, thấp hơn hơn 0,7% mức sản lượng 85.540 tấn vào tháng 1/2024. Trong 79 ngàn tấn ure được sản xuất này, sản lượng tiêu thụ DCM ghi nhận được 68.740 tấn, trong đó xuất khẩu 45.220 tấn, gấp 10 lần so với giá trị tháng 1/2024 ở mức 4.250 tấn, còn lại 23.520 tấn dành cho tiêu thụ nội địa. Hầu hết sản lượng được tiêu thụ tại thị trường nước ngoài, trong đó thị trường Campuchia chiếm tỷ trọng lớn nhất, gần 60% giá trị xuất khẩu. Bên cạnh tập trung xuất khẩu sang các thị trường sẵn có, trong năm 2024, DCM cũng có chỉ tiêu mở rộng thị trường xuất khẩu mới như Australia và New Zealand.
|
URE (tấn) |
1/2024 | 2/2024 | Lũy kế 2T/2024 |
| sản lượng sản xuất | 85.540 | 79.680 | 165.220 |
| sản lượng tiêu thụ | 47.950 | 68.740 | 116.690 |
| tiêu thụ nội địa | 43.700 | 23.520 | 67.220 |
| xuất khẩu | 4.250 | 45.220
(vượt 4.5 lần kế hoạch 10.000 tấn) |
49.470 |
Điểm đáng chú ý của doanh nghiệp trong năm 2024 chính là thương vụ M&A giữa DCM và nhà máy phân bón NPK Hàn – Việt với giá trị đầu tư khoảng 600 tỷ đồng, quy mô 8,8 ha tại khu công nghiệp Hiệp Phước (huyện Nhà Bè, TP. HCM) với tổng công suất 360.000 tấn NPK/năm. Sau khi sáp nhập và đưa vào vận hành, công suất sản xuất phân bón NPK của doanh nghiệp được kỳ vọng sẽ nâng lên gấp đôi mức hiện tại, đạt 660.000 tấn/năm, tạo tiền đề cho sự tiếp cận thị trường NPK ở Đông Nam Bộ, Tây Nguyên và các tỉnh khu vực miền Trung.
Ngoài ra, DCM sẽ tiếp tục thực hiện 7 dự án chuyển tiếp và triển khai đầu tư 6 dự án mới trong năm nay, đồng thời tìm kiếm cơ hội đầu tư 12 dự án khác, định hướng xây dựng, phát triển trung tâm nghiên cứu lớn nhất khu vực Đông Nam Á về lĩnh vực nông nghiệp tại Long An. Các hoạt động đầu tư mặt công nghệ nhà máy để tối ưu hóa và mở rộng sản xuất, đầu tư hệ thống kho bãi để hoàn thiện chuỗi cung ứng và lưu trữ nguyên liệu, hoạt động chuyển đổi số cũng được xem xét triển khai đến năm 2025.
Đây có thể là một phần động lực để DCM nắm giữ nguồn tiền dồi dào dưới dạng tiền mặt và tiền gửi, lên đến hơn 10.000 tỷ đồng, chiếm gần 70% tổng giá trị tài sản doanh nghiệp, trong khi tổng các khoảng nợ vay ngắn và dài hạn chỉ chiếm trung bình gần 20% tổng nguồn vốn. Cơ cấu này đã được DCM duy trì từ lâu, cho thấy doanh nghiệp có tiềm lực tài chính vững chắc, đảm bảo chính sách cổ tức cao, quan tâm đến việc quan trị an toàn vốn và hạn chế rủi ro nợ vay.
Chi phí kinh doanh của DCM cũng được kỳ vọng sẽ cải thiện kể từ năm 2024 khi nhà máy phân bón ure hết khấu hao. Theo BCTC doanh nghiệp, Q4/2023 ghi nhận khấu hao tài sản cố định ở mức 59 tỷ, chỉ bằng 20% con số khấu hao ở Q3/2023. Đây cũng là một trong các yếu tố mang lại lợi nhuận sau thuế vượt trội cho DCM vào cuối năm 2023. BVSC ước tính chi phí khấu hao trong năm 2024 sẽ giảm 877 tỷ đồng so với 2023, việc hết khấu hao nhà máy ure là đòn bẩy giúp DCM có lợi nhuận tăng trưởng mạnh ~61%YoY trong 2024. Trên thực tế, DCM đang đẩy mạnh các hoạt động đầu tư dự án và nổi bật nhất là thương vụ sáp nhập nhà máy phân bón NPK, nhiều khả năng doanh nghiệp sẽ đẩy mạnh vốn đầu tư ban đầu để tối đa hóa công suất ngay khi đưa vào hoạt động, nên các dòng chi phí không bằng tiền mới này sẽ tiếp tục được ghi nhận trong thời gian tới.
Thay vì kỳ vọng sự sụt giảm trong chi phí khấu hao, việc trông chờ vào gia tăng doanh thu thuần từ hoạt động sản xuất kinh doanh cốt lõi dường như có triển vọng hơn nhờ nhu cầu phân bón vẫn duy trì xu hướng tăng và vẫn đảm bảo tính ổn định. Theo IFA, tổng nhu cầu tiêu thụ phân bón có xu hướng tăng nhẹ 1,2% trong năm 2024 chủ yếu từ khu vực Nam Á và Mỹ Latinh. Bên cạnh đó, 2 quốc gia sản xuất và xuất khẩu phân bón lớn nhất thế giới là Nga và Trung Quốc được dự báo sẽ tiếp tục thắt chặt nguồn cung.
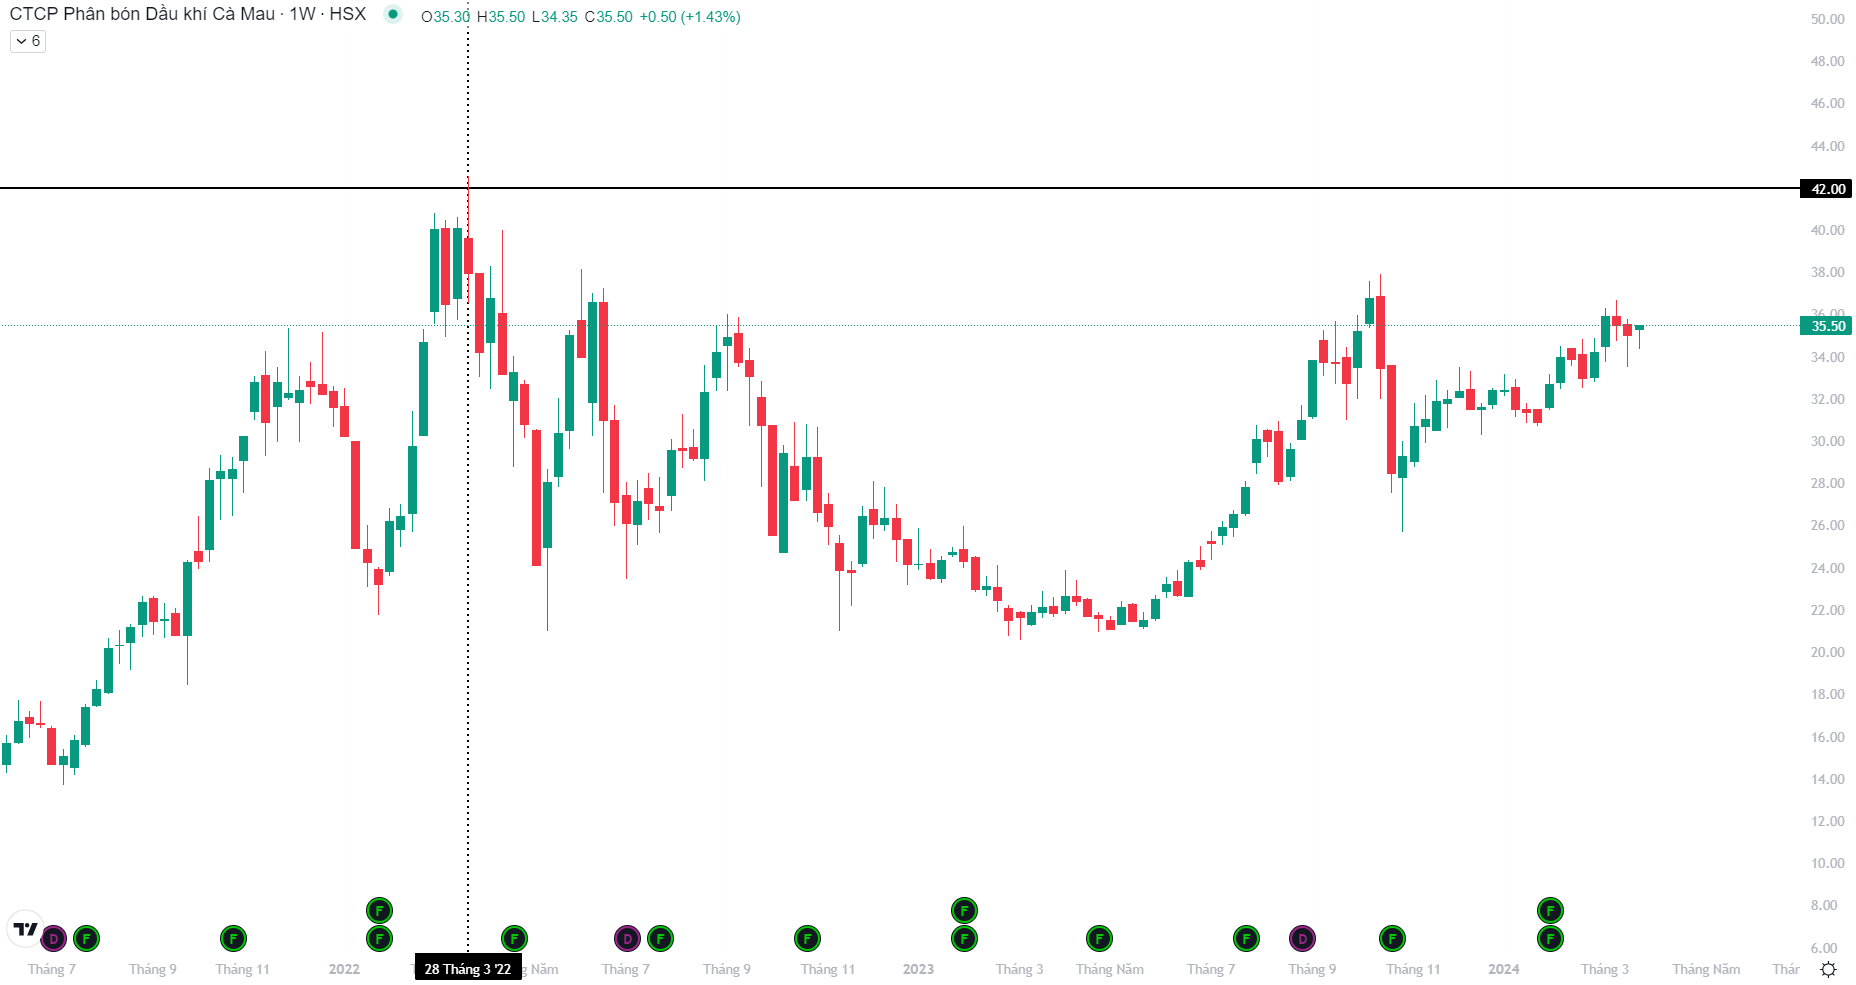
Dù dự báo thị trường vẫn diễn biến phức tạp nhưng kỳ vọng về sự phát triển từ năm 2024 là rất lớn, DCM đặt mục tiêu với doanh thu 11.878 tỷ đồng, giảm 11,7% so với doanh thu kế hoạch 2023 và lợi nhuận trước thuế đạt khoảng 841,4 tỷ đồng, gấp 5,7 lần kế hoạch năm trước. Kết thúc phiên giao dịch ngày 27/2/2024, giá cổ phiếu doanh nghiệp đóng cửa ở mức 35.150 đồng/cổ phiếu, nhà đầu tư hoàn toàn có thể kỳ vọng một tỷ suất sinh lời 19.5% trong năm 2024 khi các mục tiêu tăng trưởng và hoạt động đầu tư đạt kết quả như kỳ vọng, thị giá cổ phiếu DCM hoàn toàn có thể quay về vùng đỉnh cũ ở mức 42.000 đồng/cổ phiếu vào thời điểm tháng 3/2022.