0
 0
DIG bị trả lại hàng
Tổng CTCP Đầu tư Phát triển Xây dựng (DIG) báo mức lợi nhuận sau thuế hợp nhất -121,24 tỷ đồng sau khi hàng bán bị trả lại trị giá gần 185,95 tỷ đồng.
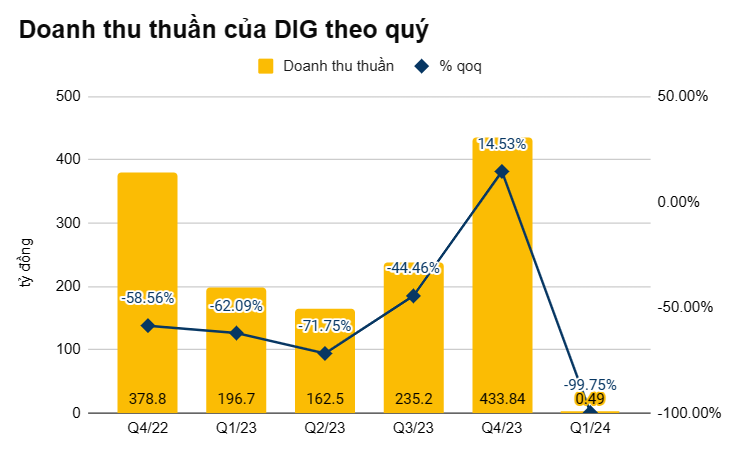
Kết quả hoạt động kinh doanh Quý 1/2024 của DIG ghi nhận tổng doanh thu hợp nhất đạt 186,44 tỷ đồng, giảm 58% so với quý trước và giảm 5,7% so với cùng kỳ năm 2023.
Nguyên nhân có thể lý giải do thị trường bất động sản nói chung và phân khúc bất động sản nhà ở chưa thật sự quay lại guồng phục hồi và tăng trưởng ngay từ đầu năm nay.
Nhưng điểm đáng chú ý là việc ghi nhận doanh thu thuần đạt 488,58 triệu đồng – mức thấp kỷ lục từ lúc DIG được thành lập đến giờ. Nguyên nhân đến từ các khoản giảm trừ doanh thu do hàng bán bị trả lại đạt 185,95 tỷ đồng, chiếm 99,74% tổng doanh thu.
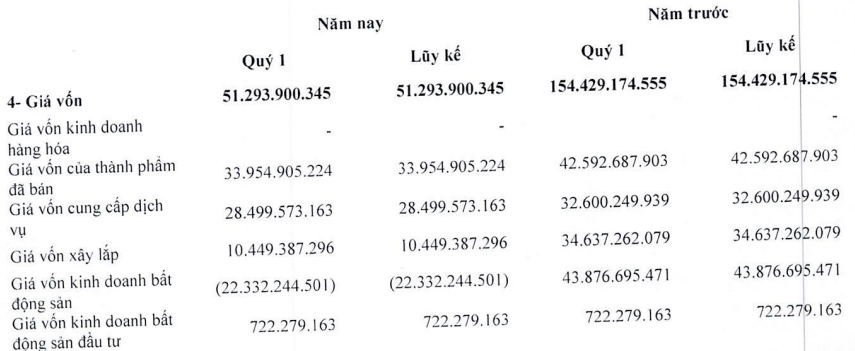
Giá vốn hàng bán cũng ghi nhận sụt giảm đáng kể. Cụ thể, khoản mục này giảm lần lượt 84,4% và 66,8% so với quý Quý 4/2023 và Quý 1/2023. Trong đó, giá vốn của thành phẩm giảm 27% và giá vốn từ hoạt động xây lắp giảm hơn 3 lần so với cùng kỳ năm 2023.
Chưa dừng lại ở đó, giá vốn kinh doanh bất động sản ghi nhận -22,3 tỷ đồng đầu năm 2024 trong khi cùng kỳ năm trước, con số này đạt mức 43,88 tỷ đồng.
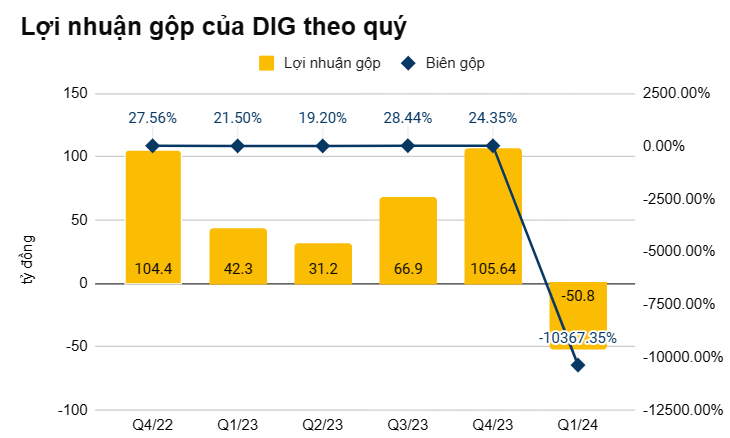
Điều này dẫn đến lợi nhuận gộp đạt mức -50,8 tỷ đồng, tương ứng với biên lợi nhuận gộp -10.367,35%, phá vỡ hoàn toàn sự ổn định của DIG khi chỉ số này luôn được giữ ở mức trên 20% từ trước đến giờ, thậm chí là xuyên suốt khoảng thời gian thị trường bất động sản đóng băng.
Kết thúc Quý 1/2024, DIG ghi nhận lợi nhuận sau thuế hợp nhất -121,24 tỷ đồng. Với kế hoạch lợi nhuận trước thuế đã được thông qua trong ĐHCĐ 2024 là 1.010 tỷ đồng, dự kiến DIG sẽ tiếp tục chuỗi nhiều năm liên tiếp “vỡ kế hoạch”.
Năm 2024 khó khăn
Trên khía cạnh bảng cân đối kế toán, khoản mục tiền và các khoản tương đương tiền ghi nhận giảm 15,8%, chủ yếu đến từ việc giảm tiền gửi ngân hàng. Thay vào đó, DIG gia tăng đầu tư tài chính ngắn hạn bằng các khoản tiền gửi có kỳ hạn tại các ngân hàng thương mại từ 196,71 tỷ đồng lên 1.021,83 tỷ đồng, gấp 5,2 lần so với con số đầu năm. Đồng thời gia tăng đầu tư tài chính dài hạn vào các công ty liên doanh, liên kết thêm 27,04%.
Các khoản phải thu ngắn hạn gần như không có sự thay đổi đáng kể, đạt 4.830,42 tỷ đồng. Trong đó, các khoản phải thu khác hơn 3.005 tỷ đồng bao gồm tiền tạm ứng đền bù các dự án và góp vốn lưu động cho các công ty con. Tương tự, hàng tồn kho cũng không tìm thấy sự biến đổi lớn với mức tăng nhẹ 3,56% lên 6.784,5 tỷ đồng.
Trong đó, chi phí sản xuất dở dang chiếm hơn 98% hàng tồn kho. Tỷ trọng chủ yếu là chi phí cho các dự án: khu đô thị sinh thái Đại Phước, khu đô thị Nam Vĩnh Yên, khu dân cư P4 Hậu Giang và khu du lịch Long Tân.
Về nợ phải trả, trong khi tổng nợ ngắn hạn giảm nhẹ 4%, DIG ghi nhận tổng nợ tăng 11,86%, chủ yếu do nợ dài hạn tăng gấp 2.22 lần, đạt mức 2.503,5 tỷ đồng.
Cụ thể, khoản mục vay và nợ thuê tài chính dài hạn tăng mạnh từ 961,36 tỷ đồng lên 2.306,65 tỷ đồng sau đợt phát hành trái phiếu của doanh nghiệp được đảm bảo bằng bảo lãnh thanh toán bởi HDBank.
Theo báo cáo công bố, đợt phát hành gồm 02 lô trái phiếu với tổng mệnh giá 1.600 tỷ đồng với kỳ hạn 36 tháng, đáo hạn vào cuối năm 2026 và đầu năm 2027, lãi suất 11,25% đối với 2 kỳ tính lãi đầu tiên, các kỳ còn lại được tính bằng tổng 4%/năm và lãi suất tiết kiệm 12 tháng trả sau của HDBank.
Sắp tới, tổng vay ngắn hạn và nợ dài hạn đến hạn trả của DIG lần lượt là 857,35 tỷ đồng và 1.074,63 tỷ đồng, trong đó có 02 lô trái phiếu với tổng mệnh giá 900 tỷ đồng sẽ đáo hạn vào hai quý cuối năm.
Điều này cho thấy rằng ngoài áp lực từ hoạt động kinh doanh cốt lõi, gánh nặng lãi vay từ các khoản vay ngân hàng và trái phiếu cũng đang đè nặng lên DIG.
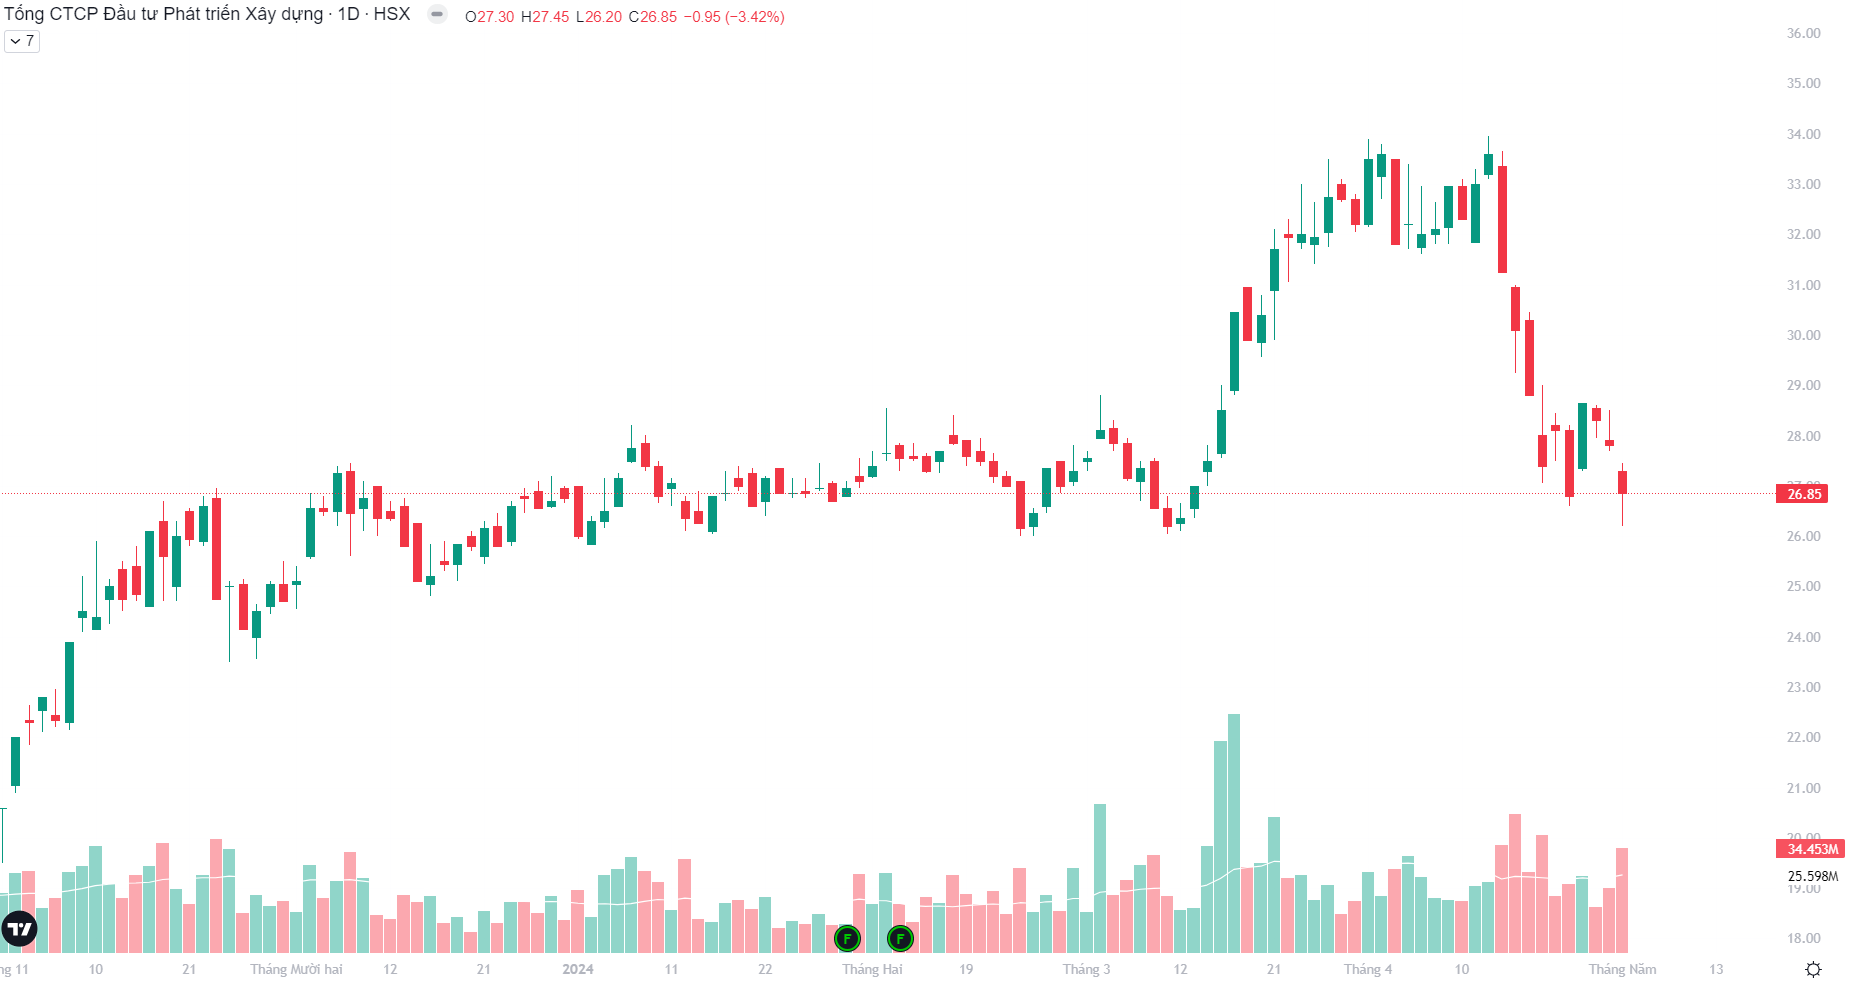
Kết thúc phiên 3/5/2024, giá cổ phiếu DIG đóng cửa ở mức 26.850 đồng/cổ phiếu, giảm 3,42% so với phiên trước đó, quay về mức nền như từ đầu tháng 12/2023.