






 0
 0
Sáng ngày 25/4/2026, Tổng CTCP Xuất nhập khẩu và Xây dựng Việt Nam (Vinaconex – Mã: VCG) đã tổ chức Đại hội đồng cổ đông thường niên năm 2026. Tại đại hội, Ban lãnh đạo doanh nghiệp đã có những chia sẻ trực diện về các rủi ro pháp lý phát sinh cuối năm 2025, áp lực từ giá vật liệu xây dựng và lộ trình chuyển dịch sang các lĩnh vực hạ tầng công nghệ cao.
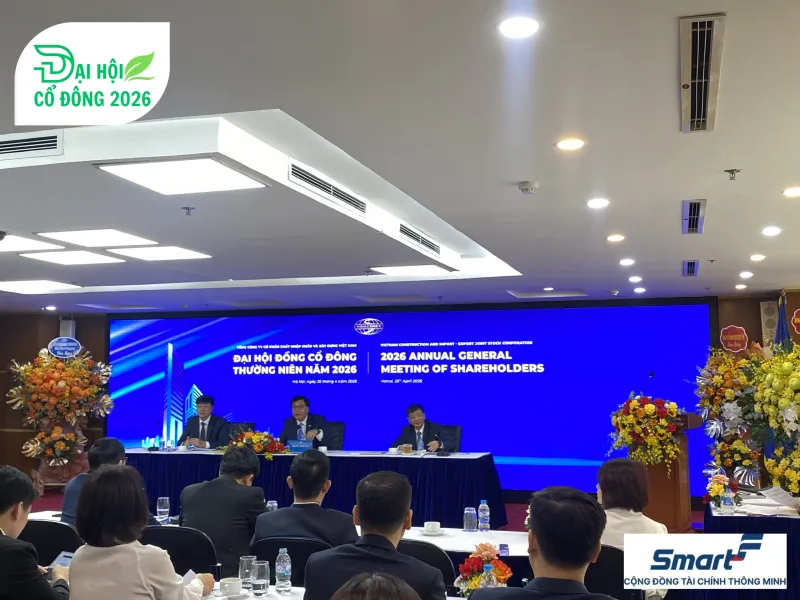
Thận trọng trước biến số pháp lý và áp lực vận hành
Mở đầu phiên thảo luận, vấn đề sai phạm pháp lý cuối năm 2025 là tâm điểm thu hút sự chú ý của đông đảo cổ đông. Trả lời chất vấn về mức độ ảnh hưởng đến kết quả kinh doanh, ông Nguyễn Xuân Đông – Tổng Giám đốc Vinaconex thẳng thắn cho biết vụ việc hiện vẫn đang trong quá trình điều tra và chưa có kết luận chính thức. Do đó, doanh nghiệp chưa có cơ sở định lượng để hạch toán cụ thể các rủi ro vào báo cáo tài chính năm 2025.
Tuy nhiên, Ban lãnh đạo dự báo các tác động thực tế có thể xuất hiện rõ nét hơn trong năm 2026. Đây là lý do Vinaconex trình kế hoạch lợi nhuận sau thuế đạt 1.037 tỷ đồng, giảm hơn 73% so với mức nền kỷ lục của năm trước. Đại diện công ty nhấn mạnh, việc đặt mục tiêu thận trọng là cần thiết để doanh nghiệp tập trung nguồn lực vượt qua giai đoạn thách thức này.
Hoạt động cốt lõi là xây lắp cũng đang đối mặt với thử thách lớn về chi phí. Dù sở hữu lượng hợp đồng gối đầu (backlog) lên tới 16.753 tỷ đồng, Ban lãnh đạo thừa nhận trong bối cảnh hiện tại, việc đạt mức hòa vốn trong mảng xây lắp đã là một nỗ lực lớn. Giá vật liệu xây dựng biến động mạnh cùng áp lực giữ chân nhân sự kỹ thuật trước sự cạnh tranh về lương trên thị trường khiến chi phí vận hành tăng vọt. Vinaconex hiện đang áp dụng chiến lược ưu tiên tuyệt đối cho các dự án trọng điểm quốc gia như sân bay Long Thành, đồng thời sẵn sàng giãn tiến độ tại các hạng mục không đạt hiệu quả kinh tế để bảo toàn dòng vốn.
Về phía thị trường chứng khoán, trước thắc mắc của cổ đông về việc thị giá cổ phiếu VCG chưa phản ánh đúng giá trị thực, đại diện doanh nghiệp giải trình đây là xu hướng chung dưới áp lực bán ròng từ khối ngoại do biến động tỷ giá. Doanh nghiệp cam kết duy trì tỷ lệ cổ tức 16% (8% tiền mặt và 8% cổ phiếu) nhằm đảm bảo quyền lợi và sự đồng hành dài hạn của cổ đông.
Kỳ vọng đột phá từ quỹ đất vàng và nhân sự hạ tầng chiến lược
Để tạo đà tăng trưởng mới, Vinaconex đang dồn lực khai thác các dự án bất động sản đắc địa và đón đầu các lĩnh vực hạ tầng công nghệ cao. Thông tin về việc gia tăng sở hữu tại dự án Giày Thượng Đình nhận được sự quan tâm lớn. Với vị trí “vàng” tại vùng lõi Thủ đô, dự án dự kiến xây dựng tổ hợp chung cư 40 tầng ngay sát ga đường sắt trên cao và kỳ vọng sẽ được khởi công vào cuối năm 2026.
Mảng bất động sản dân dụng và công nghiệp cũng ghi nhận nhiều tín hiệu tích cực. Dự án Chợ Mơ dự kiến hạch toán phần doanh thu còn lại khoảng 540 tỷ đồng vào năm 2026. Đặc biệt, dự án Khu công nghiệp Đông Anh quy mô 300 ha đang được rốt ráo hoàn thiện các thủ tục pháp lý cuối cùng để tiến hành giải phóng mặt bằng ngay trong quý II/2026, hứa hẹn trở thành động lực tăng trưởng quan trọng cho giai đoạn tới.
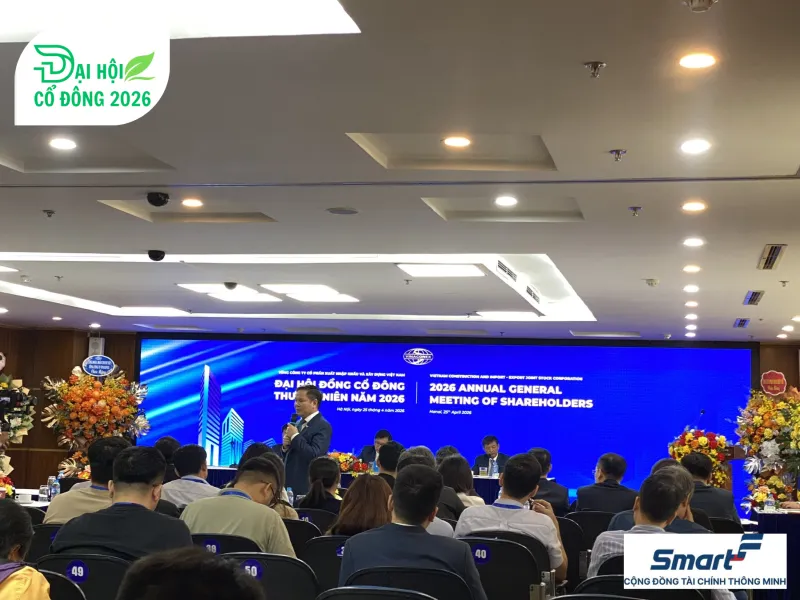
Tầm nhìn dài hạn của Vinaconex còn được khẳng định qua việc tiên phong đào tạo đội ngũ kỹ sư chuyên biệt cho đường sắt tốc độ cao và điện hạt nhân. Việc thâu tóm Viwaseen nhằm đón đầu chính sách thu phí xử lý nước thải cũng nằm trong lộ trình hoàn thiện hệ sinh thái đa dạng. Sự chuyển dịch chiến lược này không chỉ giúp Vinaconex cải thiện biên lợi nhuận mà còn củng cố vị thế tổng thầu hàng đầu trong kỷ nguyên hạ tầng mới của Việt Nam.


