




 27
 0
Cổ phiếu của Tập đoàn Hóa chất Đức Giang (mã DGC) trở thành tâm điểm thị trường trong 2 phiên cuối tuần khi dòng tiền giải ngân mạnh mẽ, kéo thị giá bật tăng ấn tượng sau chuỗi ngày “lao dốc”.
Kết phiên 3/4, giá cổ phiếu DGC ở mức 56.500 đồng/cổ phiếu, tăng 4,63% so với phiên trước, khối lượng cổ phiếu giao dịch khớp lệnh tăng gần 8,4 triệu đơn vị, gần gấp đôi so với phiên trước.
Đây là phiên tăng điểm thứ 4 liên tiếp của mã cổ phiếu này. Trước đó, thị giá cổ phiếu DGC rơi về vùng đáy giá 3 năm tại phiên 30/3 xuống vùng 49.000 đồng/cổ phiếu. Tính từ đáy, cổ phiếu đã bật tăng hơn 15%, tương đương mức tăng 7.500 đồng/cổ phiếu, chủ yếu trong 2 phiên cuối tuần. Vốn hóa thị trường của Hóa chất Đức Giang nhờ vậy bứt phá lên hơn 21.457 tỷ đồng.
Vụ án liên quan đến cha con ông Đào Hữu Huyền, Chủ tịch DGC khiến cổ phiếu này có chuỗi ngày lao dốc trước khi bật tăng trở lại. Dù vậy, xét về các yếu tố cơ bản, đây là một trong những doanh nghiệp có tiềm năng nhất trên TTCK Việt Nam.
Nguồn thu lớn nhất của DGC là phốt-pho. Việc Mỹ ban hành sắc lệnh Hành pháp 14387, giúp nâng vị thế chiến lược của Phosphorus (P4)và thuốc diệt cỏ gốc glyphosate qua đó hỗ trợ quá trình tái định giá chuỗi phospho toàn cầu. Cùng với đó, giá P4 tại Trung Quốc đã bật tăng trở lại trong quý 1/2026, kỳ vọng giá P4 bình quân năm 2026 tăng 7%, hỗ trợ đà tăng doanh thu cho DGC.
Dự án Hóa chất Nghi Sơn dự kiến đi vào hoạt động thương mại trong quý II/2026, với sản lượng tiêu thụ Xút trong năm đầu tiên ước đạt khoảng 35% công suất thiết kế, tương ứng với doanh thu khoảng 500 tỷ đồng nếu hoạt động sản xuất kinh doanh của Công ty không bị đứt đoạn do hậu quả vụ án. Nhà máy có biên lợi nhuận dự phóng ít nhất 11%. DGC có thể nâng cao công suất qua các năm, khi đạt công suất tối đa, dự kiến doanh thu dự án đạt khoảng 1.600 – 2.000 tỷ đồng.
Dự án Tổ hợp Công cộng, Trường học và Nhà ở Đức Giang trước đó dự kiến khởi công trong năm 2026. Với dự án này, doanh nghiệp có thể triển khai và nhanh chóng bàn giao khu liền kề thấp tầng. Lợi nhuận dự phóng từ dự án có thể đạt hơn 1.500 tỷ đồng theo ước tính của các CTCK.
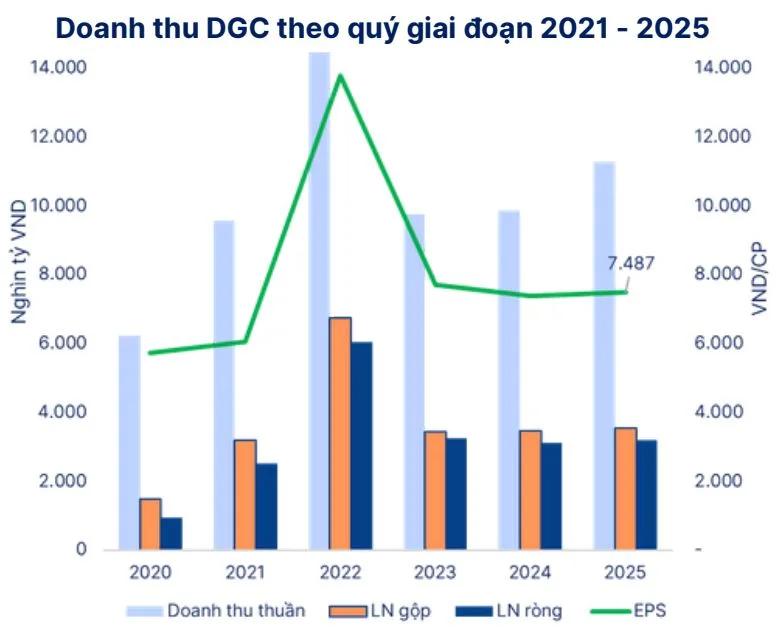
Năm 2025, DGC đạt doanh thu thuần 11.262 tỷ đồng, tăng 14% so với cùng kỳ, hoàn thành 108% kế hoạch năm. Trong đó, doanh thu xuất khẩu đạt 7.769 tỷ đồng, tăng 15% so với cùng kỳ, chiếm 69% tổng doanh thu. Lợi nhuận sau thuế đạt 3.189 tỷ đồng, tăng 2,6% so với cùng kỳ, biên lợi nhuận ròng đạt 28%.
Xét về dài hạn, việc Mỹ chính thức đưa nguyên tố Phosphorus và thuốc diệt cỏ gốc glyphosate vào danh mục vật liệu thiết yếu mang tính “quốc phòng”, trở thành yếu tố then chốt đối với an ninh và quốc phòng quốc gia, bao gồm cả an ninh lương thực (theo Đạo luật Sản xuất Quốc phòng (DPA)). P4 được dùng trong thiết bị tạo khói, chiếu sáng và gây cháy. Thành phần cốt lõi sản xuất chất bán dẫn: Hệ thống Radar, pin mặt trời, cảm biến, quang điện tử… Sản xuất Pin Lithium-ion (LFP), sản xuất các loại thuốc diệt cỏ gốc Glyphosate
Việc ban hành sắc lệnh 14387 giúp nâng cao vị thế chiến lược của ngành phospho, mở ra chu kỳ tái định giá cho P4 và các sản phẩm hạ nguồn. Trong bối cảnh nguồn cung thế giới dần thắt chặt, giá P4 và axit phosphoric tăng giúp cải thiện kết quả kinh doanh của các doanh nghiệp trong ngành.
Lợi thế của DGC còn nằm ở lượng tiền mặt lớn. Tổng tài sản DGC năm 2025 đạt 19.550 tỷ đồng, tăng 24% so với cùng kỳ, tăng mạnh ở tài sản ngắn hạn, đạt 16.123 tỷ đồng, tăng 27% so với cùng kỳ . Trong đó, tiền và các khoản tương đương tiền đạt 13.106 tỷ đồng, tăng 23% so với cùng kỳ, chiếm 67% tổng tài sản.
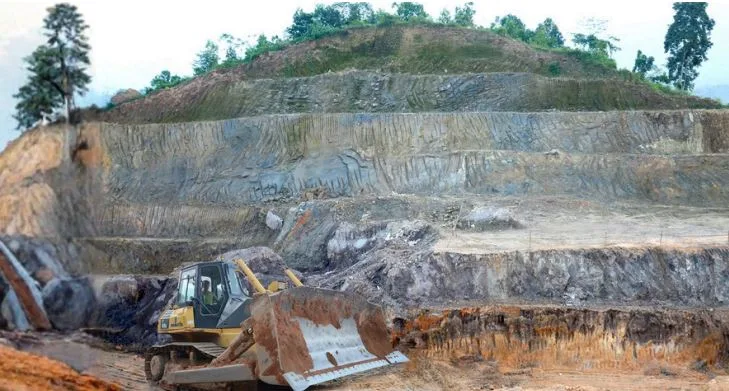
Ẩn số đối với doanh nghiệp này còn nằm ở khả năng gia hạn giấy phép khai thác tại khai trường 25 và khai trường 19B. Khai trường 25 của DGC được cấp phép khai thác đến hết năm 2026. Do vậy, DGC cần gia hạn/mở rộng khai trường. Nếu thủ tục kéo dài làm việc đưa mỏ vào khai thác chậm hơn kỳ vọng, công ty sẽ phải phụ thuộc vào quặng mua ngoài/nhập khẩu, qua đó làm tăng chi phí đầu vào và ảnh hưởng tiêu cực đến biên lợi nhuận của doanh nghiệp. Nhưng nếu mọi việc suôn sẻ và có thể mở rộng khai trường, lợi nhuận có thể là rất lớn.
Diễn biến được quan tâm tới đây là phiên họp ĐHĐCĐ bất thường của DGC với việc bầu 3/5 thành viên HĐQT mới, cơ cấu đủ để chi phối HĐQT DGC.
Căn cứ Thông báo của Cơ quan Cảnh sát điều tra Bộ Công an về việc khởi tố vụ án “Gây ô nhiễm môi trường; Vi phạm quy định về nghiên cứu, thăm dò, khai thác tài nguyên; Vi phạm quy định về kế toán gây hậu quả nghiêm trọng”, xảy ra tại Công ty cổ phần Tập đoàn Hóa chất Đức Giang và các đơn vị liên quan. Theo đó 03 thành viên Hội đồng quản trị của công ty là ông Đào Hữu Huyền – Chủ tịch HĐQT, ông Đào Hữu Duy Anh – Phó Chủ tịch HĐQT và ông Phạm Văn Hùng – Thành viên HĐQT đã bị khởi tố và bắt tạm giam. Như vậy, số lượng thành viên HĐQT còn lại ít hơn số lượng thành viên tối thiểu theo quy định của pháp luật.
Căn cứ theo quy định của Luật doanh nghiệp, 02 thành viên Hội đồng quản trị còn lại quyết định hiệu tập Đại hội đồng cổ đông bất thường năm 2026 với thời gian họp vào ngày 8/5 nhằm bầu bổ sung 03 thành viên Hội đồng quản trị và nội dung khác thuộc thẩm quyền của Đại hội đồng cổ đông (nếu có).


