






 0
 0
Triển vọng kinh doanh của Tổng công ty Phân bón và Hóa chất Dầu khí – CTCP (HoSE: DCM) được đánh giá tích cực nhờ xuất khẩu tăng mạnh, hiệu quả hoạt động cải thiện và nhu cầu phân bón tại nhiều thị trường trọng điểm tiếp tục duy trì ở mức cao.
Động lực quan trọng nhất của DCM trong năm nay đến từ hoạt động xuất khẩu. Theo CTCK SHS, sản lượng urê xuất khẩu trong 6 tháng đầu năm đạt 351.230 tấn, tăng tới 97% so với cùng kỳ và đã hoàn thành 128% kế hoạch cả năm. Trong bối cảnh nhu cầu trong nước suy giảm khoảng 40% do mặt bằng giá phân bón ở mức cao, việc chủ động chuyển hướng sang xuất khẩu đã giúp doanh nghiệp tận dụng hiệu quả chu kỳ giá thuận lợi, đồng thời cải thiện đáng kể biên lợi nhuận.
Diễn biến của thị trường phân bón thế giới cũng là yếu tố hỗ trợ đáng kể cho kết quả kinh doanh trong nửa đầu năm. Báo cáo cho biết giá urê từng tăng từ khoảng 400 USD/tấn đầu năm lên đỉnh 907 USD/tấn vào cuối tháng 4 do tác động của căng thẳng địa chính trị, gián đoạn nguồn cung khí và việc nhiều quốc gia như Bangladesh, Ai Cập, Ấn Độ phải cắt giảm sản xuất, trong khi Trung Quốc tiếp tục hạn chế xuất khẩu. Đến tháng 7, giá đã giảm về vùng 400-450 USD/tấn, tương đương mức trung bình của năm 2025, nhưng bình quân 7 tháng đầu năm vẫn đạt khoảng 583 USD/tấn, cao hơn 41% so với cùng kỳ năm trước.
Môi trường giá thuận lợi đã phản ánh rõ vào kết quả kinh doanh. Riêng quý II/2026, DCM ghi nhận doanh thu 6.712 tỷ đồng, tăng 11,2% so với cùng kỳ. Lợi nhuận gộp vượt 2.000 tỷ đồng, tăng hơn 61%, kéo biên lợi nhuận gộp lên gần 30%. Lợi nhuận sau thuế quý II đạt hơn 1.067 tỷ đồng, tăng khoảng 35%, trong khi biên lợi nhuận ròng đạt gần 16%.
Lũy kế 6 tháng đầu năm, doanh thu thuần đạt gần 12.000 tỷ đồng, tăng 27% và hoàn thành 68% kế hoạch năm. Lợi nhuận gộp đạt 3.347 tỷ đồng, tăng 57,5%, đưa biên lợi nhuận gộp lên 27,9%, cao hơn đáng kể so với mức 22,5% của cùng kỳ năm trước. Đặc biệt, lợi nhuận sau thuế đạt 1.856 tỷ đồng, tăng 54,7% và đã hoàn thành tới 157% kế hoạch lợi nhuận cả năm chỉ sau hai quý đầu năm.
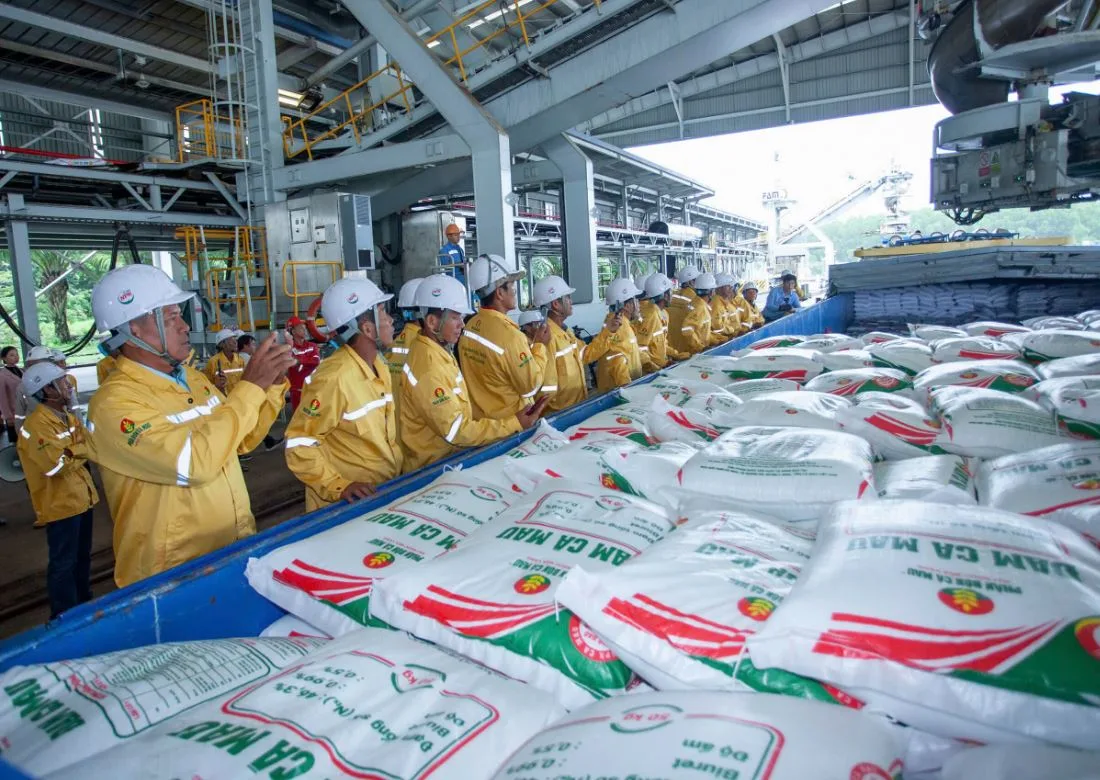
Một điểm đáng chú ý là tăng trưởng không chỉ đến từ giá bán mà còn nhờ sự cải thiện ở hoạt động kinh doanh cốt lõi. Sản lượng tiêu thụ urê trong nửa đầu năm đạt hơn 557 nghìn tấn, tăng 6,5% so với cùng kỳ. Mảng tự doanh phân bón cũng tăng trưởng gần 17%, trong khi sản lượng sản xuất urê duy trì ổn định ở mức công suất cao, cho thấy doanh nghiệp vẫn vận hành hiệu quả trong điều kiện thị trường biến động.
Đối với nửa cuối năm, SHS cho rằng triển vọng của DCM vẫn được hỗ trợ bởi nhu cầu nhập khẩu lớn từ các thị trường trọng điểm, đặc biệt là Ấn Độ. Theo báo cáo, nước này vừa phát hành gói thầu nhập khẩu khoảng 1,7 triệu tấn urê. Trong khi đó, nhu cầu tại Campuchia và một số thị trường khu vực vẫn duy trì tích cực, giúp bù đắp phần nào sự suy giảm của thị trường nội địa.
Trên cơ sở đó, SHS dự báo doanh thu thuần năm 2026 của DCM đạt khoảng 19.572 tỷ đồng, tăng 18% so với năm trước. Lợi nhuận sau thuế dự kiến đạt 2.504 tỷ đồng, tăng 28%, tương ứng EPS khoảng 4.721 đồng/cổ phiếu. Với mức giá hiện tại, cổ phiếu đang giao dịch ở P/E dự phóng khoảng 7,7 lần, được đánh giá vẫn ở mức hấp dẫn so với triển vọng tăng trưởng lợi nhuận năm nay.
Bên cạnh triển vọng ngắn hạn, DCM cũng đang triển khai nhiều dự án nhằm mở rộng năng lực sản xuất và nâng cao hiệu quả hoạt động. Trong đó có kế hoạch nâng công suất Nhà máy Đạm lên 125%, dự án sản xuất khí công nghiệp, dự án điện năng lượng mặt trời gần hoàn thành, cùng hàng loạt dự án logistics và kho cảng tại Nhơn Trạch và Thanh Hóa. Những dự án này được kỳ vọng sẽ tạo nền tảng cho tăng trưởng dài hạn và đa dạng hóa hoạt động kinh doanh của doanh nghiệp.
Tuy vậy, triển vọng của DCM không hoàn toàn không có rủi ro. SHS lưu ý lượng tồn kho urê tại Trung Quốc vẫn ở mức cao và có thể tạo áp lực giảm giá trong nửa cuối năm nếu nước này tăng xuất khẩu trở lại. Ngoài ra, công suất sản xuất urê của DCM hiện gần như đã khai thác tối đa, khiến dư địa tăng sản lượng không còn nhiều.
Do đó, tăng trưởng lợi nhuận trong thời gian tới sẽ phụ thuộc đáng kể vào diễn biến giá urê và khả năng duy trì biên lợi nhuận. Bên cạnh đó, doanh nghiệp vẫn đối mặt với các rủi ro về biến động giá nguyên liệu đầu vào, cạnh tranh trong ngành và những yếu tố bất định từ thời tiết, thiên tai hoặc địa chính trị.


