




 0
 0
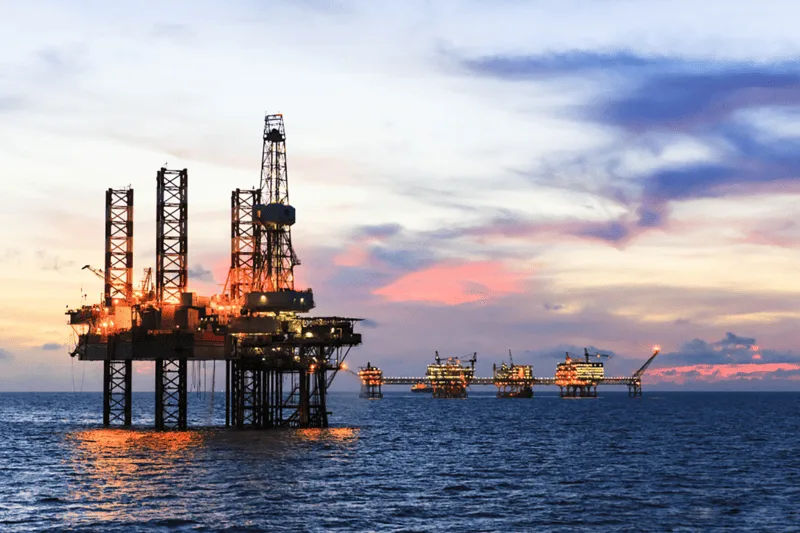
Tổng hợp từ Reuters, Bloomberg và Saxo Bank cho thấy giá dầu đã phục hồi trong phiên sáng 3/11 nhờ quyết định tạm ngừng tăng sản lượng của OPEC+, song triển vọng thị trường năng lượng vẫn bị phủ bóng bởi rủi ro nhu cầu yếu từ Trung Quốc và sản lượng kỷ lục của Mỹ. Trong khi đó, vàng tiếp tục chịu áp lực giảm sau động thái điều chỉnh chính sách thuế của Trung Quốc, còn thị trường nông sản đứng trước khả năng biến động mạnh khi Bộ Nông nghiệp Mỹ chuẩn bị công bố báo cáo cung-cầu mới.
Dầu bật tăng nhẹ nhờ OPEC+ “phanh” sản lượng
Giá dầu thế giới mở cửa với sắc xanh trong phiên châu Á ngày 3/11 khi OPEC+ thông báo không triển khai thêm bất kỳ đợt tăng sản lượng nào trong quý I/2026. Theo Reuters, liên minh chỉ chấp nhận bổ sung 137.000 thùng/ngày trong tháng 12, mức tăng khiêm tốn nhằm tránh nguy cơ dư thừa nguồn cung vào đầu năm sau – thời điểm nhu cầu năng lượng thường suy yếu theo yếu tố mùa vụ.
Quyết định này lập tức hỗ trợ giá dầu hồi phục. Tính đến đầu phiên sáng, dầu Brent giao dịch quanh 65,24 USD/thùng, dầu WTI ở 61,43 USD/thùng, đều tăng khoảng 0,7% so với phiên liền trước. Dù vậy, các nhà phân tích nhận định mức tăng hiện tại vẫn khá mong manh. Dữ liệu từ Cơ quan Thông tin Năng lượng Mỹ (EIA) cho thấy sản lượng khai thác của Mỹ đang ở vùng kỷ lục, góp phần giữ nguồn cung toàn cầu ở mức cao trong khi sức mua chưa thực sự bứt phá.
Bloomberg cho biết quyết định mới của OPEC+ cũng làm nổi bật khoảng cách dự báo giữa tổ chức này và Cơ quan Năng lượng Quốc tế (IEA). OPEC tin rằng thị trường vẫn cần thêm dầu để đáp ứng nhu cầu phục hồi, trong khi IEA cho rằng mức tiêu thụ có thể thấp hơn, kéo theo rủi ro dư cung âm ỉ kéo dài sang năm 2026. Xu hướng phân kỳ dự báo này khiến nhà đầu tư thận trọng hơn trong các cược giá ngắn hạn.
Tín hiệu kinh tế Trung Quốc kìm chân đà tăng của dầu
Bên cạnh yếu tố sản lượng, thị trường dầu chịu tác động lớn từ triển vọng nhu cầu của Trung Quốc – quốc gia nhập khẩu dầu thô hàng đầu thế giới. Dữ liệu PMI khu vực tư nhân mới công bố cho thấy hoạt động sản xuất mở rộng với tốc độ chậm lại, làm dấy lên lo ngại về mức tiêu thụ năng lượng và nguyên liệu công nghiệp trong những tháng cuối năm.
Reuters nhận định nếu Trung Quốc không cải thiện đáng kể trong quý IV/2025, đà phục hồi của dầu sẽ gặp nhiều trở ngại khi bước sang đầu năm 2026. Khi đó, lợi ích từ việc OPEC+ hạn chế tăng sản lượng có thể không đủ mạnh để cân bằng nguồn cung – đặc biệt trong bối cảnh Mỹ và Canada tiếp tục gia tăng khai thác.
Ngoài ra, dòng chảy thương mại năng lượng cũng có nhiều biến động. Bloomberg dẫn số liệu cho thấy Thổ Nhĩ Kỳ đang tăng mua dầu từ các nguồn ngoài Nga để thích ứng với các lệnh trừng phạt của phương Tây. Điều này khiến giá khu vực thay đổi, chênh lệch giá giữa các loại dầu thô gia tăng và thị trường phải điều chỉnh hệ thống định giá phù hợp với luồng giao dịch mới.
Trái ngược diễn biến của dầu thô, thị trường LPG và hóa dầu ghi nhận xu hướng hạ nhiệt khi Saudi Aramco và Sonatrach đồng loạt giảm giá bán chính thức cho tháng 11. Mức điều chỉnh khoảng 3–4% phản ánh tình trạng dư cung và nhu cầu yếu tại châu Á và Địa Trung Hải. Các chuyên gia dự đoán giá LPG khu vực có thể giảm thêm trong ngắn hạn, kéo theo chi phí nguyên liệu đầu vào cho ngành hóa chất, nhựa và tiêu dùng cải thiện phần nào, nhưng lại gây áp lực lên doanh thu xuất khẩu sản phẩm năng lượng lỏng.
Vàng mất đà vì Trung Quốc siết ưu đãi thuế
Trong nhóm kim loại quý, vàng tiếp tục giao dịch dưới mốc 4.000 USD/ounce. Theo Saxo Bank, nguyên nhân chính đến từ việc Trung Quốc hủy chính sách hoàn thuế VAT cho các nhà xuất khẩu vàng. Đây vốn là cơ chế hỗ trợ quan trọng, giúp tăng tính cạnh tranh của vàng Trung Quốc trên thị trường quốc tế. Việc gỡ bỏ ưu đãi khiến nhu cầu kim loại quý trong khu vực giảm, kéo giá đi xuống.
Cùng thời điểm, đồng USD giữ trạng thái ổn định, lợi suất trái phiếu Kho bạc Mỹ tăng nhẹ – yếu tố càng làm vàng mất sức hấp dẫn với nhà đầu tư ưa chuộng tài sản phòng thủ. Business Standard ghi nhận thị trường chứng khoán châu Á sáng 3/11 mở cửa tăng nhẹ, trong khi giá vàng giảm và dầu hồi phục, phản ánh sự dịch chuyển tâm lý sang các tài sản rủi ro hơn.
Nông sản: Chờ báo cáo quan trọng từ USDA
Trên thị trường nông sản, Reuters báo cáo rằng Trung Quốc đã cam kết mua 12 triệu tấn đậu tương Mỹ cho mùa vụ hiện tại. Đây là yếu tố hỗ trợ giá ngắn hạn, nhưng biến động có thể mạnh hơn khi Bộ Nông nghiệp Mỹ (USDA) phát hành báo cáo cung-cầu cây trồng tháng 11. Giới đầu tư đang theo dõi sát số liệu sản lượng, tồn kho và nhu cầu xuất khẩu để đánh giá rủi ro thừa – thiếu nguồn cung đối với đậu tương và ngô.
Trong bối cảnh nhiều thị trường hàng hóa có xu hướng trái chiều, giới phân tích cho rằng tâm lý nhà đầu tư vẫn thận trọng. Dầu được hỗ trợ bởi quyết định “phanh” của OPEC+, nhưng nhu cầu yếu từ Trung Quốc và sản lượng Mỹ cao buộc thị trường chưa thể lạc quan. Vàng chịu áp lực bởi chính sách thuế mới của Trung Quốc và dòng vốn chuyển sang chứng khoán, trong khi nông sản chuẩn bị bước vào thời điểm nhạy cảm trước báo cáo USDA.


