





 0
 0
Triển vọng phục hồi nền kinh tế Việt Nam trong năm 2024
Theo nhiều nhận định của Tổ chức kinh tế thế giới, năm 2024, Việt Nam hứa hẹn tiếp tục tăng trưởng tốt và nằm trong nhóm các nền kinh tế tăng trưởng cao nhất thế giới.
Nhìn lại năm 2023, GDP Việt Nam đạt 5.05%, dù không đạt mục tiêu 6,5% nhưng vẫn ở mức tăng trưởng khả quan, nhờ các chính sách thúc đẩy tăng trưởng của Chính Phủ từ chính sách nới lỏng tiền tệ đến các chính sách giảm thuế, phí đẩy mạnh kích cầu.
Theo báo cáo VPBankS nhận định rằng ngành công nghiệp sản xuất và chế biến chế tạo có ảnh hưởng lớn đến tốc độ tăng trưởng GDP. Từ 2 quý cuối năm 2023, ngành này đã có sự phục hồi trở lại và đem lại sự kỳ vọng mức tăng trưởng GDP năm 2024 đạt được như kế hoạch đã đề ra.
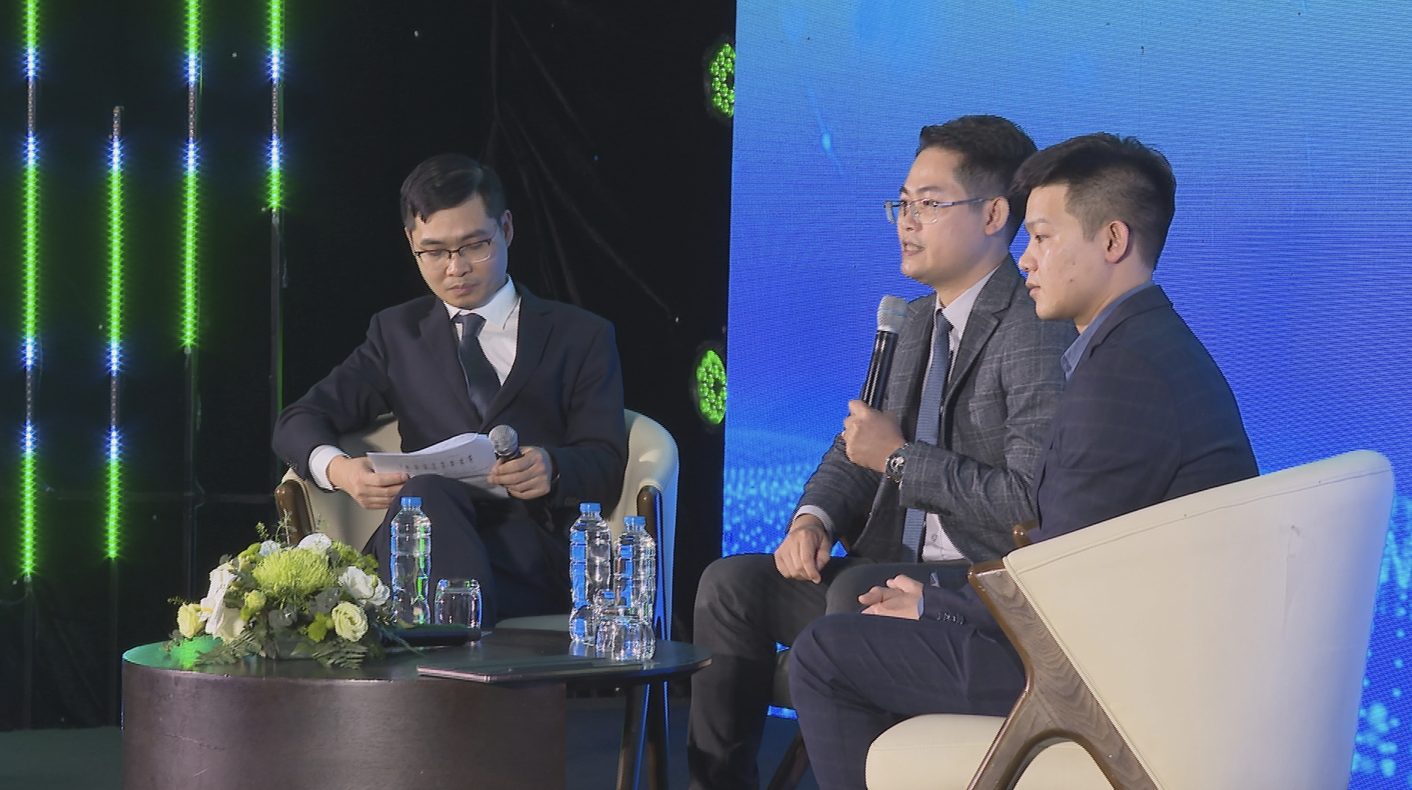
Theo ông Trần Hoàng Sơn – Giám đốc Chiến lược thị trường VPBankS, kinh tế Mỹ dự báo giảm với tốc độ chậm dần còn Trung Quốc, châu Âu lại tiếp tục phục hồi đi lên. Về lạm phát toàn cầu có xu hướng giảm, với tốc độ giảm như vậy sẽ không đáng lo ngại trong 2024. Xu hướng lạm phát sẽ giảm nhưng cao hơn trước Covid, ảnh hưởng từ cú sốc nguồn cung. Thời gian gần đây, dấu hiệu căng thẳng một số khu vực như Biển Đỏ là lạm phát kéo dài hơn.”
Trong 2 tháng đầu năm 2024, kinh tế Việt Nam có nhiều điểm tích cực, đặc biệt là chỉ số sản xuất công nghiệp tăng 5.7% so với cùng kỳ năm trước; chỉ số PMI (chỉ số nhà quản trị mua hàng) tiếp tục cải thiện, do có sự cải thiện trong số lượng đơn đặt hàng, giá cả đầu ra tăng sau khi giảm trong tháng 1 và tâm lý kinh doanh đạt mức cao trong 1 năm trở lại đây.
Tăng trưởng doanh thu bán lẻ lấy lại đà từ cuối năm 2023 nhờ vào sự tăng trưởng số lượng khách du lịch quốc tế, với hơn 1.5 triệu lượt trong tháng 1/2024 và tháng 2/2024 tăng lần lượt 74% và 64% so với cùng kỳ. Du lịch phục hồi có tác động thúc đẩy tiêu dùng và bán lẻ hàng hóa trong năm 2024.
Xuất nhập khẩu trong 2 tháng đầu năm duy trì đà phục hồi, với tổng kim ngạch đạt 118 tỷ đô, tăng 18.6% so với cùng kỳ năm trước đưa mức thặng dư thương mại ước tính đạt 4 tỷ đô, tăng trưởng hơn 16% so với cùng kỳ.
Thủ tướng Chính Phủ cho biết năm 2024 cả nước sẽ dành cho 657.000 tỷ đồng cho đầu tư công, chủ yếu là hạ tầng giao thông và phấn đấu nâng tỷ lệ giải ngân lên 95%. Bên cạnh đó Việt Nam tiếp tục thu hút dòng vốn FDI trong năm 2024, khi vốn đầu tư đăng ký đạt 4,29 tỷ USD, tăng 38,6% so với cùng kỳ.
Tiền đề trước khi TTCK Việt Nam bước vào làn sóng mới
Trải qua thời kỳ suy giảm năm 2022, tích luỹ ở năm 2023, thị trường chứng khoán đã có nhiều tín hiệu khởi sắc khi bước vào năm 2024, là năm thị trường có nhiều triển vọng khởi sắc hơn nhờ vào chính sách tiền tệ nới lỏng được duy trì thông qua lãi suất điều hành và lãi suất ngắn hạn đang giảm dần, lợi suất trái phiếu đang giảm, nhiều gói kích cầu kinh tế được đưa ra.
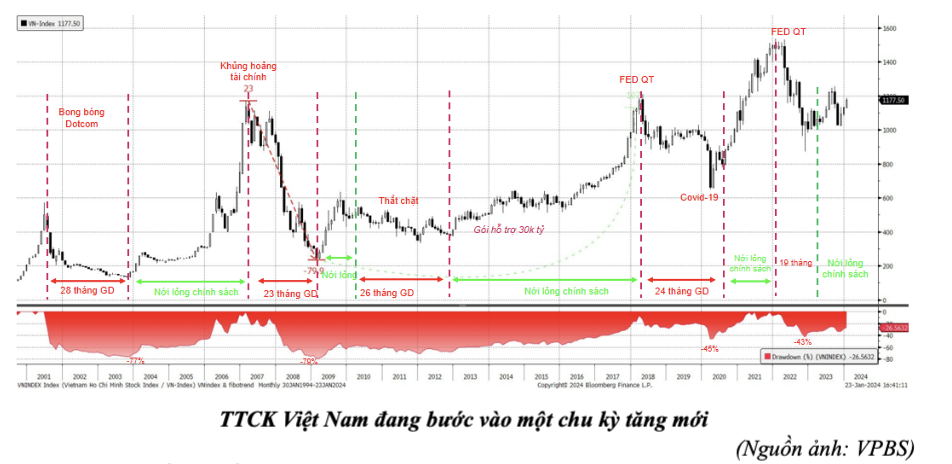
Khi chính sách tiền tệ thắt chặt, thị trường chứng khoán thường có xu hướng suy giảm mạnh. Ngược lại khi chính sách tiền tệ nới lỏng thì thị trường đều có một nhịp tăng rất tích cực.

Theo thống kê, mức thanh khoản thị trường năm 2023 có xu hướng ổn định dần và được duy trì cao hơn so với năm 2022. Tuy nhiên vẫn thấp hơn nhiều so với giai đoạn thị trường bùng nổ. Cùng với số dư tiền của NĐT tại các công ty chứng khoán đã tăng rõ rệt từ Q2/2023 trong khi tỷ lệ Margin/ vốn vay giảm nhẹ, cho thấy dòng tiền từ nhà đầu tư đã bắt đầu trở lại và TTCK vẫn còn nhiều dư địa tăng trưởng.
VNINDEX đang ở mức định giá hấp dẫn khi đang giao dịch tại mức P/E 15.4 lần, thấp hơn mức trung bình 10 năm ở 16.6 lần. Cùng với tổng lợi nhuận toàn thị trường đã tạo đáy từ Q4/2022 và đang phục hồi là cơ sở để thu hút dòng tiền tham gia vào TTCK.
Dựa theo ước tính của VPBS Research, Việt Nam có nhiều triển vọng thu hút vốn 1,02 tỷ USD và 882 triệu USD vốn thụ động khi được MSCI và FTSE nâng hạng. Và lượng vốn chủ động có thể tăng cao gấp 10 lần do xu hướng đầu cơ đã diễn ra ở rất nhiều ở thị trường được nâng hạng khác trước đó.
Ông Trần Hoàng Sơn, Giám đốc Chiến lược Thị trường VPBankS cho biết: “Chu kỳ lớn đang diễn ra trong năm nay và năm sau, dự báo VN-Index có thể đạt cao nhất 1.650 – 1.750 điểm khi thị trường được nâng hạng”.
Năm long – năm “long”
VPBS Research liệt kê danh sách cổ phiếu có vốn hóa lớn có khả năng thu hút dòng tiền và bức tốc nhanh chóng khi nâng hạng thị trường: VCB, VHM, HPG, VIC, VNM, MSN, VRE, VJS, SSI.
Về trung và dài hạn, VPBS Research dự báo lợi nhuận của các ngành ngân hàng, bất động sản, dịch vụ tài chính, tài nguyên cơ bản, công nghệ thông tin, dầu khí và bán lẻ trong năm 2024 sẽ có sự tăng trưởng cao so với cùng kỳ năm trước.

Để đón sóng ngắn hạn, VPBS Research đã khảo sát tỷ suất sinh lời, khẩu vị rủi ro, thời gian đầu tư, nhóm ngành yêu thích…. của khách hàng và lập ra danh mục đầu tư phù hợp với các tiêu chuẩn được đưa ra: dựa vào lợi thế cạnh tranh (PVT, DGW, VCB, CTR), đầu tư giá trị (REE, DGC, GAS, DCM), tài chính tăng trưởng (BID, BVH, CTG, SSI), đầu tư thuận xu thế (HPG, NKG, SSI, VCI), cổ tức ổn định (BMP, DPM, VCS, GMD).


