




 0
 0
Làn sóng công bố báo cáo tài chính quý 2/2025 của nhóm công ty chứng khoán (CTCK) đang cho thấy sự phân hóa rõ rệt về hiệu quả kinh doanh. Trong khi TCBS lập kỷ lục mới về lợi nhuận, một số CTCK nhỏ vẫn đối mặt với nhiều khó khăn, thậm chí báo lỗ như trường hợp của CV.
TCBS tiếp tục dẫn đầu với lợi nhuận kỷ lục
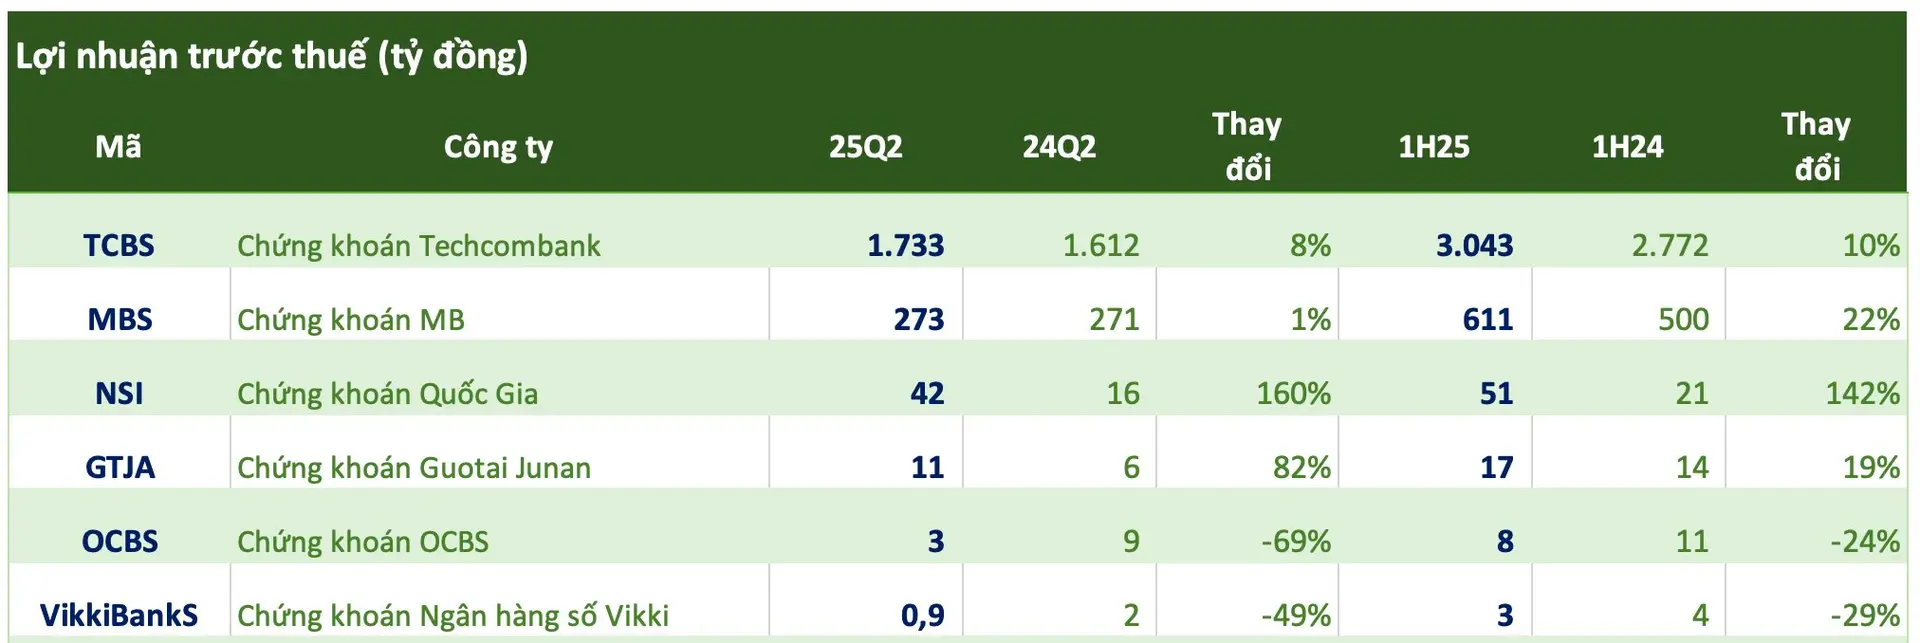
Công ty Cổ phần Chứng khoán Kỹ Thương (TCBS) là điểm sáng nổi bật nhất trong bức tranh lợi nhuận quý 2/2025 của ngành CTCK. Theo báo cáo tài chính đã công bố, TCBS ghi nhận doanh thu hoạt động đạt 2.660 tỷ đồng, tăng trưởng 14% so với cùng kỳ năm ngoái. Lợi nhuận trước thuế (LNTT) đạt mức 1.733 tỷ đồng, không chỉ tăng mạnh 32% so với quý 1/2025 mà còn tăng 8% so với cùng kỳ năm trước, đánh dấu một kỷ lục mới trong hoạt động kinh doanh của công ty.
Lũy kế 6 tháng đầu năm 2025, TCBS đã đạt 3.043 tỷ đồng LNTT, tăng 10% so với cùng kỳ và hoàn thành 53% kế hoạch lợi nhuận cả năm. Với đà tăng trưởng tích cực này, TCBS nhiều khả năng sẽ vượt kế hoạch năm nếu duy trì được đà hoạt động hiệu quả trong nửa cuối năm.
Bên cạnh chỉ tiêu lợi nhuận, TCBS cũng cho thấy quy mô tài sản và tiềm lực tài chính tiếp tục mở rộng. Tính đến ngày 30/6/2025, tổng tài sản của công ty đạt gần 65.134 tỷ đồng, tăng 16% so với quý trước và tăng 22% so với cuối năm 2024. Trong đó, nguồn vốn nợ vay ngắn hạn cũng gia tăng đáng kể, đạt hơn 32.000 tỷ đồng, tăng 15% so với quý trước và tăng tới 33% so với cuối năm 2024.
Những con số này không chỉ khẳng định vị thế dẫn đầu của TCBS trong ngành CTCK mà còn phản ánh chiến lược tăng trưởng mạnh mẽ, đặc biệt trong bối cảnh thị trường chứng khoán Việt Nam vẫn có nhiều biến động.
Phân hóa rõ nét: Guotai Junan tăng tốc, Vikki và CV lao dốc
Bên cạnh TCBS, một số CTCK khác cũng đã công bố kết quả kinh doanh quý 2/2025 với những mức độ thành công khác nhau, thể hiện rõ sự phân hóa trong nội bộ ngành.
Chứng khoán Guotai Junan Việt Nam ghi nhận kết quả tích cực với doanh thu hoạt động gần 27 tỷ đồng, tăng 46% so với cùng kỳ năm trước. Phần lớn nguồn thu đến từ lãi cho vay và các khoản đầu tư tài sản giữ đến đáo hạn (HTM). Lợi nhuận trước thuế quý 2 đạt 11 tỷ đồng, tăng mạnh 82%, nâng lũy kế 6 tháng đầu năm lên 17 tỷ đồng. Mặc dù chưa thể so sánh về quy mô với các CTCK lớn, nhưng đà tăng trưởng này phản ánh hoạt động quản lý tài chính khá hiệu quả.
Ngược lại, CTCK Ngân hàng số Vikki (tên cũ là Chứng khoán Đông Á) lại ghi nhận kết quả không mấy khả quan. Doanh thu quý 2/2025 chỉ đạt dưới 8 tỷ đồng, giảm 8% so với cùng kỳ, trong khi chi phí hoạt động lại nhích lên hơn 3,5 tỷ đồng. Kết quả, lợi nhuận trước thuế chỉ ở mức dưới 1 tỷ đồng, giảm phân nửa so với cùng kỳ năm 2024. Lũy kế 6 tháng, Vikki báo lãi 3 tỷ đồng, giảm 29% so với nửa đầu năm ngoái, phản ánh những khó khăn trong việc mở rộng hoạt động hoặc thu hút khách hàng mới.
Đáng chú ý nhất là trường hợp của CTCK CV, công ty đầu tiên trong ngành báo lỗ trong quý 2/2025. Dù doanh thu hoạt động tăng mạnh lên gần 6 tỷ đồng, tăng tới 143%, nhưng chi phí hoạt động hơn 8 tỷ đồng và chi phí quản lý CTCK hơn 4 tỷ đồng đã khiến CV lỗ trước thuế gần 7 tỷ đồng. Đây cũng là quý thứ 12 liên tiếp công ty ghi nhận thua lỗ, cho thấy tình trạng tài chính bấp bênh và khó khăn trong việc xoay chuyển mô hình kinh doanh.
Góc nhìn chung: CTCK bước vào giai đoạn “thanh lọc”
Sự phân hóa trong kết quả kinh doanh của các CTCK sau quý 2/2025 đang trở nên ngày càng rõ rệt. Trong khi các công ty lớn như TCBS tiếp tục tăng trưởng bền vững và mở rộng thị phần, nhóm các CTCK vừa và nhỏ đang phải vật lộn với áp lực chi phí, khả năng cạnh tranh và sự thay đổi của thị trường. Đặc biệt, những cái tên như CV có thể sớm đối mặt với yêu cầu tái cấu trúc hoặc thậm chí rút lui khỏi cuộc chơi nếu không cải thiện được tình hình trong thời gian tới.
Giai đoạn nửa cuối năm 2025 có thể sẽ chứng kiến sự thanh lọc mạnh mẽ trong ngành CTCK, khi các công ty không đủ năng lực tài chính và công nghệ khó có thể trụ vững trong môi trường cạnh tranh khốc liệt hiện nay.


