

 0
 0
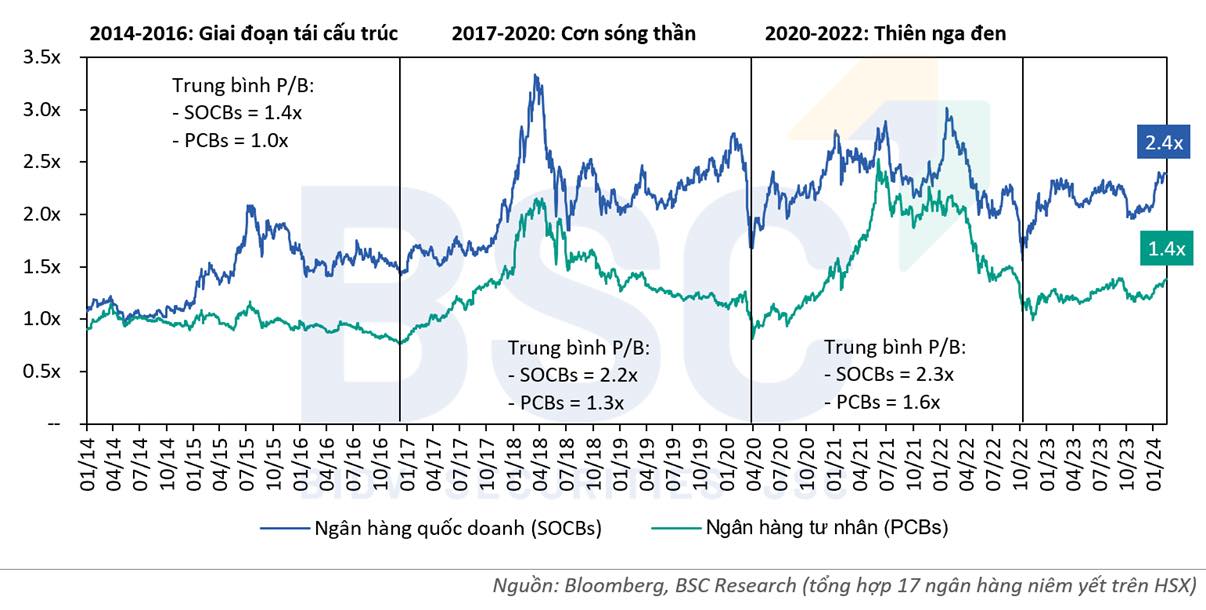
Rẻ hay đắt thì cần nhìn lại cả chu kỳ dài, thay vì chỉ nhìn hiện tại hoặc 2023. CTCK BSC cho rằng có thể chia thành 3 giai đoạn. Cụ thể:
2014-2016: Giai đoạn tái cơ cấu
Sau giai đoạn siêu lạm phát 2011-2012, bank tăng trưởng thu nhập toàn ngành yếu, cùng với các vấn đề về chất lượng tài sản, một số bank yếu kém bị mua lại 0 Đồng, các bầu bị sờ. Giai đoạn 2014-2015 ghi nhận mức tăng trưởng lợi nhuận ngành thấp nhất trong lịch sử (<10%/năm), chưa kể nợ xấu được “gửi” nhờ VAMC thành lập giữa năm 2013.
Cổ phiếu Bank: – Các ngân hàng thương mại nhà nước (SOCB): tăng nhẹ vào cuối năm 2015, chủ yếu là BID và VCB, avg. P/B dao động từ tối thiểu 1,2x đến tối đa 2,1x., do sóng bank 2015
2017-2020: Sóng thần
Tăng trưởng lợi nhuận đạt mức cao kỷ lục (30-40%/năm trong giai đoạn 2017-2018), bất chấp việc cung tiền không tăng mạnh mẽ như trước. Chất lượng tài sản được cải thiện (cả trên BS và VAMC) cùng với tăng trưởng tín dụng cao. BID và VCB đều có phát hành riêng lẻ trong năm 2019. Một số bank hoàn thành tái cơ cấu (ACB)
Cổ Ngân hàng: – PCB (tư nhân): một số bank top trên bắt đầu tăng vốn, phát hành nhờ các mảng KD vượt trội (tín dụng tiêu dùng, trái phiếu, ô tô, bảo hiểm)
– SOCB: trung bình P/B dao động từ tối thiểu 1,5x đến tối đa 3,3x, tăng so với GĐ trc,
2020-2022: Thiên nga đen
NIM tăng mạnh trong thời kỳ COVID với tăng trưởng tín dụng ổn định, hỗ trợ tăng trưởng thu nhập của ngành (>30%/năm trong giai đoạn 2021-2022). Các sự kiện của THM, VTP, SCB, tỷ giá, khủng hoảng thanh khoản sau đó đã góp phần gây ra sự sụp đổ vào năm 2022.
Cổ phiếu Bank giai đoạn này tạo đỉnh sớm hơn thị trường: – PCB: trung bình. P/B dao động từ tối thiểu 0,9x đến tối đa 2,1x. – SOCB: trung bình P/B dao động từ tối thiểu 1,8x đến tối đa 3,0x.
Hiện tại: Nhiều ẩn số nhưng đáy đã tạo xong ?
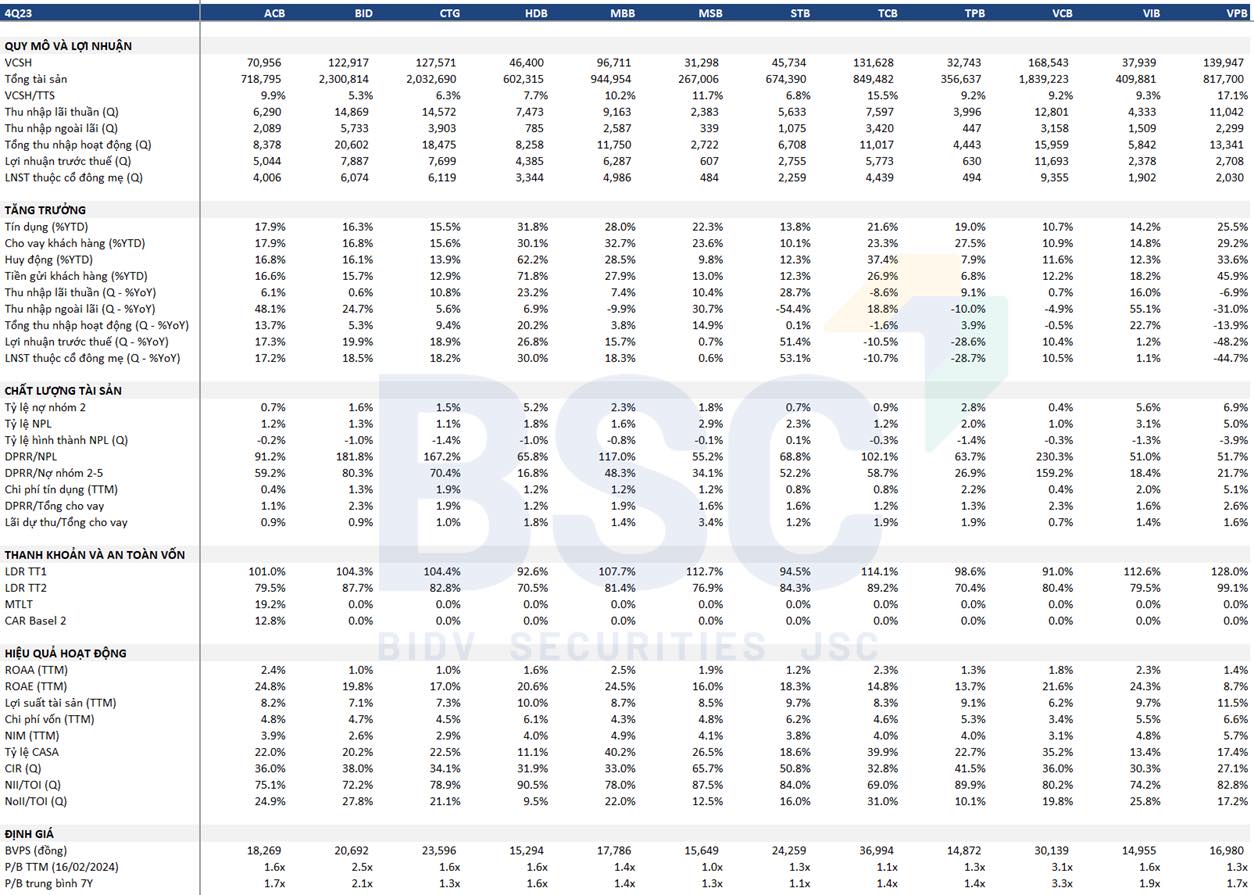
Tăng trưởng tín dụng chậm, thu nhập suy yếu nợ xấu tiềm ẩn tăng… điểm sáng là chính sách Tiền tệ và tài khóa đều mở rộng, doanh nghiệp tạo đáy LN, và FDI tiếp tục quay lại cùng XNK tăng trưởng lại
Cổ phiếu bank – PB, trung bình 1.4 lần P/B dao động từ tối thiểu 0,6x đến tối đa 2,4 và 3.0x. => So với giá trị trung bình của các chu kỳ trước, nhóm PCB hiện có vẻ tương đối rẻ, trong khi nhóm SOCB vẫn có câu chuyện riêng từ phát hành riêng lẻ.