




 0
 0
Sau khi VN-Index chính thức vượt mốc 1.500 điểm, thị trường chứng khoán Việt Nam đang bước vào giai đoạn sôi động nhất trong nhiều năm trở lại đây. Trong làn sóng tăng trưởng mạnh mẽ ấy, nhóm cổ phiếu công ty chứng khoán nhanh chóng trở thành tâm điểm nhờ tiềm năng hưởng lợi trực tiếp từ thanh khoản cải thiện và kỳ vọng nâng hạng thị trường. Tuy nhiên, đằng sau sự bứt phá ngoạn mục, mặt bằng định giá cổ phiếu ngành này lại đang có sự phân hóa đáng chú ý, đặt ra nhiều câu hỏi cho nhà đầu tư.
Cổ phiếu chứng khoán bứt phá theo thị trường
Từ đầu tháng 7/2025 đến nay, nhiều cổ phiếu trong ngành chứng khoán đã ghi nhận mức tăng giá vượt trội, phản ánh kỳ vọng tích cực từ giới đầu tư. Đáng chú ý, cổ phiếu VIX tăng tới 62%, SHS tăng 35%, SSI tăng 30%, trong khi các mã như VCI, HCM cũng ghi nhận mức tăng 18%, và VND tăng khoảng 11%. Một số mã thậm chí đã vượt đỉnh lịch sử, cho thấy dòng tiền đang đổ mạnh vào nhóm ngành vốn có độ nhạy cao với biến động thị trường.
Sự hưng phấn trên thị trường được thúc đẩy bởi nhiều yếu tố, trong đó nổi bật là kỳ vọng Việt Nam được FTSE Russell nâng hạng lên thị trường mới nổi loại 2 trong kỳ rà soát cuối năm nay. Theo ước tính, hàng tỷ USD vốn ngoại có thể sẽ chảy vào thị trường nếu nâng hạng thành công, qua đó tiếp thêm động lực cho cổ phiếu chứng khoán. Ngoài ra, sự phát triển của lĩnh vực tài sản số tại Việt Nam cũng mở ra một sân chơi mới, tiềm năng cho các công ty chứng khoán đa dạng hóa sản phẩm và nguồn thu.
Phân hóa rõ rệt trong định giá cổ phiếu
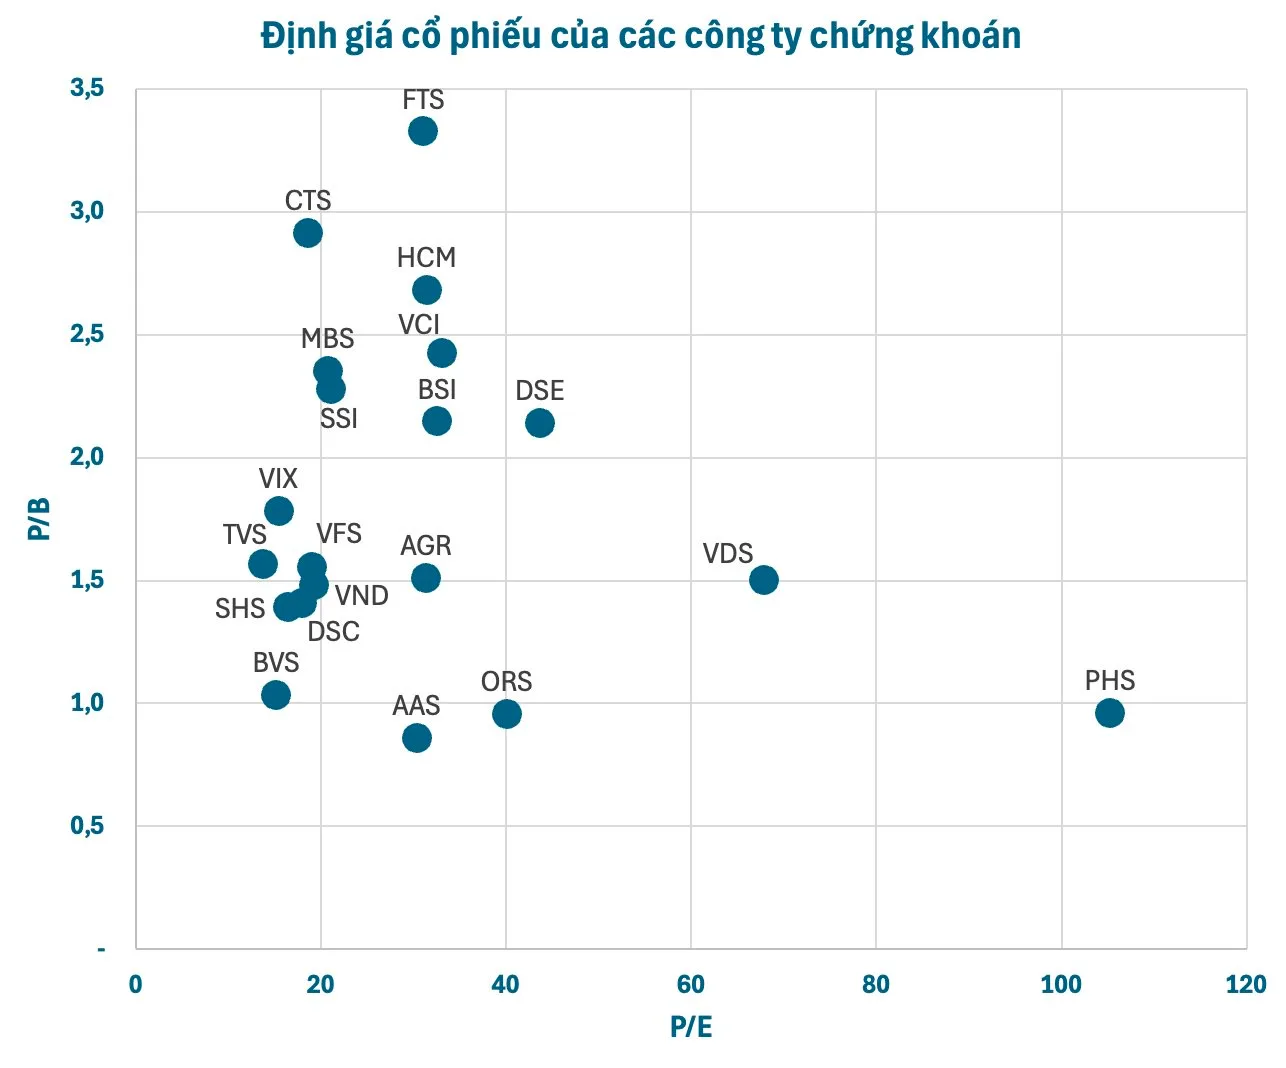
Tuy nhiên, không phải cổ phiếu nào trong nhóm ngành chứng khoán cũng đang có mức định giá giống nhau. Theo các thống kê cập nhật sau báo cáo tài chính quý 2/2025, mặt bằng P/B (giá trị thị trường trên giá trị sổ sách) trung bình toàn ngành đang ở mức khoảng 2 lần, trong khi P/E (giá trên lợi nhuận) trung bình là 22 lần. Đây là mức định giá không còn rẻ, nhưng vẫn được xem là chấp nhận được nếu xét đến tiềm năng tăng trưởng trong tương lai.
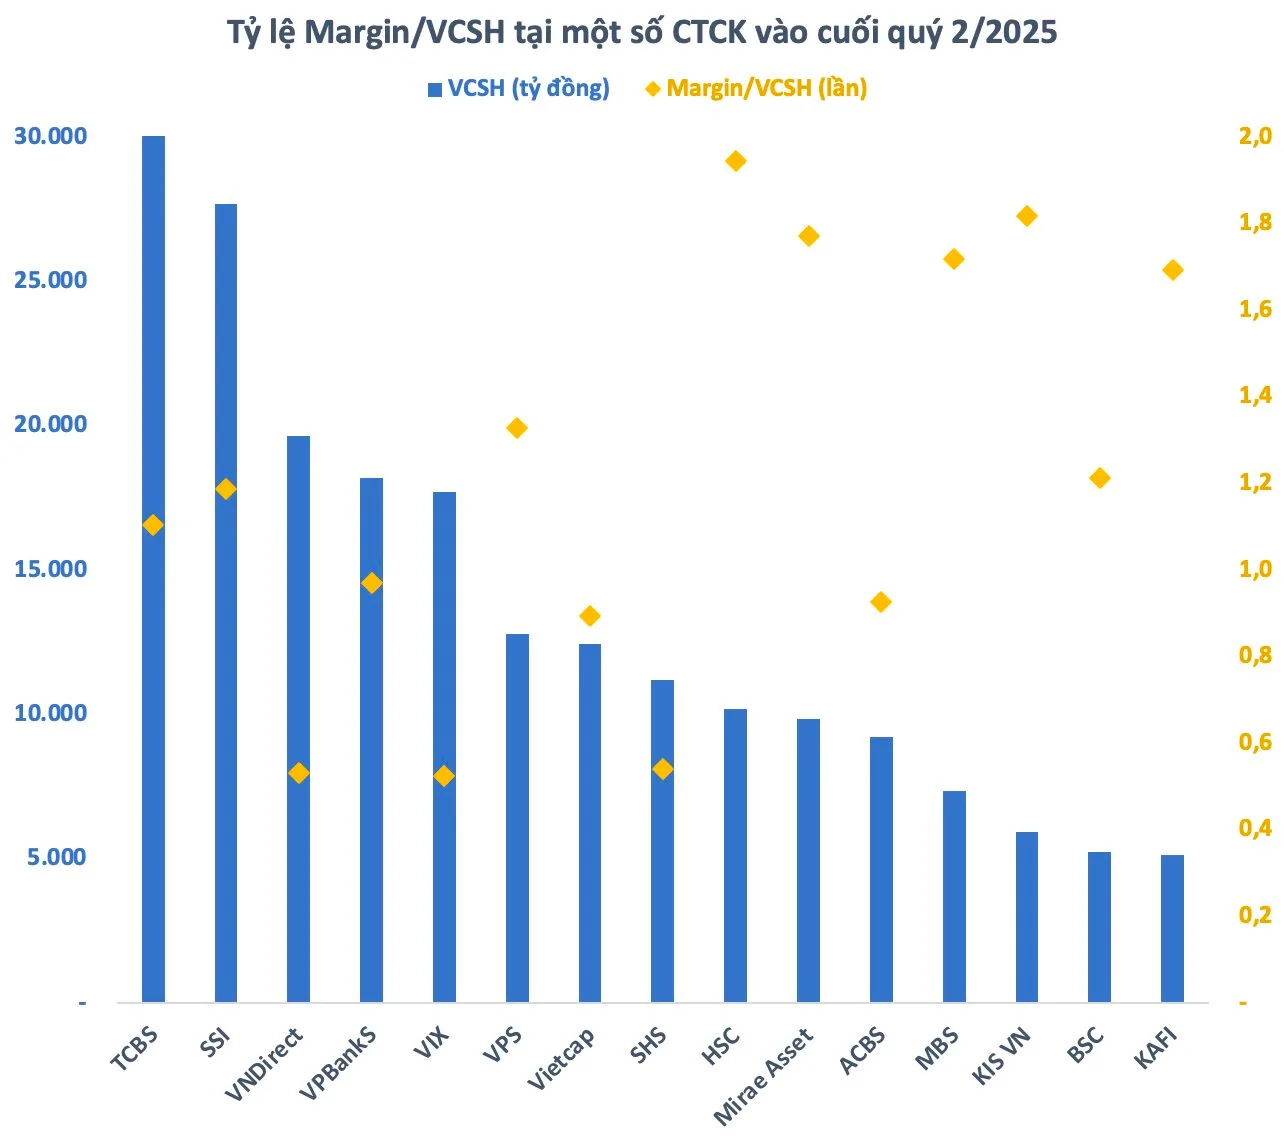
Một số cổ phiếu lớn như SSI (P/B 2,3 lần), HCM (2,7 lần), VCI (2,4 lần) và MBS (2,4 lần) hiện đang được định giá khá cao. Những doanh nghiệp này sở hữu nhiều lợi thế như quy mô vốn lớn, thị phần hàng đầu và room cho vay margin dồi dào. Ví dụ, SSI – công ty chứng khoán có vốn hóa lớn nhất ngành – được định giá cao nhờ nền tảng tài chính vững mạnh và khả năng tận dụng cơ hội từ thị trường.
Ở chiều ngược lại, một số cổ phiếu top đầu lại đang có mức định giá thấp hơn so với trung bình ngành, chẳng hạn như VIX (P/B 1,8 lần), SHS (1,4 lần) và VND (1,5 lần). Đặc biệt, VIX còn nằm trong nhóm có P/E thấp nhất ngành, phản ánh kết quả lợi nhuận đột biến trong quý 2. Tuy nhiên, mức định giá thấp không phải lúc nào cũng là cơ hội, bởi đi kèm với đó thường là những vấn đề tiềm ẩn như thị phần bị thu hẹp, vốn đọng ở các mảng đầu tư khác khiến khả năng cho vay margin bị hạn chế.
Do đó, mặc dù định giá là một trong những yếu tố then chốt trong việc lựa chọn cổ phiếu, nhà đầu tư cần nhìn nhận một cách toàn diện hơn. Điều quan trọng không chỉ là mức P/E hay P/B bao nhiêu, mà còn là chất lượng tài sản, chiến lược tăng trưởng, năng lực quản trị rủi ro, và khả năng tận dụng các cơ hội khi thị trường bước vào giai đoạn mới.
Nhìn chung, trong bối cảnh thị trường chứng khoán đang trên đà phát triển và kỳ vọng nâng hạng trở nên rõ ràng hơn bao giờ hết, nhóm cổ phiếu công ty chứng khoán là một trong những lựa chọn đáng chú ý cho nhà đầu tư trung và dài hạn. Tuy nhiên, sự phân hóa về định giá đang phản ánh rõ ràng mức độ hấp dẫn cũng như các vấn đề nội tại của từng doanh nghiệp.
Nhà đầu tư nên đánh giá kỹ lưỡng khẩu vị rủi ro của mình, đồng thời nghiên cứu sâu về năng lực tài chính, chiến lược kinh doanh và khả năng thích ứng với xu hướng mới như tài sản số. Trong một thị trường chứng khoán đang vận động nhanh chóng như hiện tại, việc chọn đúng cổ phiếu trong ngành có thể tạo ra khác biệt lớn về hiệu quả đầu tư.


