




 0
 0
Sau giai đoạn tăng trưởng mạnh mẽ trong 9 tháng đầu năm, thị trường chứng khoán Việt Nam (TTCKVN) bước vào quý IV/2025 với nhiều tín hiệu trái chiều: định giá ngày càng cao, lợi nhuận doanh nghiệp dự báo khả quan, nhưng dòng vốn ngoại vẫn chưa cho thấy dấu hiệu quay trở lại.
Báo cáo chiến lược tháng 10/2025 của SHS Research cho thấy thị trường đang trong giai đoạn “cân bằng mong manh” giữa kỳ vọng nâng hạng và thực tế dòng tiền thận trọng.
Định giá thị trường chứng khoán tiến sát vùng cao
Theo dữ liệu từ Bloomberg và SHS Research, hệ số P/E của VN-Index đã tăng lên khoảng 15,4 lần vào cuối tháng 9, mức cao nhất kể từ giữa năm 2022 và vượt xa đáy 10,8 lần hồi đầu 2024. Cùng với đó, P/E forward (12 tháng dự phóng) đã tiệm cận mức trung bình 5 năm, phản ánh tâm lý lạc quan trước khả năng phục hồi lợi nhuận doanh nghiệp trong nửa cuối năm.
So với các thị trường trong khu vực, Việt Nam vẫn ở nhóm có định giá vừa phải: P/E forward 12,74 lần, thấp hơn Indonesia (14,2), Malaysia (15,27), Thái Lan (13,85) nhưng cao hơn Trung Quốc (9,65). Tuy nhiên, tốc độ tăng trưởng EPS dự phóng 2024–2025 của Việt Nam lại thuộc nhóm cao nhất châu Á, chỉ sau Indonesia, cho thấy dư địa mở rộng lợi nhuận của doanh nghiệp trong nước còn rất lớn.
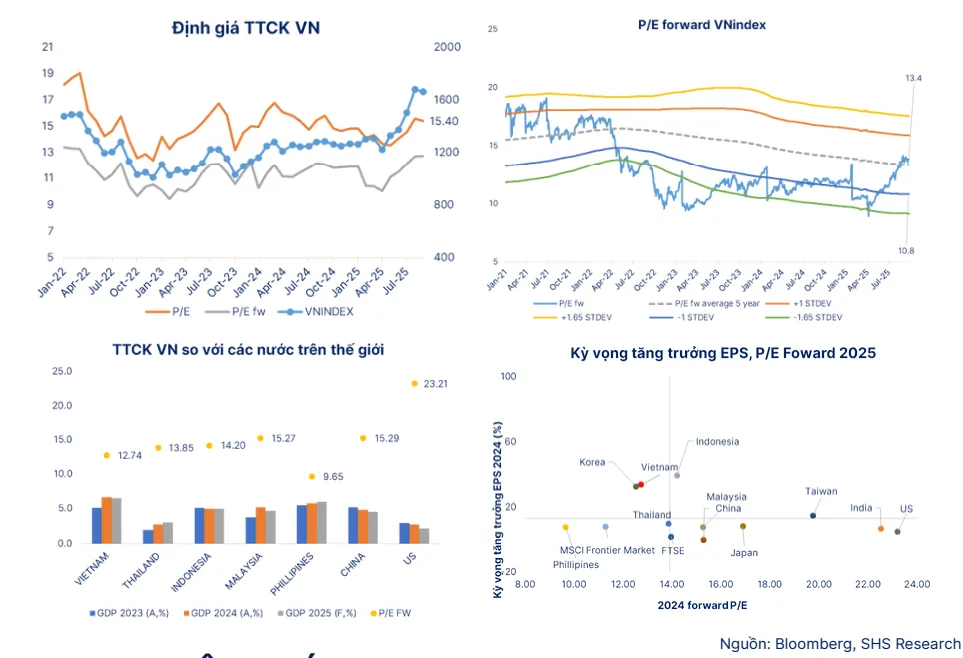
Theo SHS, đà tăng định giá thời gian qua đến từ ba yếu tố chính: lợi nhuận quý III/2025 khả quan, kỳ vọng nâng hạng thị trường lên nhóm “mới nổi thứ cấp” của FTSE, và dòng tiền nội địa vẫn duy trì tích cực. Tuy nhiên, mặt bằng P/E đã tiệm cận ngưỡng cảnh báo, khiến khả năng tăng thêm cần được hỗ trợ bởi kết quả kinh doanh thực tế trong quý IV thay vì chỉ dựa vào kỳ vọng.
Dòng vốn ngoại rút ròng mạnh, tỷ lệ sở hữu xuống thấp nhất thập kỷ
Trái ngược với xu hướng tăng của định giá, dòng vốn ngoại tiếp tục rút ròng mạnh. Theo Fiingroup và SHS Research, nhà đầu tư nước ngoài đã bán ròng hơn 1.166 tỷ đồng trên sàn HNX trong tháng 9/2025, mức cao nhất kể từ đầu năm. Đây cũng là tháng thứ tư liên tiếp khối ngoại rút vốn khỏi thị trường này.

Áp lực bán ròng lan rộng trên nhiều nhóm ngành, đặc biệt là cổ phiếu vốn hóa lớn. SHS, PVS, IDC, MBS nằm trong nhóm bị bán mạnh nhất tháng 9, trong khi CEO, NTP và DHT ghi nhận lực mua ròng nhẹ. Tính chung từ đầu năm, khối ngoại bán ròng hơn 1.400 tỷ đồng trên HNX — phản ánh tâm lý phòng thủ trước biến động tỷ giá và lãi suất quốc tế.
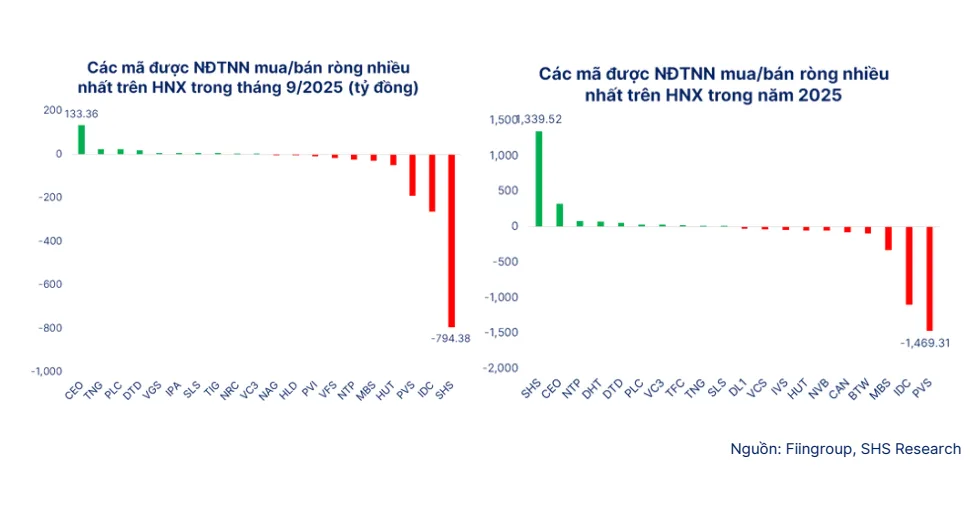
Trên sàn HOSE, nhà đầu tư cá nhân trong nước trở thành trụ đỡ thanh khoản khi duy trì mua ròng, trong khi tổ chức nước ngoài tiếp tục bán ròng và tổ chức trong nước có xu hướng giao dịch cân bằng. Thanh khoản thị trường tháng 9 giảm hơn 30% so với tháng 8, song dòng tiền nội vẫn đủ mạnh để giữ VN-Index quanh vùng 1.650–1.700 điểm.

Đáng chú ý, tỷ lệ sở hữu của nhà đầu tư nước ngoài trong toàn thị trường hiện chỉ còn 15,45%, thấp nhất kể từ năm 2015. Nguyên nhân đến từ việc khối ngoại liên tục rút vốn từ năm 2022 trong khi quy mô thị trường nội địa tăng nhanh, khiến tỷ trọng nắm giữ bị pha loãng tương đối.
Theo SHS, xu hướng này có thể đảo chiều nếu Việt Nam được FTSE chính thức nâng hạng lên nhóm thị trường mới nổi trong kỳ đánh giá tháng 10. Khi đó, các quỹ ETF toàn cầu có thể rót vào thị trường Việt Nam khoảng 5–7 tỷ USD trong giai đoạn đầu cơ cấu danh mục — một lượng vốn đủ lớn để tạo “cú hích” cho chỉ số VN-Index trong quý cuối năm.
Báo cáo của SHS Research cho rằng, thị trường Việt Nam vẫn giữ được vị thế hấp dẫn trong khu vực nhờ tăng trưởng EPS cao, chính sách tiền tệ ổn định và nền kinh tế vĩ mô tăng trưởng mạnh. Tuy nhiên, mặt bằng định giá đã bước vào vùng nhạy cảm, trong khi dòng vốn ngoại tiếp tục là điểm nghẽn lớn nhất. Nếu không có thông tin tích cực từ nâng hạng FTSE hoặc kết quả kinh doanh quý IV vượt kỳ vọng, VN-Index nhiều khả năng sẽ dao động trong vùng tích lũy 1.650–1.700 điểm, thay vì mở rộng xu hướng tăng.
Ở góc độ nhà đầu tư, SHS khuyến nghị duy trì tỷ trọng cổ phiếu vừa phải, ưu tiên nhóm doanh nghiệp có nền tảng cơ bản tốt, hưởng lợi từ đầu tư công, tiêu dùng nội địa và tái cơ cấu năng lượng. Việc chạy theo các nhịp đầu cơ ngắn hạn trong giai đoạn định giá cao được đánh giá tiềm ẩn rủi ro đáng kể.


