

 0
 0
Chỉ số VN-Index dự báo sẽ dao động trong khoảng 1080 – 1390 điểm. Giá trị khớp lệnh bình quân có thể duy trì ở mức 15 – 20 ngàn tỷ đồng/phiên. Thiếu câu chuyện thu hút NĐT nước ngoài, dòng tiền NĐT cá nhân sẽ là động lực dẫn dắt chính của thị trường, theo bà Nguyễn Thị Phương Lam, Giám đốc Phân tích CTCK Rồng Việt (VDS).
TTCK kỳ vọng sẽ biến động mạnh với nhiều con sóng ngắn
- Kịch bản FED sẽ bắt đầu cắt giảm lãi suất điều hành, từ Q2 hoặc Q3/2024, sẽ giảm áp lực cho điều hành chính sách tiền tệ cho NHNN. Theo đó, chúng tôi cho rằng các rủi ro về lãi suất và tỷ giá của Việt Nam, có thể hiện hữu ở một số thời điểm nhất định, nhưng không phải là vấn đề nghiêm trọng. Không gian để tiếp tục mở rộng chính sách tài khóa và tiền tệ trong năm 2024 là không nhiều. Thay vào đó, chúng tôi kỳ vọng một môi trường chính sách ổn định theo hướng tích cực, giúp lãi suất trong nền kinh tế duy trì ở vùng thấp. Yếu tố này sẽ làm tăng sự hấp dẫn của các lớp tài sản đầu tư, bao gồm thị trường cổ phiếu.
- Những áp lực căng thẳng nhất đã qua đi, song con đường phục hồi kinh tế còn nhiều gập ghềnh. Trái với năm 2023 khởi đầu với nhiều nút thắt của thị trường tài chính trong nước và những cơn gió ngược từ bức tranh vĩ mô thế giới, năm 2024 được xem là “dễ thở hơn” ở hầu hết các vấn đề của năm cũ. Kinh tế vĩ mô sẽ phục hồi từ mức nền thấp của năm 2023 nhờ vào (1) Sự cộng hưởng tích cực của chính sách tài khóa và tiền tệ sẽ bắt đầu mang lại hiệu ứng lan tỏa tốt sang các thành phần kinh tế khác trong năm 2024; (2) Nhu cầu đơn hàng của thế giới phục hồi sau năm 2023 giảm hàng tồn kho; và (3) Niềm tin tiêu dùng cải thiện thúc đẩy chi tiêu tiêu dùng và doanh số bán lẻ hàng hóa.
- Một vài biến số vĩ mô có thể sẽ trở thành “cơn gió ngược” của thị trường, bao gồm: (1) Áp lực lạm phát sẽ tăng cao hơn trong năm 2024, do cả yếu tố trong và ngoài nước; (2) Thị trường BĐS loay hoay vùng đáy, thiếu vắng thanh khoản và gây áp lực dòng tiền trả nợ của doanh nghiệp, kết hợp với (3) Kinh tế thế giới đi vào suy thoái, khiến mức độ phục hồi của lĩnh vực xuất nhập khẩu không như kỳ vọng. Nền kinh tế Việt Nam theo đó có thể sẽ chưa thoát khỏi trạng thái suy giảm.
Ở góc nhìn lạc quan hơn, một sự xoay chiều về chính sách tiền tệ của các ngân hàng trung ương thế giới và sự phân bổ lại dòng vốn đầu tư giữa các thị trường có thể là động lực giúp thị trường chứng khoán phục hồi mạnh sau nhiều tháng trầm lắng và suy giảm.
- Chỉ số VNIndex dự báo sẽ dao động trong khoảng 1080 – 1390 điểm. Giá trị khớp lệnh bình quân có thể duy trì ở mức 15 – 20 ngàn tỷ đồng/phiên.
- Thiếu câu chuyện thu hút NĐT nước ngoài, dòng tiền NĐT cá nhân sẽ là động lực dẫn dắt chính của thị trường. Quan sát trong quá khứ, chúng tôi nhận thấy rằng Việt Nam sẽ thu hút dòng tiền từ NĐT nước ngoài tích cực khi (1) Nền kinh tế Việt Nam tăng trưởng cao và định giá thị trường hấp dẫn, vào những giai đoạn nền kinh tế Việt Nam có những bước tiến lớn trong thương mại hay chuyển hóa (như WTO, câu chuyện thoái vốn nhà nước, nâng hạng), hoặc (2) Các thị trường phát triển hơn có chính sách kích thích đầu tư ra nước ngoài. Trong ngắn hạn, chúng tôi chưa thấy có nhiều chuyển biến tích cực ở các điều kiện trên. Dù vậy, chúng tôi kỳ vọng CSTT của các ngân hàng trung ương lớn sẽ đảo chiều sang nới lỏng trong nửa cuối năm 2024 và định giá thị trường cổ phiếu ở thị trường phát triển không còn hấp dẫn sẽ thúc đẩy sự phân bổ lại dòng tiền, một phần sang các thị trường mới nổi và cận biên, bao gồm Việt Nam.
Trong phần lớn thời gian của năm, dòng tiền từ NĐT cá nhân trong nước sẽ là người tham gia chính của thị trường. Điều này có thể khiến thị trường biến động nhanh và mạnh, theo cả chiều tăng và chiều giảm. Trong khi nền tảng vĩ mô vẫn còn bấp bênh và thiếu sự dẫn dắt của dòng tiền tổ chức chuyên nghiệp, thị trường có thể sẽ hình thành nhiều con sóng ngắn, mà những nhịp điều chỉnh mạnh là cơ hội để tích lũy cổ phiếu. Trên cơ sở này, chúng tôi cho rằng NĐT sẽ có thể tối ưu tốt hơn các cơ hội xuất hiện trong năm khi (1) Giao dịch thận trọng, chỉ giải ngân khi cổ phiếu ưa thích giảm về vùng mua phù hợp khẩu vị, và (2) Duy trì tỷ lệ hợp lý giữa cổ phiếu và tiền mặt, tránh việc sử dụng đòn bẩy quá mức.
CHỦ ĐỀ ĐẦU TƯ: NỀN KINH TẾ VÀO GIAI ĐOẠN CHỚM PHỤC HỒI
Trong kịch bản cơ sở, chúng tôi kỳ vọng tăng trưởng GDP 2024 sẽ đạt 6,5%, cao hơn mức GDP bình quân dài hạn khoảng 0,5 điểm phần trăm. Một số đặc điểm của chu kỳ này bao gồm:
Chính sách tài khóa song hành cùng chính sách tiền tệ để hỗ trợ phục hồi kinh tế. Nhờ vậy, hoạt động đầu tư và sản xuất bắt đầu tăng trưởng.
Niềm tin tiêu dùng hồi phục và chi tiêu tiêu dùng cải thiện.
Mặt bằng lãi suất thấp tạo điều kiện cho thị trường BĐS phục hồi chậm ở những phân khúc có nhu cầu thực.
Chúng tôi kỳ vọng sẽ có sự phục hồi về doanh thu cũng như sự nhích dần lên về biên lợi nhuận của doanh nghiệp. Trong khi đó, ngoài nền tảng về vĩ mô, TTCK nhìn chung đang thiếu câu chuyện hấp dẫn để thu hút dòng tiền chuyên nghiệp từ các NĐT nước ngoài. Do vậy, chủ đề đầu tư năm 2024 chủ yếu được lựa chọn theo những bước chuyển động về vĩ mô: là những ngành và doanh nghiệp được hưởng lợi sớm khi nền kinh tế bước vào pha phục hồi.
CHÍNH SÁCH TÀI KHOÁ: KỲ VỌNG SỰ LAN TỎA HƠN LÀ TĂNG TRƯỞNG QUY MÔ
Xét về quy mô và tăng trưởng, kết quả giải ngân vốn năm 2023 là tích cực với điểm sáng trong giải ngân vốn từ NSTW năm 2023 là lĩnh vực giao thông và quốc phòng đối với NSTW.
- Tỷ phần GPMB chiếm trung bình 24% trong tổng quy mô vốn các dự án trọng điểm, khoảng 60% cho tỷ phần xây dựng. Chúng tôi kỳ vọng hoạt động xây dựng, thi công các công trình sẽ thể hiện rõ nét hơn trong năm 2024.
- Quy mô đầu tư công ở các đầu tàu kinh tế như Hà Nội và Hồ Chí Minh dự kiến tăng trưởng khoảng 19% trong năm 2024. Do đó, chúng tôi kỳ vọng việc đầu tư có trọng điểm sẽ mang lại hiệu quả rõ rệt hơn.
“LÔ B Ô MÔN” ĐANG DẦN ĐƯỢC HIỆN THỰC HÓA

Nguồn VDSC
GIÁ DẦU PHỤ THUỘC VÀO QUYẾT ĐỊNH SẢN LƯỢNG CỦA OPEC
- Theo OPEC, nhu cầu dầu thô thế giới trong năm 2024 sẽ tăng thêm 2,25 tr thùng/ngày, tương ứng 2,2% YoY, dẫn dắt phần lớn bởi Trung Quốc và Ấn Độ.
- Năm 2023, nhờ tận dụng được nguồn dầu thô giá rẻ từ Nga, Trung Quốc lần đầu tiên vượt qua Mỹ và trở thành nước xuất khẩu nhiên liệu (xăng, dầu…) hàng đầu thế giới. Với việc mở rộng công suất nhà máy lọc dầu lên gần gấp đôi so với cùng kỳ (theo Reuters), OPEC dự báo nhu cầu dầu thô tại Trung Quốc sẽ tăng trưởng 3,6% YoY.
- Ấn Độ cũng tăng cường nhập khẩu dầu thô từ Nga, tinh chế thành nhiên liệu và xuất khẩu sang Châu Âu. Lượng dầu diesel Châu Âu nhập khẩu từ Ấn Độ trong 11 tháng đầu năm tăng gấp 3 lần so với cùng kỳ (theo Bloomberg). Do đó, nhu cầu dầu thô tại Ấn Độ được dự báo tăng trưởng 4,1% YoY.
- Tại cuộc họp gần nhất, nhóm OPEC và Nga đã thống nhất cắt giảm sản lượng đến 2,2 tr thùng/ngày đến hết Q1/2024. Mặc dù thị trường vẫn rất lạc quan trong những ngày cuối năm 2023, nhờ sản lượng dầu thô gia tăng kỷ lục từ Mỹ, chúng tôi cho rằng nhóm OPEC, đặc biệt là Ả Rập Saudi, vẫn đóng vai trò chủ chốt trong việc điều chỉnh giá dầu thông qua các chính sách điều chỉnh sản lượng.
- Giả định việc cắt giảm của OPEC sẽ kéo dài đến hết năm 2024, thị trường dầu toàn cầu sẽ bị thâm hụt khoảng 3 tr thùng/ngày. Do đó, giá dầu vẫn sẽ tiếp tục neo ở mức cao, trung bình 83 USD/thùng.

XUẤT KHẨU: HỒI PHỤC TỪ VÙNG ĐÁY
Hoạt động thương mại toàn cầu dự kiến cải thiện trong năm 2024. Theo dự báo của IMF, tăng trưởng sản lượng và giá của thương mại toàn cầu sẽ cải thiện từ mức tăng trưởng âm lần lượt là -0.3% và -2.5% trong năm 2023 lên 3.2% và 1.5% trong năm 2024. WTO cũng dự báo tăng trưởng thương mại toàn càu cải thiện từ mức 0.8% trong năm 2023 lên 3.3% trong năm 2024.
Doanh số máy tính và điện thoại thông minh dự kiến tăng trưởng từ 4-8% trong năm 2024 được thúc đẩy bởi chu kỳ thay thế thiết bị điện tử với khả năng tích hợp ứng dụng AI trở nên ngày càng phổ biến.
Mặc dù tăng trưởng kinh tế toàn cầu không khả quan, chúng tôi cho rằng tăng trưởng xuất khẩu và nhập khẩu Việt Nam có thể cải thiện lên 8% và 10% trong năm 2024 từ mức tăng trưởng âm 5 và 10% trong năm 2023.
Ngoài ra còn có các ý tưởng đầu tư từ hoạt động kinh tế sôi động thúc đẩy nhu cầu tiêu thụ điện, mức độ phục hồi thuộc lợi thế cạnh tranh của càng; FDI luỹ kế 11 tháng 2023 đang vượt xa mong đợi; nguồn cung Khu công nghiệp tại thị trường miền bắc; tiêu dùng hồi phục; và bức tranh lợi nhuận của ngành ngân hàng.
TRIỂN VỌNG KINH DOANH NĂM 2024
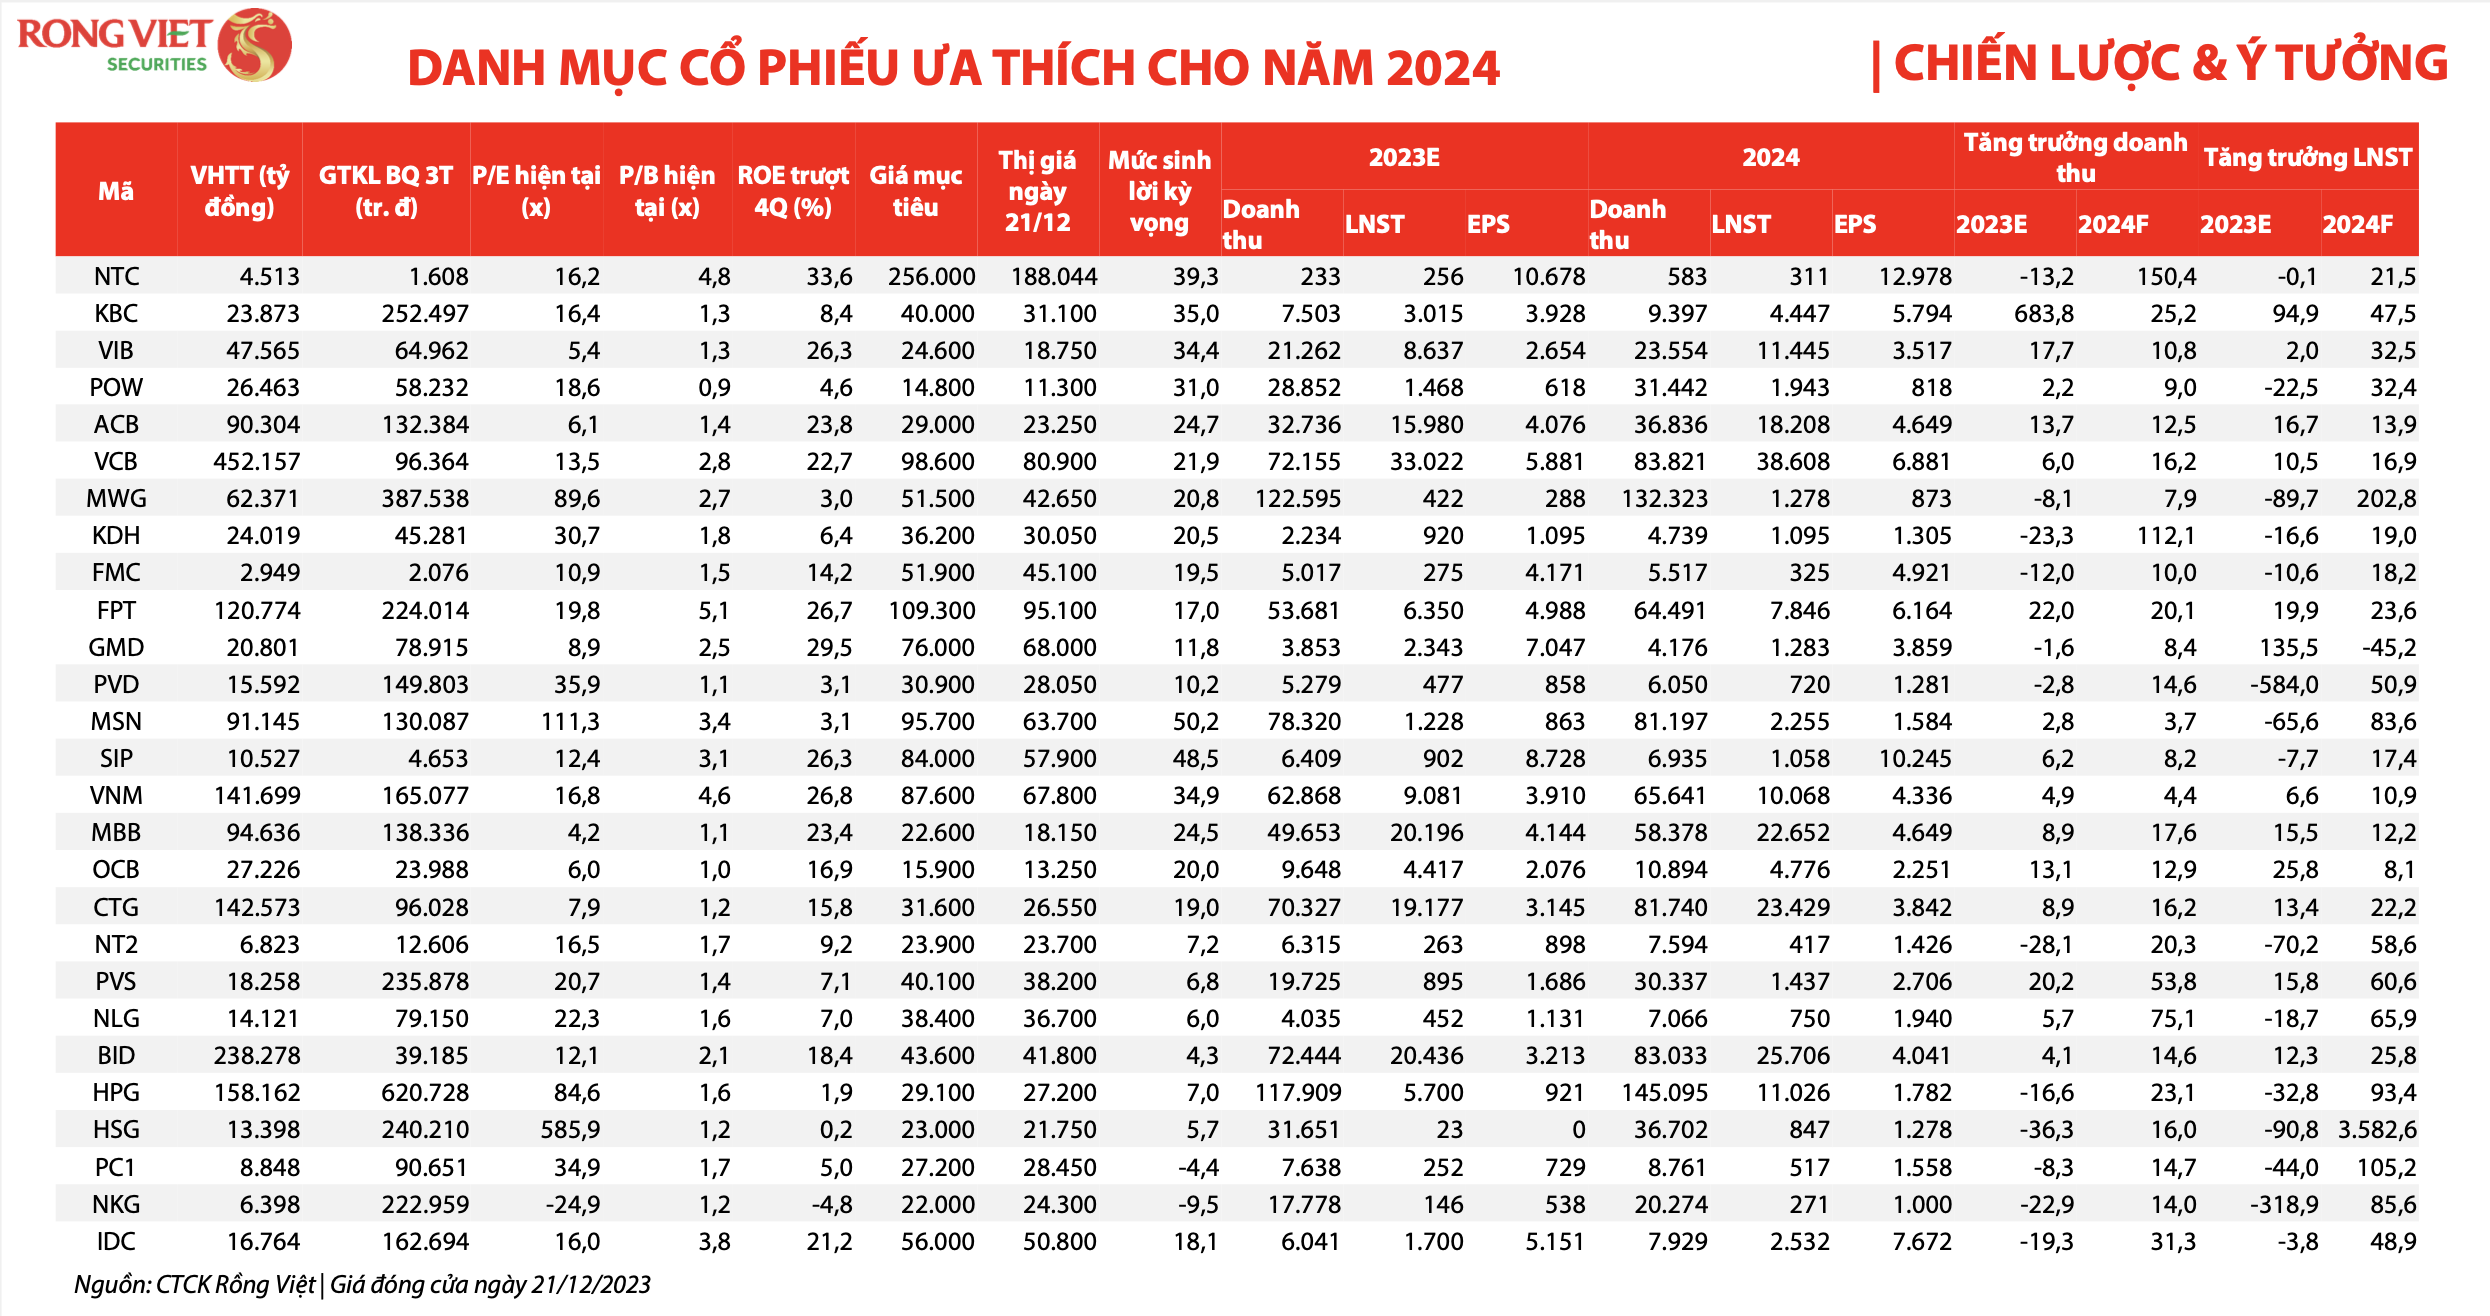
Dự phóng danh mục 56 cổ phiếu (chiếm khoảng 40% tổng vốn hóa sàn HSX) mà chúng tôi có thực hiện phân tích, dự phóng và định giá, ước tính tổng doanh thu tăng trưởng 15%. Các ngành ghi nhận doanh thu tăng trưởng cao là những ngành (1) Phục hồi từ mức nền thấp của năm 2023 như ngân hàng, BĐS dân dụng, thép, thủy sản, điện, bán lẻ, dệt may, và kho vận; hoặc (2) Có nhu cầu vẫn duy trì khả quan như dầu khí, CNTT, KCN, dược.
LNST tăng trưởng xấp xỉ 24%, với sự dẫn dắt của các ngành thép, bán lẻ, dầu khí, hóa chất, KCN, điện, và dệt may. Đây cũng là những ngành có biên lợi nhuận ròng cải thiện khả quan, chủ yếu do chúng tôi kỳ vọng (1) Giá bán có thể cải thiện giúp biên lợi nhuận gộp cải thiện, như ở ngành dầu khí, khu công nghiệp, thép; hoặc (2) Chi phí giảm, như ở nhóm ngành bán lẻ và hóa chất.

Chúng tôi xếp hạng ngành dựa trên phân loại ngành của 56 doanh nghiệp, chiếm khoảng 40% vốn hóa sàn HSX, mà chúng tôi có thực hiện phân tích, dự báo, và định giá. Các tiêu chí đánh giá bao gồm:
- Tăng trưởng doanh thu: chúng tôi tin rằng doanh nghiệp/ ngành có khả năng ghi nhận tăng trưởng doanh thu trong năm 2024 là những doanh nghiệp/ ngành có khả năng bắt nhịp với sự phục hồi kinh tế.
- Hiệu quả quản lý: được đo lường bằng tỷ suất lợi nhuận ròng năm 2024.
- Áp lực tài chính: đo lường bằng sự cải thiện của hệ số EBITDA/(nợ vay và lãi suất) trong năm 2023 (so với năm 2022).
- Định giá: so sánh mức PE năm 2024 với mức PE bình quan 5 năm gần nhất
Mỗi tiêu chí được xếp hạng từ cao đến thấp (từ 16 đến 1; tương ứng tốt nhất đến tệ nhất). Ngành có tổng điểm cao nhất là ngành được đánh giá khả quan nhất. Ở tiêu chí “Áp lực tài chính”, chúng tôi cho rằng ngành ngân hàng không chịu áp lực này, do vậy, chúng tôi cho ngành ngân hàng số điểm cao nhất ở tiêu chí này.
- Cổ phiếu ưa thích: là danh mục cổ phiếu mà chúng tôi cho rằng vẫn còn dư địa mua và nằm giữ ở vùng giá tại thời điểm chúng tôi thực hiện báo cáo (21/12/2023).
- Cổ phiếu chờ: là danh mục cổ phiếu ưa thích nhưng thị giá không còn hấp dẫn tại thời điểm chúng tôi thực hiện báo cáo. NĐT có thể nương theo các nhịp giảm/ tăng của thị trường để giao dịch ở nhóm cổ phiếu này.
- Cổ phiếu khác: đây là nhóm cổ phiếu có nền tảng cơ bản tốt song đang thiếu “câu chuyện” và định giá phù hợp. NĐT chỉ mua vào khi thị giá có mức chiết khấu hấp dẫn so với giá mục tiêu của chúng tôi.