




 0
 0
Sự dịch chuyển từ ổn định sang chấp nhận rủi ro đang định hình bức tranh kinh tế toàn cầu giai đoạn 2024–2026 thông qua các lựa chọn chính sách của Mỹ, Âu, Trung Quốc và những tác động trực tiếp đến nội lực kinh tế Việt Nam.
Từ sau cuộc khủng hoảng tài chính toàn cầu 2008–2009, ưu tiên hàng đầu của hầu hết các chính phủ và ngân hàng trung ương là duy trì sự ổn định tài chính. Các biện pháp siết chặt vốn ngân hàng, tăng cường giám sát và nâng cao chuẩn an toàn đã được áp dụng rộng rãi để ngăn chặn sự đổ vỡ hệ thống. Tuy nhiên, theo phân tích của Tiến sĩ Chu Thanh Tuấn (Đại học RMIT), tâm thế này đang có sự thay đổi rõ rệt trong giai đoạn 2024–2026.
Áp lực từ tình trạng dân số già hóa, chi phí y tế và lương hưu gia tăng cùng gánh nặng nợ công đang khiến nhiều quốc gia lo ngại về một kịch bản “chết mòn” nếu tiếp tục duy trì mức tăng trưởng thấp. Do đó, xu hướng chuyển dịch sang việc nới lỏng quy định và chấp nhận rủi ro cao hơn để tìm kiếm động lực tăng trưởng mới đang trở nên phổ biến.
Tại Mỹ, chính sách kinh tế bước vào nhiệm kỳ mới với sự tập trung vào việc giảm thuế và cắt giảm các quy định để kích thích đầu tư tư nhân. Các ngành công nghệ, năng lượng và sản xuất trong nước được ưu tiên nhằm nâng cao năng lực cạnh tranh dài hạn. Kỳ vọng của các nhà hoạch định chính sách là tạo ra mức tăng trưởng danh nghĩa cao hơn chi phí vay nợ, từ đó ổn định tỷ lệ nợ công trên GDP. Trong khi đó, Liên minh châu Âu (EU) cũng đang điều chỉnh từ trạng thái siết chặt sang nới lỏng thận trọng.
EU bắt đầu đơn giản hóa các quy định về vốn và báo cáo cho ngân hàng, đồng thời thúc đẩy liên minh thị trường vốn để khơi thông nguồn tiền tiết kiệm vào các kênh đầu tư sản xuất thay vì chỉ tập trung vào trái phiếu chính phủ. Tại châu Á, Trung Quốc đang nỗ lực xử lý các hệ lụy từ việc siết chặt tín dụng bất động sản quá mức và chuyển hướng sang phát triển “kinh tế người cao tuổi” như một động lực mới, dù phải đối mặt với thách thức thu nhập bình quân chưa cao.
Thách thức cấu trúc và nỗ lực nâng cao năng suất nền kinh tế
Đối với Việt Nam, sự dịch chuyển của chuỗi cung ứng toàn cầu và xu hướng chấp nhận rủi ro của thế giới mang lại cơ hội lớn trong việc thu hút dòng vốn đầu tư trực tiếp nước ngoài (FDI). Việt Nam tiếp tục được đánh giá là điểm đến hấp dẫn nhờ lợi thế chi phí lao động và mạng lưới hiệp định thương mại tự do rộng khắp.
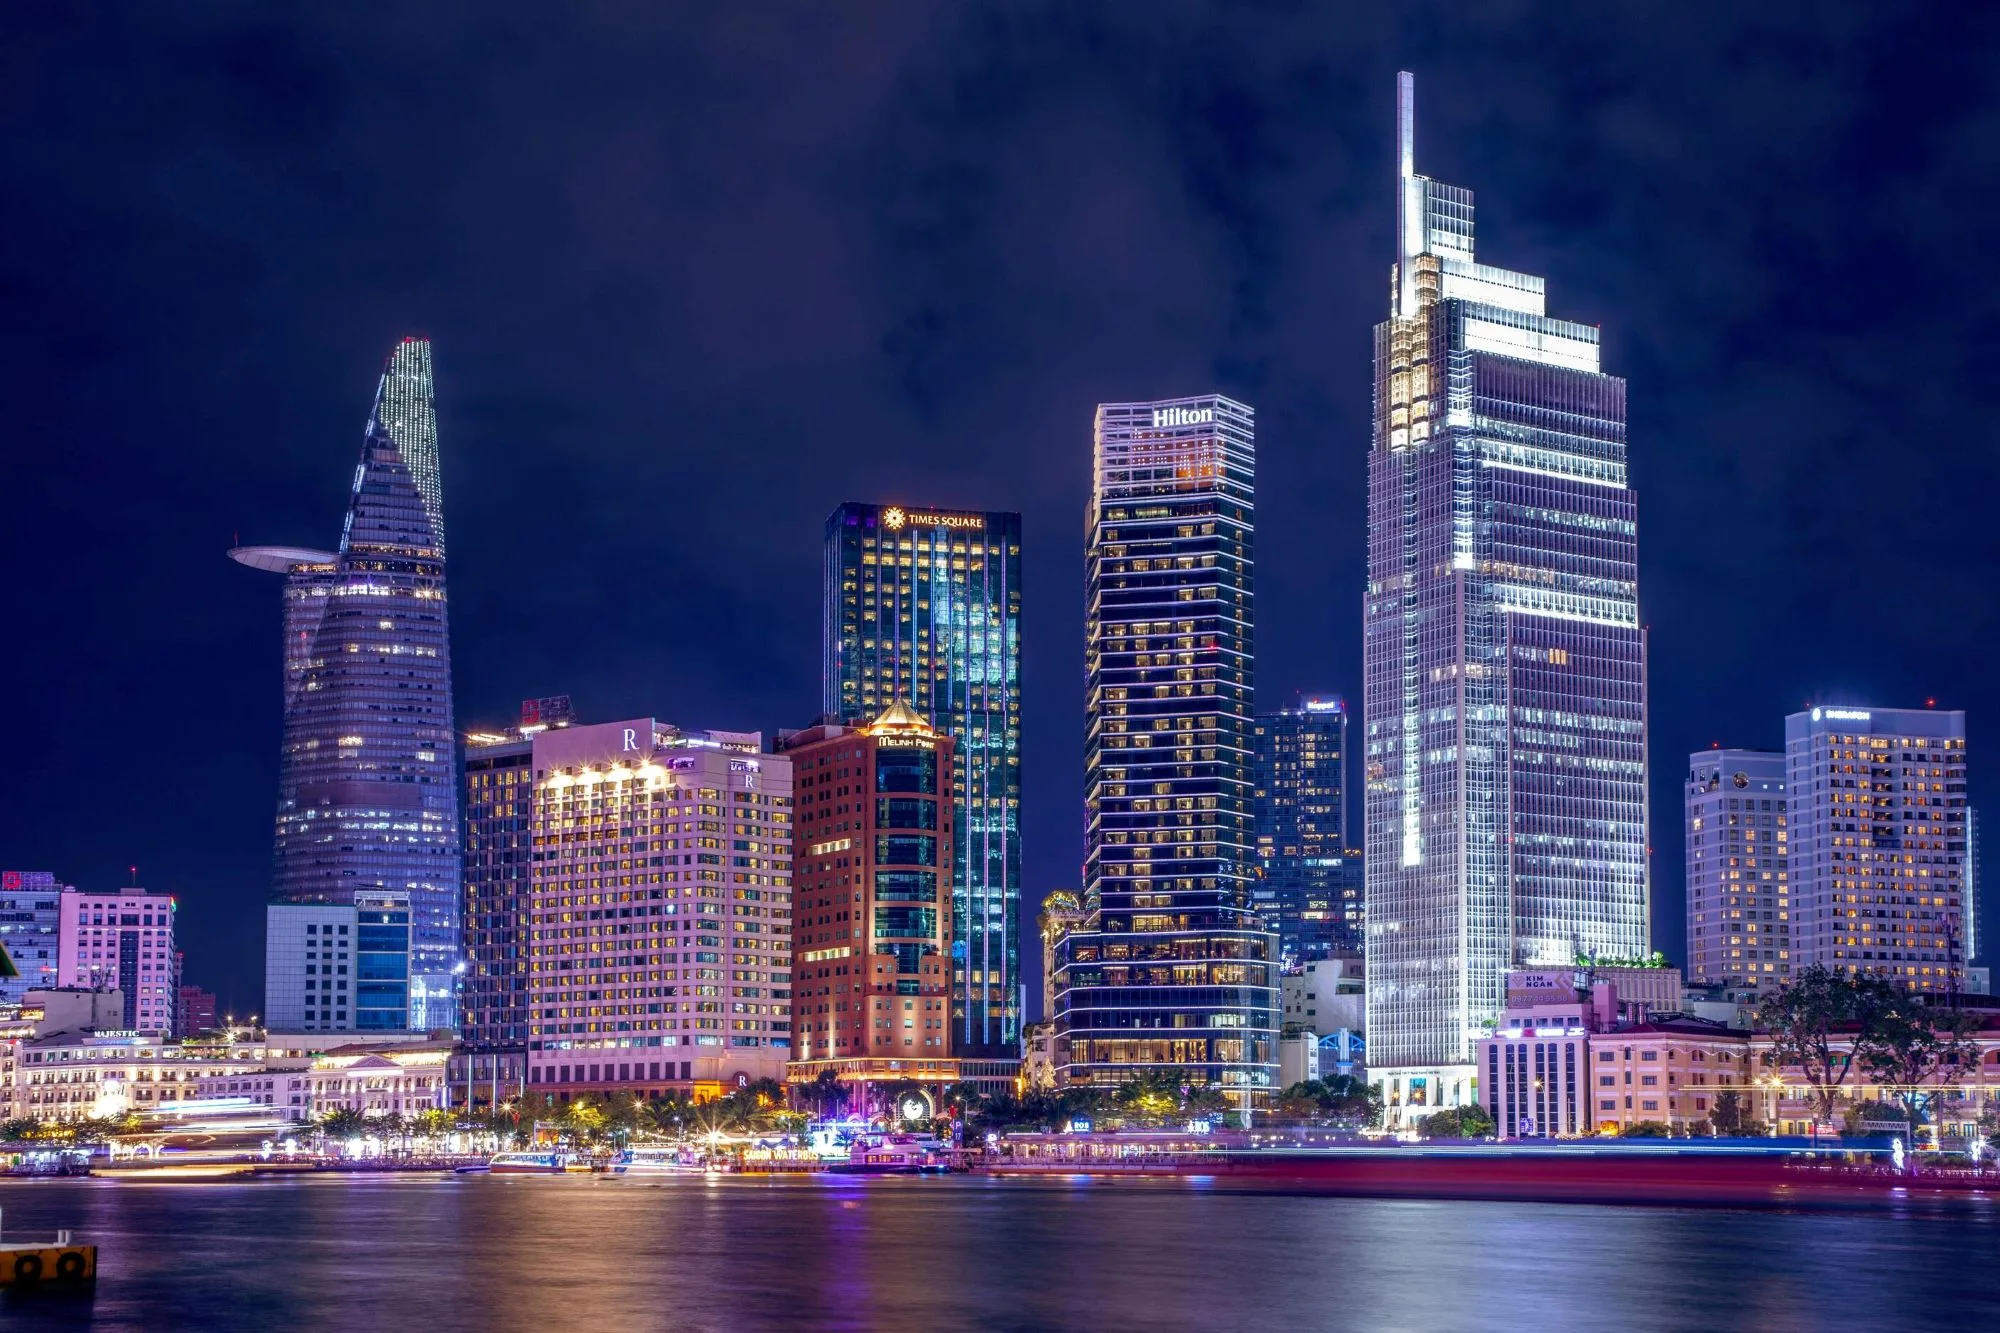
Tuy nhiên, Tiến sĩ Chu Thanh Tuấn chỉ ra rằng nền kinh tế vẫn tồn tại những điểm yếu mang tính cấu trúc, đặc biệt là sự phụ thuộc lớn vào khu vực xuất khẩu và FDI, khiến quốc gia dễ bị tổn thương trước các cú sốc bên ngoài. Hiện nay, nhiều ngành xuất khẩu chủ lực vẫn dừng lại ở mức độ gia công, lắp ráp với giá trị gia tăng mỏng, gây khó khăn cho doanh nghiệp khi biên lợi nhuận bị thu hẹp bởi các tiêu chuẩn môi trường và lao động ngày càng khắt khe từ thị trường quốc tế.
Bên cạnh đó, áp lực từ tốc độ già hóa dân số nhanh chóng đang đặt ra bài toán “chưa giàu đã già” cho Việt Nam. Nếu năng suất lao động không được cải thiện đủ nhanh, hệ thống an sinh xã hội sẽ chịu sức ép lớn khi số người hưởng lợi tăng nhanh hơn số người đóng góp.
Mặc dù trí tuệ nhân tạo (AI) và tự động hóa có thể giúp duy trì năng suất trong một số ngành sản xuất và dịch vụ, nhưng thực tế cho thấy công nghệ không thể thay thế hoàn toàn sức mua và tiêu dùng của con người. Việc ứng dụng AI hiệu quả đòi hỏi sự đầu tư đồng bộ và tốn kém vào hạ tầng số, mạng lưới điện và giáo dục đào tạo.
Trong bối cảnh dư địa chính sách hạn chế, Việt Nam được khuyến nghị tận dụng giai đoạn thuận lợi này để gia cố nội lực dài hạn. Nguồn lực từ xuất khẩu và FDI cần được ưu tiên cho hạ tầng, y tế, chuyển đổi số và nâng cao chất lượng nhân lực thay vì tập trung vào các lĩnh vực mang tính đầu cơ ngắn hạn.
Việc duy trì kỷ luật tài khóa và an toàn hệ thống ngân hàng là yêu cầu tất yếu để tạo ra “đê chắn sóng” trước những biến động khó lường của thị trường tài chính thế giới. Khả năng đa dạng hóa thị trường và nâng cao vị thế trong chuỗi giá trị sẽ giúp nền kinh tế thích ứng bền vững với làn sóng mạo hiểm toàn cầu mà vẫn đảm bảo được sự ổn định trong dài hạn.


