




 0
 0
Theo đánh giá của CTCK BSC, đầu tư công, bất động sản và tăng trưởng tín dụng có thể là bệ đỡ cho chu kỳ hồi phục.
BSC: 3 động lực cho chu kỳ hồi phục
Theo đánh giá của CTCK BSC, một số nhóm ngành và doanh nghiệp có triển vọng đầu tư đáng chú ý trong năm 2025.
Thứ nhất là nhóm doanh nghiệp có khả năng tăng trưởng quy mô, hưởng lợi chu kỳ phục hồi kinh tế mạnh mẽ. Suất đầu tư hiện tại ở mức hợp lý, đón đầu phục hồi tăng trưởng kinh tế. Doanh nghiệp tăng trưởng quy mô chiếm lĩnh thị phần, tạo lợi thế cạnh tranh, đồng thời có thể hưởng lợi từ mức nền lãi suất cho vay thấp, gần tương đương giai đoạn Covid-19 (8.5%-9.5%). Cổ phiếu tiêu biểu: HPG, DGC, HAH, MWG, FRT, PNJ.
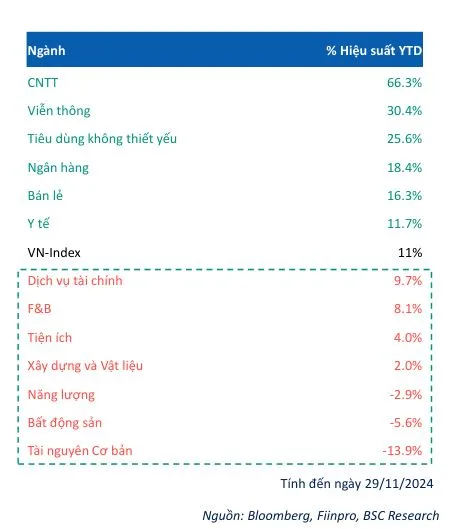
Doanh nghiệp hưởng lợi từ giải ngân đầu tư hạ tầng + Bất động sản phục hồi thúc đẩy tăng trưởng tín dụng, tiêu dùng. Trong đó, nhóm vật liệu xây dựng, hạ tầng và bất động sản được kỳ vọng từ việc đẩy mạnh tốc độ giải ngân đầu tư hạ tầng sau giai đoạn trầm lắng.
Các doanh nghiệp nên đưa vào danh sách theo dõi có thể được giải quyết điểm nghẽn pháp lý, doanh số bán hàng phục hồi, ưu tiên các doanh nghiệp có doanh thu mở bán từ các dự án mới, đặc biệt các doanh nghiệp BĐS phía Nam.
Các ngành vật liệu xây dựng – xây dựng – khu công nghiệp – cảng biển hưởng lợi trong trung – dài hạn với các cổ phiếu tiêu biểu như HPG, DXG, DPG, KBC, GMD.
Nhóm Ngân hàng – Bán lẻ – Tiêu dùng có động lực tùe thúc đẩy tăng trưởng tín dụng – Xử lý nợ xấu – Kiểm soát chi phí tín dụng. Bên cạnh đó là sự phục hồi theo sau của tiêu dùng hàng hóa, định giá ở mức chiết khấu & hợp lý. Cổ phiếu tiêu biểu gồm CTG, TCB, VPB, STB.
Nhận xét về 2024, nhóm phân tích của BSC cho rằng, doanh thu thuần nhóm phi tài chính có cải thiện tuy nhiên với tốc độ chậm +12% so với cùng kỳ. Theo quan sát của nhóm chuyên gia, chủ yếu đến từ yếu tố sản lượng bán hàng phục hồi, chú trọng một số ngành như (1) Hàng không & Dịch vụ Công nghiệp, (2) Bán lẻ , (3) Thép
Biên lợi nhuận cải thiện chủ yếu do giá nguyên vật liệu đầu vào giảm giúp giảm giá thành hàng tồn kho, và giá bán cải thiện ở các ngành (1) Thép , (2) Bán lẻ, (3) Phân bón – Hóa chất, (4) Viễn Thông
Chi phí lãi vay giảm mạnh đi kèm với thu nhập khác hỗ trợ chính cho đà tăng của lợi nhuận trước thuế, theo đó ghi nhận mức tăng 129% so với cùng kỳ. Trong đó, thu nhập khác chủ yếu là lợi nhuận đột biến (one-off) đến từ doanh thu tài chính, thanh lý tài sản, xóa nợ vay (MVN, HBC, VST, NVL).
Tổng kết, lợi nhuận trước thuế 9 tháng năm 2024 nhóm phi tài chính ghi nhận mức tăng 27%, cho thấy dấu hiệu phục hồi ban đầu của nền kinh tế.
Kết quả kinh doanh dự kiến năm 2024 toàn thị trường sẽ tiếp tục ghi nhận mức tăng trưởng khả quan, trên mức nền thấp của năm 2024, dựa trên các yếu tố hỗ trợ tương tự 9T-2024. Tuy nhiên, tốc độ phục hồi hiện tại là còn tương
đối chậm với mức tăng trưởng lợi nhuận bình quân năm 2024 dự kiến. Các yếu tố liên quan đến chi phí lãi vay tiết giảm, hay các thu nhập khác đột biến từ doanh thu tài chính, thanh lý tài sản, xoá nợ vay trong năm 2024 sẽ khó có thể duy trì tiếp tục trong năm 2025.
Do đó, năm 2025, tăng trưởng lợi nhuận sẽ đến từ yếu tố cơ bản cốt lõi, xúc tác chính cho khả năng tái định giá lại thị trường.


