






 0
 0
Dù ghi nhận doanh thu tăng trưởng so với cùng kỳ, Công ty Cổ phần Supe Phốt phát và Hóa chất Lâm Thao (HNX: LAS) vẫn phải đối mặt với tình trạng lợi nhuận sụt giảm mạnh khi chi phí sản xuất chịu áp lực từ sự khan hiếm quặng Apatit và biến động địa chính trị toàn cầu.
Báo cáo tài chính quý 1/2026 của Công ty Cổ phần Supe Phốt phát và Hóa chất Lâm Thao (mã chứng khoán: LAS) vừa công bố đã phác họa một giai đoạn kinh doanh đầy biến động. Theo dữ liệu tài chính, doanh thu thuần của doanh nghiệp đạt 1.705 tỷ đồng, tương ứng với mức tăng trưởng 7% so với cùng kỳ năm trước. Đây là một tín hiệu khả quan về mặt thị phần và khả năng tiêu thụ sản phẩm trong bối cảnh thị trường phân bón có nhiều sự cạnh tranh. Tuy nhiên, đà tăng trưởng về doanh thu đã không thể bù đắp được sự leo thang chóng mặt của chi phí vận hành, đặc biệt là giá vốn hàng bán.
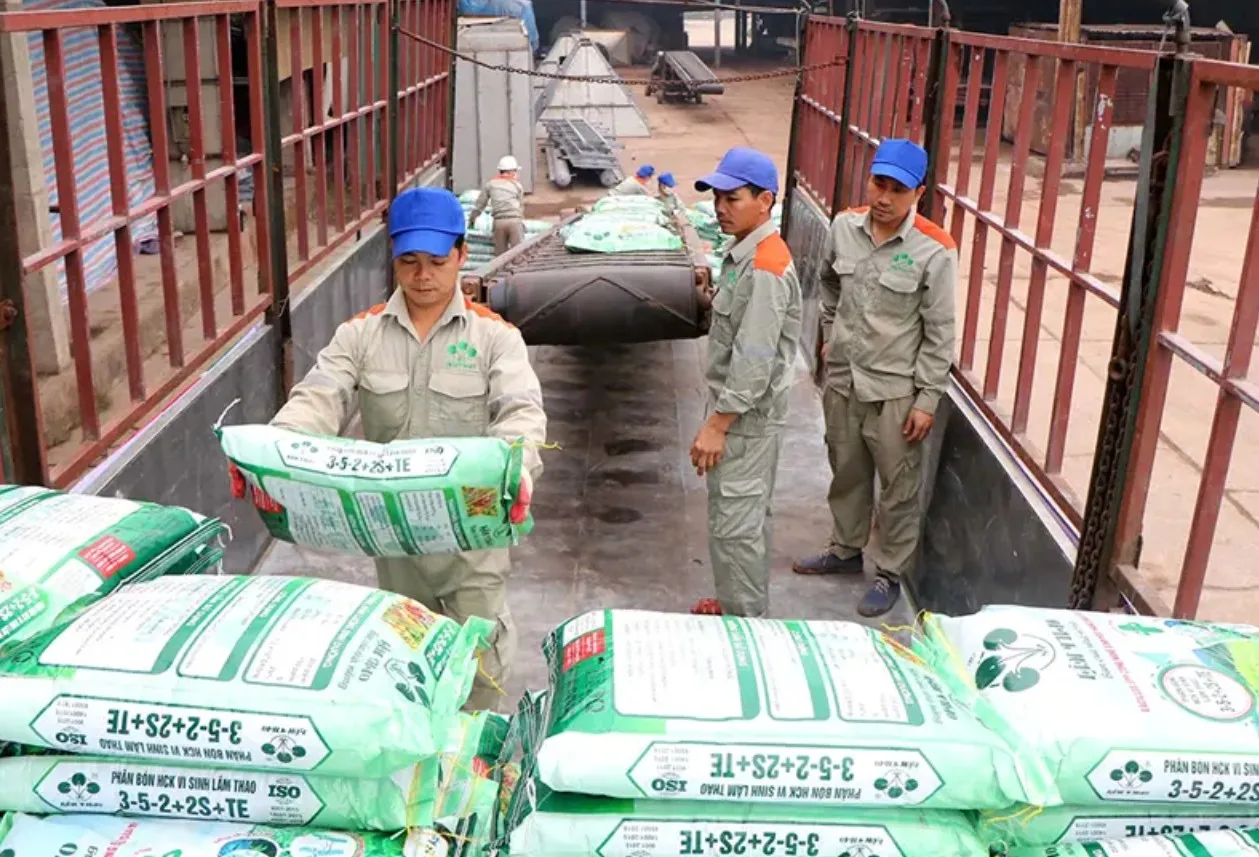
Cụ thể, giá vốn hàng bán của LAS trong ba tháng đầu năm đã vọt tăng tới 15%, chạm mốc 1.542 tỷ đồng. Hệ quả trực tiếp của tình trạng này là lợi nhuận gộp của công ty bị thu hẹp đáng kể, chỉ còn đạt 164 tỷ đồng, sụt giảm mạnh 33% so với quý 1 của năm liền trước.
Sự chênh lệch giữa tốc độ tăng doanh thu và tốc độ tăng giá vốn cho thấy những rào cản lớn mà doanh nghiệp đang phải vượt qua để duy trì biên lợi nhuận ổn định. Mặc dù phía công ty đã có những động thái điều chỉnh tăng giá bán sản phẩm để giảm bớt áp lực, nhưng thực tế con số lợi nhuận gộp cho thấy các biện pháp này vẫn chưa thể khỏa lấp hoàn toàn sự thâm hụt do chi phí đầu vào gây ra.
Sức ép từ nguồn cung quặng Apatit và chi phí tài chính gia tăng
Giải trình chi tiết về nguyên nhân giá vốn bình quân tăng khoảng 24%, ban lãnh đạo LAS nhấn mạnh vào hai yếu tố chính: sự bất ổn địa chính trị toàn cầu và tình trạng khan hiếm nguyên liệu nội địa. Những xung đột quốc tế kéo dài đã khiến chuỗi cung ứng nguyên liệu sản xuất bị gián đoạn, đẩy giá các mặt hàng hóa chất cơ bản lên cao. Trong khi đó, tại thị trường trong nước, quặng Apatit thành phần cốt lõi trong sản xuất phân bón đang ngày càng trở nên khan hiếm. Không chỉ thiếu hụt về số lượng, chất lượng quặng khai thác cũng đang suy giảm nghiêm trọng, buộc công ty phải tìm kiếm các nguồn bổ sung hoặc thay đổi quy trình công nghệ, dẫn đến chi phí sản xuất bị đẩy lên một mặt bằng mới.
Bên cạnh áp lực từ sản xuất, hoạt động tài chính cũng đóng góp vào sự sụt giảm lợi nhuận chung của doanh nghiệp. Trong kỳ, doanh thu từ hoạt động tài chính ghi nhận mức giảm sâu, trong khi đó chi phí tài chính lại có xu hướng gia tăng, tạo thêm một tầng áp lực lên kết quả kinh doanh cuối cùng. Dù LAS đã thực hiện chiến lược thắt chặt chi tiêu một cách quyết liệt, như cắt giảm chi phí sửa chữa và thực hiện tinh gọn bộ máy nhân sự, giúp chi phí quản lý doanh nghiệp giảm 33% (còn 61 tỷ đồng) và chi phí bán hàng giảm 23% (còn 47 tỷ đồng), nhưng những nỗ lực này vẫn không đủ để xoay chuyển tình thế. Kết quả sau cùng, lợi nhuận sau thuế quý 1 của LAS dừng lại ở con số 37 tỷ đồng, bốc hơi gần một nửa (giảm 48%) so với cùng kỳ năm 2025.
Xét về cấu trúc tài sản, tính đến cuối quý 1/2026, tổng tài sản của doanh nghiệp đạt 2.566 tỷ đồng, tăng nhẹ 42 tỷ đồng so với thời điểm đầu năm. Tuy nhiên, sự phân bổ các khoản mục tài sản có sự dịch chuyển đáng chú ý. Các khoản phải thu ngắn hạn đã tăng đột biến, đạt giá trị 790 tỷ đồng, tương đương mức tăng gấp 11,6 lần so với đầu năm. Điều này đặt ra dấu hỏi về khả năng thu hồi vốn và dòng tiền lưu động của doanh nghiệp trong ngắn hạn. Ở chiều ngược lại, giá trị hàng tồn kho giảm mạnh tới 40%, xuống còn 1.016 tỷ đồng, phản ánh nỗ lực giải phóng hàng hóa để thu hồi vốn nhưng cũng đồng thời cho thấy sự thu hẹp trong quy mô dự trữ nguyên liệu và thành phẩm.
Dịch chuyển cấu trúc nguồn vốn và chiến lược chiết khấu thương mại
Trong bức tranh nguồn vốn, LAS đã đạt được một số kết quả tích cực trong việc tái cơ cấu nợ vay. Dư nợ vay trong quý đã giảm được 121 tỷ đồng, lùi về mức 591 tỷ đồng. Việc giảm bớt đòn bẩy tài chính trong bối cảnh lợi nhuận thu hẹp được xem là bước đi thận trọng để đảm bảo an toàn tài chính. Tuy nhiên, bảng cân đối kế toán cũng ghi nhận sự gia tăng mạnh mẽ ở các khoản chi phí phải trả. Điểm đáng chú ý nhất là các khoản chiết khấu dành cho đối tác và hệ thống đại lý. Khoản trích trước chiết khấu thương mại đã vọt tăng gần 8 lần lên mức 35,6 tỷ đồng, và phải trả chiết khấu tăng gấp 9,5 lần lên 17 tỷ đồng. Điều này phản ánh chiến lược chấp nhận hy sinh một phần lợi nhuận thông qua chiết khấu để duy trì sức cạnh tranh và đảm bảo kênh phân phối trong giai đoạn thị trường khó khăn.
Dù đối mặt với nhiều thách thức, nền tảng vốn của LAS vẫn được duy trì ở mức tương đối vững chắc. Lợi nhuận sau thuế chưa phân phối lũy kế đến cuối quý đạt 223 tỷ đồng, góp phần nâng tổng vốn chủ sở hữu lên mức 1.510 tỷ đồng. Ngoài ra, doanh nghiệp vẫn giữ được quy mô tiền gửi có kỳ hạn tại các ngân hàng với giá trị 235 tỷ đồng, tạo ra nguồn dự phòng thanh khoản cần thiết để đối phó với những biến động khó lường của giá nguyên liệu trong các quý tiếp theo. Việc duy trì được lượng tiền mặt và tiền gửi ổn định là điểm tựa quan trọng để LAS có thể linh hoạt trong việc nhập khẩu nguyên liệu hoặc đầu tư vào các giải pháp công nghệ nhằm cải thiện hàm lượng quặng Apatit đầu vào.
Nhìn rộng hơn ra toàn ngành, tình trạng của LAS cũng là lát cắt điển hình cho những khó khăn chung của các doanh nghiệp sản xuất phân bón phụ thuộc vào tài nguyên khoáng sản. Việc quặng Apatit suy giảm chất lượng là một thách thức dài hạn, đòi hỏi doanh nghiệp phải có những bước đi chiến lược về công nghệ hoặc tìm kiếm nguồn nguyên liệu thay thế ổn định hơn. Trong ngắn hạn, áp lực từ các khoản phải thu ngắn hạn tăng cao và nhu cầu chiết khấu thương mại lớn để giữ thị phần sẽ tiếp tục là những bài toán hóc búa buộc ban điều hành LAS phải có những lời giải chính xác về quản trị dòng tiền và tối ưu hóa chi phí sản xuất để cải thiện biên lợi nhuận cho giai đoạn còn lại của năm tài chính 2026.


