




 0
 0
Thị trường bảo hiểm Việt Nam đang chứng kiến hai chiến lược lớn bao gồm các tổ chức tài chính lớn chọn sở hữu để kiểm soát chuỗi giá trị, trong khi doanh nghiệp bảo hiểm mới lấy chất lượng và minh bạch làm nền tảng cạnh tranh.
Thị trường dịch vụ tài chính Việt Nam đang chứng kiến sự hội tụ mạnh mẽ, nơi các tổ chức tín dụng và doanh nghiệp bảo hiểm không chỉ hợp tác mà còn trực tiếp lấn sân vào phạm vi hoạt động của nhau.
Sự chuyển động này không chỉ phản ánh tiềm năng tăng trưởng mà còn cho thấy các doanh nghiệp đang tìm kiếm những lợi thế cạnh tranh mới, khác biệt so với mô hình Bancassurance truyền thống. Trong bức tranh đó, có thể thấy rõ hai chiến lược lớn đang được triển khai, định hình lại cục diện cạnh tranh trong cả lĩnh vực bảo hiểm nhân thọ và phi nhân thọ.
Một trong những chiến lược nổi bật là việc các ngân hàng thương mại lớn đẩy mạnh việc thành lập hoặc sở hữu các công ty bảo hiểm, điển hình là động thái gần đây của Ngân hàng Á Châu (ACB) với kế hoạch thành lập công ty con trong lĩnh vực bảo hiểm phi nhân thọ. Chiến lược này cho phép ngân hàng kiểm soát toàn bộ chuỗi giá trị bảo hiểm, từ thiết kế sản phẩm, phân phối cho đến khâu hậu mãi và giải quyết quyền lợi.
Việc tự chủ công ty bảo hiểm phi nhân thọ (như ACBI được ACB đề xuất) giúp ngân hàng tối ưu hóa doanh thu từ các sản phẩm bảo vệ tài sản, cháy nổ, và bảo hiểm con người đi kèm với các dịch vụ cho vay hoặc thế chấp.
Đây là một bước đi chiến lược nhằm đa dạng hóa nguồn thu ngoài lãi một cách bền vững, đồng thời tận dụng tệp khách hàng sẵn có và mạng lưới phân phối rộng khắp của ngân hàng. Mục tiêu cuối cùng của nhóm ngân hàng này là tạo ra một hệ sinh thái tài chính toàn diện, nơi mọi nhu cầu của khách hàng đều được đáp ứng nội bộ.
Đầu tư vào chất lượng
Bên cạnh xu hướng tự chủ chuỗi giá trị thông qua sở hữu doanh nghiệp bảo hiểm phi nhân thọ của nhóm ngân hàng, thị trường bảo hiểm nhân thọ lại chứng kiến một “cuộc chơi mới” khác, tập trung vào chất lượng dịch vụ và tính minh bạch như một giải pháp cốt lõi để giải quyết bài toán niềm tin và sự phức tạp của sản phẩm.
Các doanh nghiệp mới thâm nhập thị trường bảo hiểm nhân thọ Việt Nam, trong đó có Shinhan Life, đang đi theo một lộ trình khác biệt, lấy chất lượng đầu tư nội tại làm nền tảng cạnh tranh. Thay vì vội vàng mở rộng quy mô hợp đồng hay tìm kiếm thỏa thuận độc quyền Bancassurance, chiến lược của họ tập trung vào việc chuẩn hóa đội ngũ nhân lực và đơn giản hóa sản phẩm.
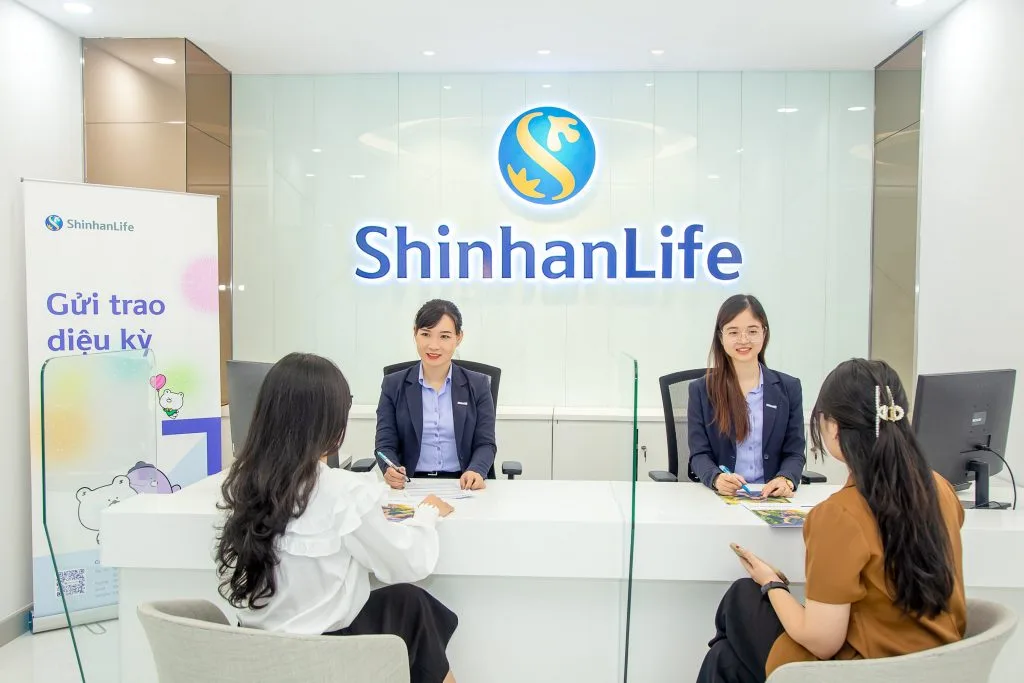
Thực tế thị trường cho thấy, vấn đề lớn nhất của bảo hiểm nhân thọ không nằm ở khả năng tiếp cận kênh phân phối mà là ở chất lượng tư vấn và sự rõ ràng của hợp đồng. Nhiều tranh chấp phát sinh do việc truyền tải thông tin không đầy đủ hoặc không chính xác từ đại lý.
Do đó, các công ty đang đặt trọng tâm vào quy trình đào tạo nghiêm ngặt và dài hạn, thiết lập chuẩn mực đạo đức nghề nghiệp cao cho tư vấn viên. Mục đích là để mỗi tư vấn viên không chỉ là người bán hàng mà còn là chuyên viên tư vấn tài chính, đảm bảo sự đồng bộ giữa cam kết trong hợp đồng và kỳ vọng của khách hàng.
Đồng thời, việc đơn giản hóa cấu trúc sản phẩm là một yếu tố then chốt khác. Các sản phẩm bảo hiểm nhân thọ mới được thiết kế theo hướng dễ hiểu, tập trung vào các quyền lợi cốt lõi (như bảo vệ trước ung thư hoặc tai nạn) với mức phí dễ tiếp cận.
Sự đơn giản này giúp khách hàng dễ dàng nắm bắt các điều khoản và quyền lợi, từ đó giảm thiểu sự hiểu lầm và nâng cao mức độ hài lòng sau khi tham gia. Chiến lược này phản ánh sự nhạy bén đối với nhu cầu thị trường, đặc biệt là tệp khách hàng trẻ và những người lần đầu tiếp cận bảo hiểm.
Tác động của hai mô hình tới tương lai thị trường bảo hiểm
Sự song hành của hai mô hình chiến lược này đang tạo ra một lực đẩy tổng thể cho thị trường bảo hiểm Việt Nam. Chiến lược tự chủ của các ngân hàng vào mảng phi nhân thọ giúp gia tăng sự tiện lợi và bảo vệ toàn diện cho các khoản vay và tài sản, góp phần mở rộng độ phủ của bảo hiểm trong đời sống kinh tế. Ngược lại, chiến lược tập trung vào chất lượng và sự minh bạch trong lĩnh vực nhân thọ lại đóng vai trò quan trọng hơn trong việc xây dựng sự tin cậy lâu dài và bền vững.
Đối với người tiêu dùng, sự cạnh tranh giữa hai mô hình này mang lại lợi ích kép. Khách hàng sẽ được hưởng lợi từ các sản phẩm bảo hiểm phi nhân thọ được cá nhân hóa và tích hợp sâu hơn vào các dịch vụ ngân hàng.
Đồng thời, áp lực cạnh tranh về chất lượng tư vấn trong lĩnh vực bảo hiểm nhân thọ sẽ buộc các doanh nghiệp phải đầu tư mạnh mẽ hơn vào công nghệ và đào tạo. Điều này dẫn đến sự sàng lọc tự nhiên của thị trường, nơi những tư vấn viên thiếu chuyên nghiệp sẽ dần bị loại bỏ, nhường chỗ cho đội ngũ có kiến thức tài chính vững vàng và đạo đức nghề nghiệp cao.
Trong bối cảnh mới, thành công của các doanh nghiệp bảo hiểm sẽ không chỉ được đo bằng doanh thu phí bảo hiểm mà còn bằng tỷ lệ duy trì hợp đồng (persistency rate), tỷ lệ khiếu nại và sự hài lòng của khách hàng.
Việc liên tục đặt các tiêu chuẩn cao về quản trị rủi ro, minh bạch thông tin sản phẩm và quy trình giải quyết quyền lợi sẽ là nền tảng để thị trường bảo hiểm Việt Nam phát triển theo chiều sâu, thực sự trở thành một trụ cột vững chắc trong hệ thống tài chính quốc gia.
Sự chuyển mình của thị trường bảo hiểm Việt Nam đang diễn ra mạnh mẽ thông qua hai xu hướng rõ rệt: Một mặt là sự hội tụ về sở hữu chuỗi giá trị của các ngân hàng vào mảng bảo hiểm phi nhân thọ, và mặt khác là chiến lược đầu tư sâu vào chất lượng nội tại và tính minh bạch của các công ty bảo hiểm nhân thọ mới. Cả hai chiến lược này đều là những “cuộc chơi mới” mang tính xây dựng, hứa hẹn một thị trường tài chính toàn diện, minh bạch hơn và bền vững hơn tại Việt Nam trong tương lai.


