




 0
 0
Trước phiên giao dịch ngày 6/10, một số công ty chứng khoán đã công bố báo cáo phân tích cho thấy triển vọng khả quan của ba mã cổ phiếu đáng chú ý trên thị trường: Vincom Retail (VRE), Hòa Phát (HPG) và Tập đoàn Hoàng Huy (TCH).
Những khuyến nghị này phản ánh kỳ vọng vào xu hướng phục hồi lợi nhuận và cơ hội tăng trưởng của các doanh nghiệp trong giai đoạn 2025–2026.
Vincom Retail (VRE) kỳ vọng lợi nhuận tăng nhờ mảng chuyển nhượng bất động sản
Theo báo cáo của CTCK MB (MBS), Vincom Retail (VRE) đang duy trì vị thế dẫn đầu với mạng lưới trung tâm thương mại trải rộng toàn quốc, được hỗ trợ từ hệ sinh thái Vingroup.
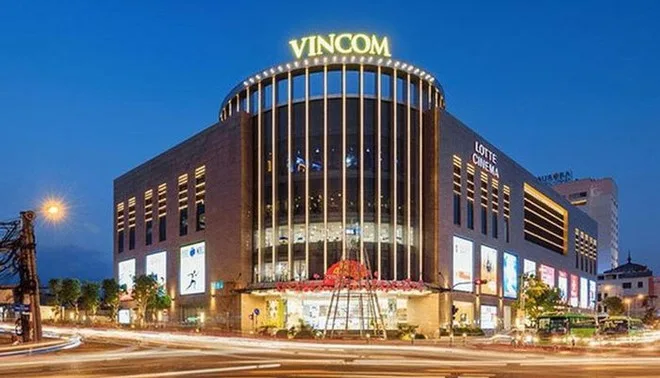
MBS đánh giá rằng giai đoạn 2025–2026, tăng trưởng lợi nhuận của VRE sẽ chủ yếu đến từ mảng chuyển nhượng bất động sản, bên cạnh mảng cho thuê trung tâm thương mại tiếp tục duy trì ổn định. Dự kiến, lợi nhuận của công ty sẽ tăng 16% trong năm 2025 và 23% trong năm 2026, nhờ việc mở rộng các dự án mới và cải thiện hiệu suất vận hành.
Hiện nay, cổ phiếu VRE đang giao dịch ở mức P/B và P/E thấp hơn trung bình 5 năm, cho thấy mức định giá vẫn hấp dẫn so với tiềm năng. Trong bối cảnh rủi ro từ các bên liên quan đã giảm và triển vọng kinh doanh ổn định, MBS cho rằng đây là thời điểm phù hợp để nhà đầu tư dài hạn theo dõi. Giá mục tiêu được MBS đưa ra là 36.500 đồng/cổ phiếu, kèm khuyến nghị khả quan.
Báo cáo cũng nhấn mạnh xu hướng phục hồi của tiêu dùng nội địa và sự mở rộng các trung tâm thương mại quy mô lớn tại Hà Nội và TP.HCM sẽ là động lực chính cho tăng trưởng của VRE trong giai đoạn tới.
Hòa Phát (HPG) và Hoàng Huy (TCH) hưởng lợi từ nhu cầu nội địa và kế hoạch tăng vốn
Bên cạnh VRE, cổ phiếu Hòa Phát (HPG) tiếp tục được giới phân tích đánh giá tích cực. CTCK VPBank cho rằng doanh nghiệp thép đầu ngành này đang bước vào chu kỳ tăng trưởng mới, nhờ sản lượng thép xây dựng nội địa gia tăng trong khi giá nguyên liệu đầu vào vẫn duy trì ở vùng thấp.

Trong giai đoạn 2025–2026, HPG dự kiến ghi nhận doanh thu tăng lần lượt 17,8% và 35,4%, còn lợi nhuận sau thuế có thể đạt 17.548 tỷ đồng và 26.403 tỷ đồng, tương ứng mức tăng trưởng 46% và 50,5% so với cùng kỳ. Tỷ suất lợi nhuận gộp được dự báo cải thiện lên 17,4% nhờ quản trị hàng tồn kho hiệu quả và chi phí sản xuất ổn định.
Báo cáo cũng lưu ý dù xuất khẩu thép đang chịu áp lực từ nguồn cung Trung Quốc, thị trường nội địa – đặc biệt là nhu cầu xây dựng hạ tầng và bất động sản dân dụng – vẫn là động lực chính giúp duy trì tăng trưởng.
Trong khi đó, cổ phiếu TCH của Tập đoàn Hoàng Huy được CTCK Agriseco (AGR) đánh giá có tiềm năng tăng trưởng trong trung và dài hạn nhờ loạt dự án bất động sản lớn sắp bàn giao và kế hoạch tăng vốn – IPO công ty con CRV.

TCH hiện đang triển khai ba dự án trọng điểm gồm Hoàng Huy Green River, New City II và Hoàng Huy Commerce – tòa H2 Rose Residence, đều nằm tại Hải Phòng. Hai dự án đầu tiên dự kiến bàn giao cuối năm 2025, được kỳ vọng trở thành nguồn thu chính của doanh nghiệp trong hai năm tới.
Agriseco cho biết, trong quý III/2025, TCH đã chào bán hơn 200 triệu cổ phiếu cho cổ đông hiện hữu theo tỷ lệ 10:3, dự kiến thu về khoảng 2.005 tỷ đồng, nâng vốn điều lệ lên 8.687 tỷ đồng. Việc tăng vốn sẽ giúp công ty bổ sung nguồn lực tài chính để đẩy nhanh tiến độ các dự án đang triển khai.
Đáng chú ý, công ty con CRV của TCH đã hoàn tất hồ sơ niêm yết trên HOSE từ tháng 6/2025 và đặt kế hoạch IPO trong thời gian tới. CRV đặt mục tiêu doanh thu năm 2025 đạt 4.000 tỷ đồng, tăng 82% so với năm trước, và lợi nhuận sau thuế 1.600 tỷ đồng, tăng 250%. Nếu IPO thành công, TCH sẽ được hưởng lợi kép từ dòng tiền và giá trị tài sản gia tăng.
Agriseco đánh giá, định giá P/B của cổ phiếu TCH hiện ở mức 1,2 lần, thấp hơn trung bình ngành, trong khi triển vọng tăng trưởng 2025 – 2027 vẫn tích cực nhờ quỹ đất lớn tại Thủy Nguyên (Hải Phòng).
Cổ phiếu trung, dài hạn vẫn hấp dẫn
Nhìn tổng thể, các báo cáo cho thấy nhóm cổ phiếu có nền tảng cơ bản tốt và triển vọng tăng trưởng ổn định đang dần thu hút lại dòng tiền của nhà đầu tư. Trong đó, VRE, HPG và TCH đại diện cho ba nhóm ngành trụ cột gồm bán lẻ, thép và bất động sản, đều được đánh giá là có khả năng duy trì lợi nhuận tích cực trong năm 2025.
Dù bối cảnh kinh tế còn nhiều thách thức, việc các công ty chứng khoán đồng loạt khuyến nghị tích cực với những cổ phiếu đầu ngành cho thấy niềm tin vào sự phục hồi của thị trường chứng khoán Việt Nam trong giai đoạn cuối năm 2025 và đầu 2026.


