




 0
 0
Thị trường chứng khoán Việt Nam đang bước vào giai đoạn bản lề với những diễn biến phức tạp đan xen giữa cơ hội và thách thức. Theo những nhận định mới nhất từ SGI Capital, bài toán thanh khoản và lãi suất vẫn đang là “hòn đá tảng” đè nặng lên tâm lý chung, đòi hỏi nhà đầu tư cần có sự kiên nhẫn và chiến lược chọn lọc kỹ càng trong thời gian tới.
Trong các báo cáo cập nhật thị trường gần đây, bức tranh tài chính hiện lên với nhiều gam màu đối lập. Một mặt, thị trường ghi nhận những tín hiệu tích cực khi áp lực bán ròng từ các nhà đầu tư nước ngoài không còn gay gắt như giai đoạn trước. Bên cạnh đó, tỷ lệ sử dụng đòn bẩy tài chính (margin) tại các công ty chứng khoán đã giảm xuống mức an toàn hơn, giúp giải tỏa bớt gánh nặng nguồn cung tiềm năng.
Tuy nhiên, điều này chưa đủ để tạo nên một cú hích mạnh mẽ cho chỉ số chung khi dòng tiền vẫn đang tỏ ra thận trọng trước các biến số vĩ mô khó lường.
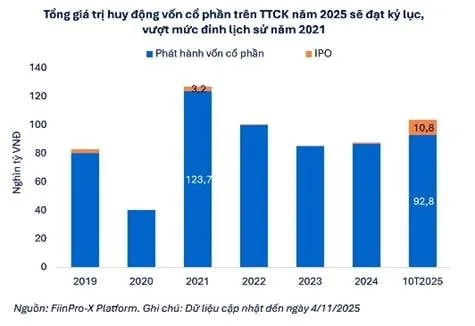
Sự thận trọng này là hoàn toàn có cơ sở khi thị trường tài chính đang phải đối mặt với áp lực kép. Thứ nhất là khối lượng trái phiếu doanh nghiệp đáo hạn vào dịp cuối năm tạo ra nhu cầu tiền mặt khổng lồ. Thứ hai là làn sóng phát hành cổ phần và các thương vụ IPO (chào bán lần đầu ra công chúng) đang ở mức cao kỷ lục, dự kiến vượt qua cả đỉnh cao của năm 2021.
Trong bối cảnh mặt bằng lãi suất chưa có dấu hiệu hạ nhiệt rõ ràng, định giá của thị trường chứng khoán hiện tại vẫn chưa thực sự rơi vào vùng “rẻ” để kích thích lực cầu bắt đáy mạnh mẽ, khiến khả năng bứt phá trong ngắn hạn trở nên vô cùng khó khăn.
Sự rút lui của dòng tiền nóng và kỳ vọng tín dụng mới
Theo phân tích chuyên sâu từ SGI Capital, thị trường đang trong quá trình thanh lọc mạnh mẽ. Dòng tiền nóng – vốn có nguồn gốc từ việc vay nợ và tận dụng giai đoạn tiền rẻ trước đây – đang đứng trước áp lực phải rút lui. Nguyên nhân chính đến từ việc chi phí vốn ngày càng đắt đỏ do lãi suất tăng và sức ép thanh khoản gia tăng. Khi dòng tiền đầu cơ này rút đi, thị trường có thể sẽ trải qua những nhịp rung lắc, nhưng chính điều này lại mở ra một chân trời mới cho những nhà đầu tư theo trường phái giá trị.
Khi định giá tài sản được đưa về mức thực sự hấp dẫn, cơ hội lớn sẽ xuất hiện dành cho những ai nắm giữ tiền mặt và có tầm nhìn dài hạn.
Nhìn về triển vọng ngắn hạn trong 3 tháng tới, tâm điểm của thị trường dồn vào kỳ vọng về việc mở room tín dụng cho năm tài chính 2026. Thông thường, đây là yếu tố tạo nên những con sóng tăng trưởng vào dịp đầu năm. Tuy nhiên, SGI Capital cũng đưa ra cảnh báo rằng kịch bản này phụ thuộc hoàn toàn vào “sức khỏe” của hệ thống ngân hàng, cụ thể là khả năng huy động vốn.
Nếu hoạt động huy động vốn diễn ra thuận lợi, lãi suất có thể tìm được điểm cân bằng và ổn định trở lại, từ đó tạo điều kiện cho dòng tiền thông minh lan tỏa và tìm kiếm cơ hội sinh lời. Ngược lại, nếu tăng trưởng tín dụng tiếp tục “nóng” và vượt quá khả năng huy động, cuộc đua lãi suất sẽ trở nên khốc liệt hơn bao giờ hết. Khi đó, hiệu ứng cạnh tranh nguồn vốn sẽ diễn ra trên quy mô liên thị trường, hút dòng tiền ra khỏi kênh chứng khoán.
Điều này sẽ tạo thêm sức ép bán giải chấp hoặc bán bớt tài sản từ phía chủ doanh nghiệp và nhà đầu tư để cơ cấu lại nợ, bù đắp sự thiếu hụt thanh khoản trong hoạt động kinh doanh cốt lõi. Do đó, bài học kinh nghiệm từ các chu kỳ tăng lãi suất trong quá khứ nhắc nhở chúng ta không nên chủ quan với kịch bản lãi suất cao kéo dài.
Những cảnh báo từ vĩ mô và giới hạn của chính sách tiền tệ
Đi sâu vào bối cảnh vĩ mô, SGI Capital đặc biệt lưu ý về những giới hạn trong chính sách tiền tệ và chu kỳ lãi suất tại Việt Nam. Để hiện thực hóa mục tiêu tăng trưởng GDP đầy tham vọng ở mức 10%, nền kinh tế cần một lượng vốn đầu tư khổng lồ, ước tính khoảng 1.400 tỷ USD trong giai đoạn 5 năm tới. Trong đó, áp lực đè nặng lên khu vực trong nước với yêu cầu cung ứng hơn 250 tỷ USD mỗi năm.
Vấn đề nằm ở chỗ dư địa tín dụng của hệ thống ngân hàng hiện nay đã tiệm cận mức giới hạn. Do đó, việc thu hút dòng vốn ngoại dài hạn trở thành chìa khóa then chốt để giảm tải áp lực lên lãi suất và giữ vững sự ổn định của tỷ giá hối đoái.
Thực tế thị trường tiền tệ đang phát đi những tín hiệu căng thẳng đáng lo ngại. Lãi suất liên ngân hàng qua đêm đã vọt lên trên mốc 7%, mức cao nhất được ghi nhận kể từ tháng 10/2022. Song song với đó, lãi suất thị trường mở (OMO) cũng được điều chỉnh tăng từ 4% lên 4,5%. Những con số này là minh chứng rõ ràng nhất cho thấy chính sách tiền tệ đã không còn ưu tiên nới lỏng mà chuyển sang trạng thái thắt chặt hơn để bảo vệ an toàn hệ thống.
Tình trạng căng thẳng thanh khoản còn thể hiện rõ qua việc các ngân hàng thương mại đồng loạt tăng lãi suất huy động trong tháng 11 vừa qua. Sự mất cân đối kéo dài từ năm 2022 đến 2025, khi tốc độ huy động vốn luôn thấp hơn tốc độ tăng trưởng cho vay, đã đẩy hệ thống vào thế khó. Nhiều nhà băng ghi nhận tỷ lệ LDR thuần (dư nợ cho vay trên tổng tiền gửi) vượt xa ngưỡng 100%, buộc phải phụ thuộc nặng nề vào nguồn vốn ngắn hạn từ kênh OMO và thị trường liên ngân hàng.
Đáng chú ý, SGI Capital đã đưa ra những so sánh mang tính cảnh báo với giai đoạn khủng hoảng 2009-2010. Khi đó, tín dụng tăng trưởng nóng 30-40%/năm, đẩy tỷ lệ tín dụng/GDP lên 115% và làm cạn kiệt dự trữ ngoại hối, dẫn đến lạm phát phi mã và thị trường bất động sản đóng băng. Hiện tại, đến cuối năm 2025, ước tính tín dụng có thể chạm ngưỡng 145% GDP, trong khi các nguồn hỗ trợ thanh khoản ngắn hạn từ Ngân hàng Nhà nước (thông qua kênh OMO) đã duy trì ở mức kỷ lục trên 350.000 tỷ đồng.


