




 0
 0
Thị trường chứng khoán Mỹ ghi nhận đà giảm điểm trong phiên giao dịch 29/12/2025 do áp lực bán tháo tại nhóm cổ phiếu công nghệ và AI. Nhà đầu tư hiện đang duy trì trạng thái thận trọng trước khi biên bản cuộc họp của Fed được công bố.
Thị trường chứng khoán Mỹ vừa trải qua một phiên giao dịch đầy biến động khi các chỉ số chính đồng loạt đảo chiều giảm điểm vào ngày 29/12/2025. Diễn biến này xuất hiện trong bối cảnh nhà đầu tư đẩy mạnh hoạt động tất toán trạng thái và chốt lời sau một năm tăng trưởng mạnh mẽ của nhóm cổ phiếu công nghệ, đặc biệt là lĩnh vực trí tuệ nhân tạo (AI).
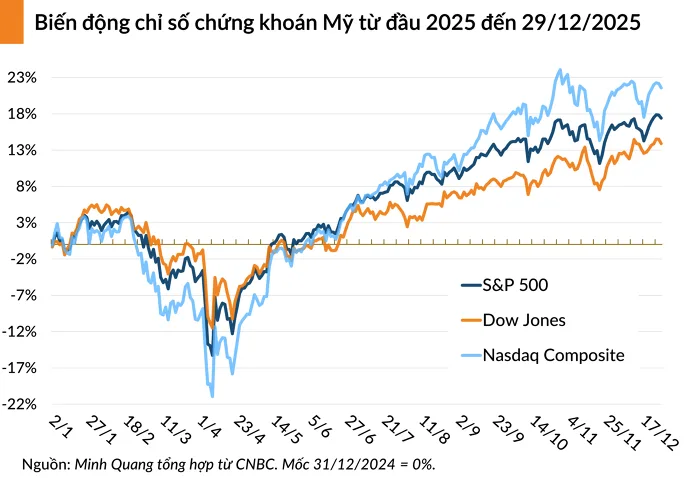
Kết thúc phiên giao dịch, chỉ số S&P 500 giảm 0,35%, xuống còn 6.905,74 điểm; chỉ số Nasdaq Composite mất 0,5%, chốt ở mức 23.474,35 điểm; và chỉ số Dow Jones Industrial Average cũng giảm 0,51%, tương đương mất hơn 249 điểm, đóng cửa tại mốc 48.461,93 điểm. Đây được xem là một nhịp điều chỉnh kỹ thuật khi thị trường tiến sát các mốc tâm lý quan trọng và dòng tiền bắt đầu có xu hướng phòng thủ trước khi bước sang năm tài chính 2026.
Nguyên nhân dẫn đến sắc đỏ bao trùm Phố Wall trong phiên này đến từ áp lực bán tại nhóm cổ phiếu vốn hóa lớn. Sau khi ghi nhận những mức tăng vượt bậc trong suốt năm 2025, các mã cổ phiếu dẫn dắt thị trường như Nvidia, Meta Platforms, Palantir Technologies và Oracle đều ghi nhận mức sụt giảm.
Cụ thể, Nvidia giảm hơn 1% sau một tuần tăng điểm ấn tượng trước đó, trong khi các doanh nghiệp khác trong chuỗi cung ứng công nghệ cũng ghi nhận xu hướng điều chỉnh chung. Dữ liệu thực tế cho thấy dòng tiền đang có dấu hiệu dịch chuyển ra khỏi các tài sản rủi ro đã tăng nóng để tìm kiếm các khu vực có định giá phù hợp hơn.
Dù chỉ số S&P 500 dự kiến vẫn kết thúc năm với mức tăng trưởng hơn 17% và Nasdaq tăng hơn 21%, nhưng nhịp giảm cuối năm cho thấy tâm lý né tránh rủi ro đang dần chiếm ưu thế khi những lo ngại về định giá của ngành công nghệ hiện hữu rõ nét hơn.
Sự dịch chuyển dòng vốn toàn cầu và biến động vĩ mô của chứng khoán Mỹ
Bên cạnh áp lực chốt lời nội tại, thị trường chứng khoán Mỹ còn đang đối mặt với sự cạnh tranh từ các thị trường quốc tế. Trong năm 2025, chỉ số MSCI All Country World ex-US, theo dõi các thị trường thế giới ngoài Mỹ, đã ghi nhận mức tăng trưởng lên tới 29%, vượt hiệu suất của S&P 500. Các thị trường tại châu Á, đặc biệt là Trung Quốc và Nhật Bản, cùng với một số thị trường mới nổi đã thu hút được dòng vốn nhờ vào sự trỗi dậy của các mô hình công nghệ mới và sự ổn định của tỷ giá khi đồng USD có dấu hiệu suy yếu.

Việc các nhà đầu tư tổ chức bắt đầu đa dạng hóa danh mục đầu tư, giảm bớt tỷ trọng tại các tài sản tại Mỹ để phân bổ sang các khu vực có dư địa tăng trưởng khác là một diễn biến thực tế. Điều này làm thay đổi vị thế của chứng khoán Mỹ vốn đã duy trì sức mạnh trong nhiều năm qua, tạo nên một cục diện tài chính có sự phân hóa giữa các khu vực kinh tế.
Song song với diễn biến trên sàn giao dịch, thị trường hàng hóa và các yếu tố địa chính trị cũng tác động đến tâm lý chung. Giá dầu thô thế giới ghi nhận mức tăng hơn 2% trong phiên giao dịch gần nhất, với dầu Brent vượt mốc 61 USD/thùng và dầu WTI đạt trên 58 USD/thùng.
Sự tăng giá này xuất phát từ những căng thẳng địa chính trị tại khu vực Trung Đông và những tín hiệu bất ổn trong tiến trình đàm phán tại Đông Âu. Ngược lại, thị trường kim loại quý chứng kiến đợt bán tháo khi giá bạc giảm hơn 6% và giá vàng lùi sâu sau khi thiết lập các mức đỉnh lịch sử. Những biến động này buộc các nhà giao dịch phải thực hiện việc cơ cấu lại danh mục tài sản một cách quyết liệt hơn.
Trong ngắn hạn, tiêu điểm của thị trường tài chính đang tập trung vào việc công bố biên bản cuộc họp chính sách tháng 12 của Cục Dự trữ Liên bang Mỹ (Fed). Tài liệu này sẽ cung cấp chi tiết về quan điểm của các nhà hoạch định chính sách đối với lộ trình lãi suất trong năm 2026. Hiện tại, các dự báo cho thấy Fed có thể thực hiện thêm hai lần cắt giảm lãi suất trong năm tới để hỗ trợ kinh tế trong bối cảnh lạm phát dần được kiểm soát.
Sự thận trọng của nhà đầu tư trước thời điểm công bố các dữ liệu vĩ mô là phản ứng thường thấy vào dịp cuối năm, nhất là khi các yếu tố về thuế quan và chính sách thương mại vẫn là những biến số chưa xác định rõ ràng. Các chuyển động của dòng tiền trong những phiên cuối cùng của năm 2025 sẽ phản ánh mức độ kỳ vọng và khả năng chịu đựng rủi ro của thị trường trước các kịch bản kinh tế mới.


