




 0
 0
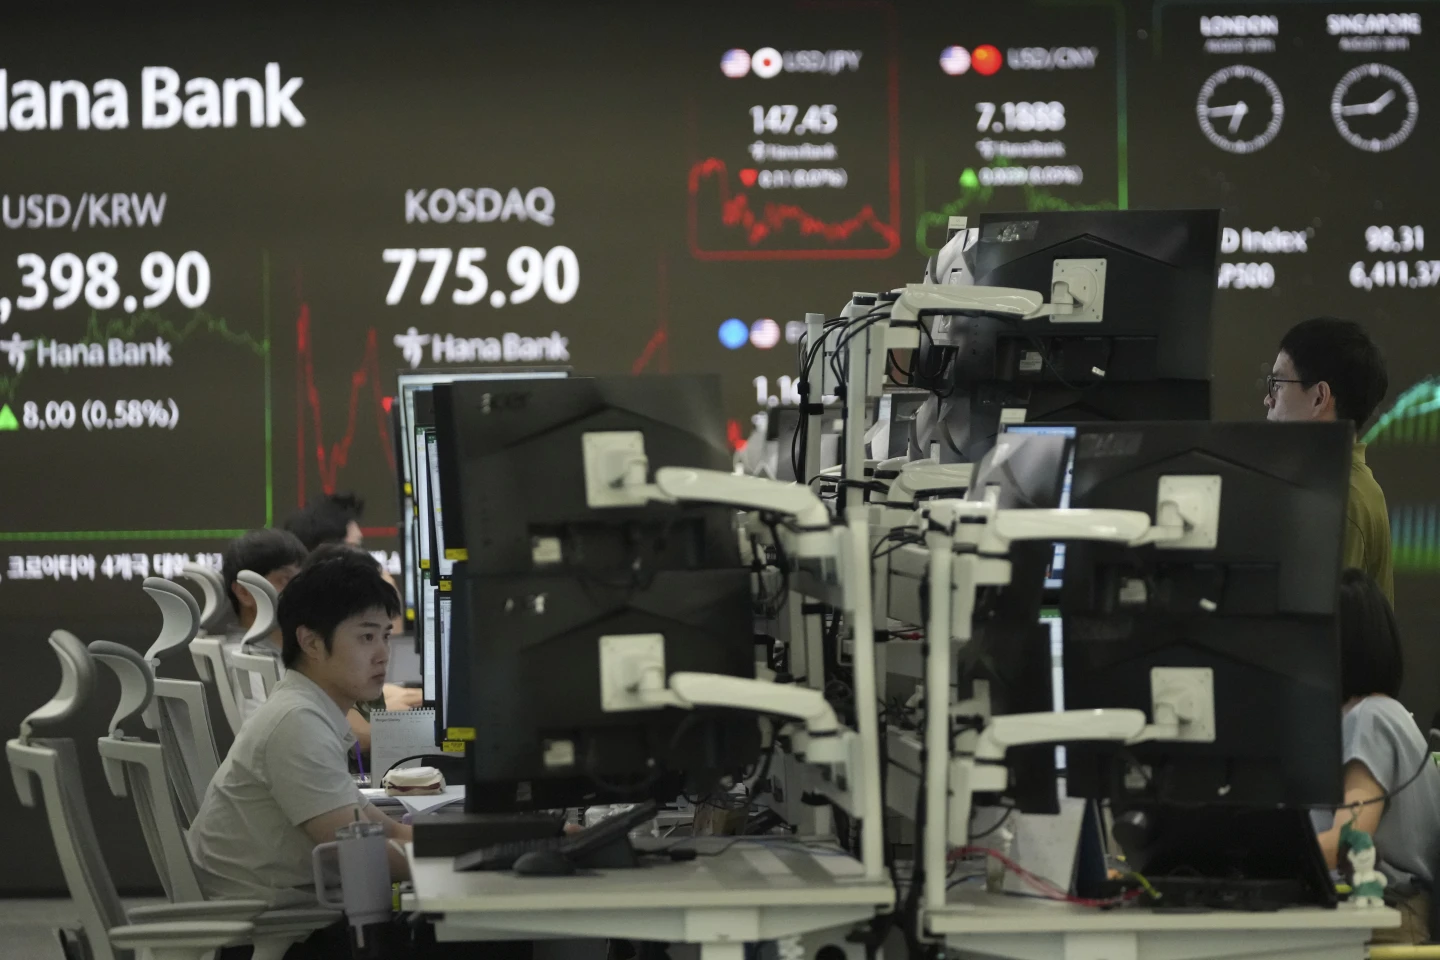
Thị trường chứng khoán châu Á diễn biến trái chiều trong phiên giao dịch ngày thứ Sáu, sau khi Wall Street ghi nhận chuỗi năm phiên giảm liên tiếp, chịu áp lực từ đà lao dốc của cổ phiếu Walmart và lo ngại về khả năng Cục Dự trữ Liên bang Mỹ (Fed) sẽ cắt giảm lãi suất trong thời gian tới.
Các nhà giao dịch vẫn thận trọng, chờ đợi tín hiệu về chính sách tiền tệ của Mỹ từ hội nghị thường niên của các ngân hàng trung ương tại Jackson Hole, Wyoming, nơi Chủ tịch Fed Jerome Powell dự kiến phát biểu vào thứ Sáu.
Tại Tokyo, chỉ số Nikkei 225 tăng 0,1% lên 42.633,29 điểm sau khi số liệu cho thấy lạm phát cơ bản của Nhật Bản giảm còn 3,1% trong tháng 7, từ mức 3,3% của tháng 6.
Bình luận từ ING Economics cho biết, mức giảm này nhìn chung phù hợp với kỳ vọng thị trường. Tuy nhiên, việc lạm phát vẫn trên 3% làm gia tăng khả năng Ngân hàng Trung ương Nhật Bản có thể nâng lãi suất ngay trong tháng 10.
Tại Trung Quốc, chỉ số Hang Seng của Hồng Kông tăng 0,6% lên 25.245,55 điểm, trong khi chỉ số Shanghai Composite tăng 1,5% lên 3.825,76 điểm.
Chỉ số Kospi của Hàn Quốc cộng thêm 0,9% lên 3.168,73 điểm. Ngược lại, chỉ số S&P/ASX 200 của Úc giảm 0,6% xuống 8.967,40 điểm, khi nhà đầu tư bán chốt lời sau chuỗi tăng mạnh đưa chỉ số này lên mức cao kỷ lục.
Tại Đài Loan, chỉ số TAIEX mất 0,8%, còn tại Ấn Độ, chỉ số BSE Sensex giảm 0,7%.
Ngân hàng Mizuho nhận định kỳ vọng về việc Fed sớm cắt giảm lãi suất đã hạ nhiệt khi các quan chức ngân hàng trung ương tiếp tục nhấn mạnh lo ngại về lạm phát.
“Diễn biến hiện nay cho thấy xu hướng có thể đang dịch chuyển, nhưng Jackson Hole chưa chắc sẽ là nơi chấm dứt lập trường thận trọng mang tính diều hâu,” báo cáo viết. “Nói cách khác, Powell nhiều khả năng vẫn giữ quan điểm kiềm chế tạm thời.”
Tại Wall Street hôm thứ Năm, chỉ số S&P 500 giảm 0,4% xuống 6.370,17 điểm. Dù mức giảm không lớn, nhưng chỉ số này chưa có phiên tăng nào kể từ khi lập kỷ lục hôm 14/8. Chỉ số chứng khoán Dow Jones Industrial Average mất 0,3% còn 44.875,50 điểm, trong khi Nasdaq Composite cũng giảm 0,3% xuống 21.100,31 điểm.
Walmart là một trong những cổ phiếu gây áp lực mạnh nhất lên thị trường, giảm 4,5% sau khi báo cáo lợi nhuận mùa xuân thấp hơn dự báo của giới phân tích. Ngược lại, Nvidia và một số cổ phiếu công nghệ lớn khác duy trì ổn định hơn sau hai phiên biến động mạnh.
Diễn biến đáng chú ý hơn đến từ thị trường trái phiếu, khi lợi suất trái phiếu kho bạc Mỹ tăng sau báo cáo mới buộc giới đầu tư giảm kỳ vọng Fed sớm nới lỏng chính sách bằng cách hạ lãi suất.
Báo cáo cho thấy hoạt động kinh doanh tại Mỹ đang tăng tốc và đạt mức nhanh nhất kể từ đầu năm. Đây là tín hiệu tích cực cho nền kinh tế, nhưng dữ liệu sơ bộ từ S&P Global cũng cho thấy thuế quan đã đẩy giá bán trung bình tăng với tốc độ nhanh nhất trong ba năm – một dấu hiệu đáng lo ngại đối với lạm phát.
Giới đầu tư không kỳ vọng Fed sẽ tăng lãi suất, nhưng kỳ vọng chủ đạo tại Wall Street là về khả năng cắt giảm. Hy vọng của thị trường đặt vào bài phát biểu của Powell hôm thứ Sáu, với khả năng đưa ra gợi ý về chính sách nới lỏng.
Nếu diễn ra, việc cắt giảm lãi suất sẽ là lần đầu tiên trong năm, giúp hỗ trợ giá tài sản đầu tư và nền kinh tế bằng cách giảm chi phí vay để mua sắm ô tô hay thiết bị. Tuy nhiên, động thái này cũng tiềm ẩn nguy cơ khiến lạm phát xấu đi.
Fed đã do dự trong việc cắt giảm lãi suất năm nay vì lo ngại rằng chính sách thuế quan của Tổng thống Donald Trump có thể làm lạm phát gia tăng. Nhưng báo cáo việc làm yếu hơn nhiều so với dự kiến hồi đầu tháng đã khiến thị trường lao động trở thành mối quan ngại lớn hơn. Trong khi đó, ông Trump liên tục gây áp lực mạnh mẽ, thậm chí công khai chỉ trích Chủ tịch Powell, để thúc đẩy việc hạ lãi suất.
Trên thị trường dầu mỏ, giá dầu thô Mỹ tăng 9 cent lên 63,61 USD/thùng. Dầu Brent, chuẩn quốc tế, tăng 8 cent lên 67,75 USD/thùng.
Trên thị trường tiền tệ, đồng USD tăng lên 148,48 yên Nhật từ mức 148,37 yên. Đồng euro giảm nhẹ xuống 1,1590 USD từ mức 1,1606 USD.
Theo: AP


